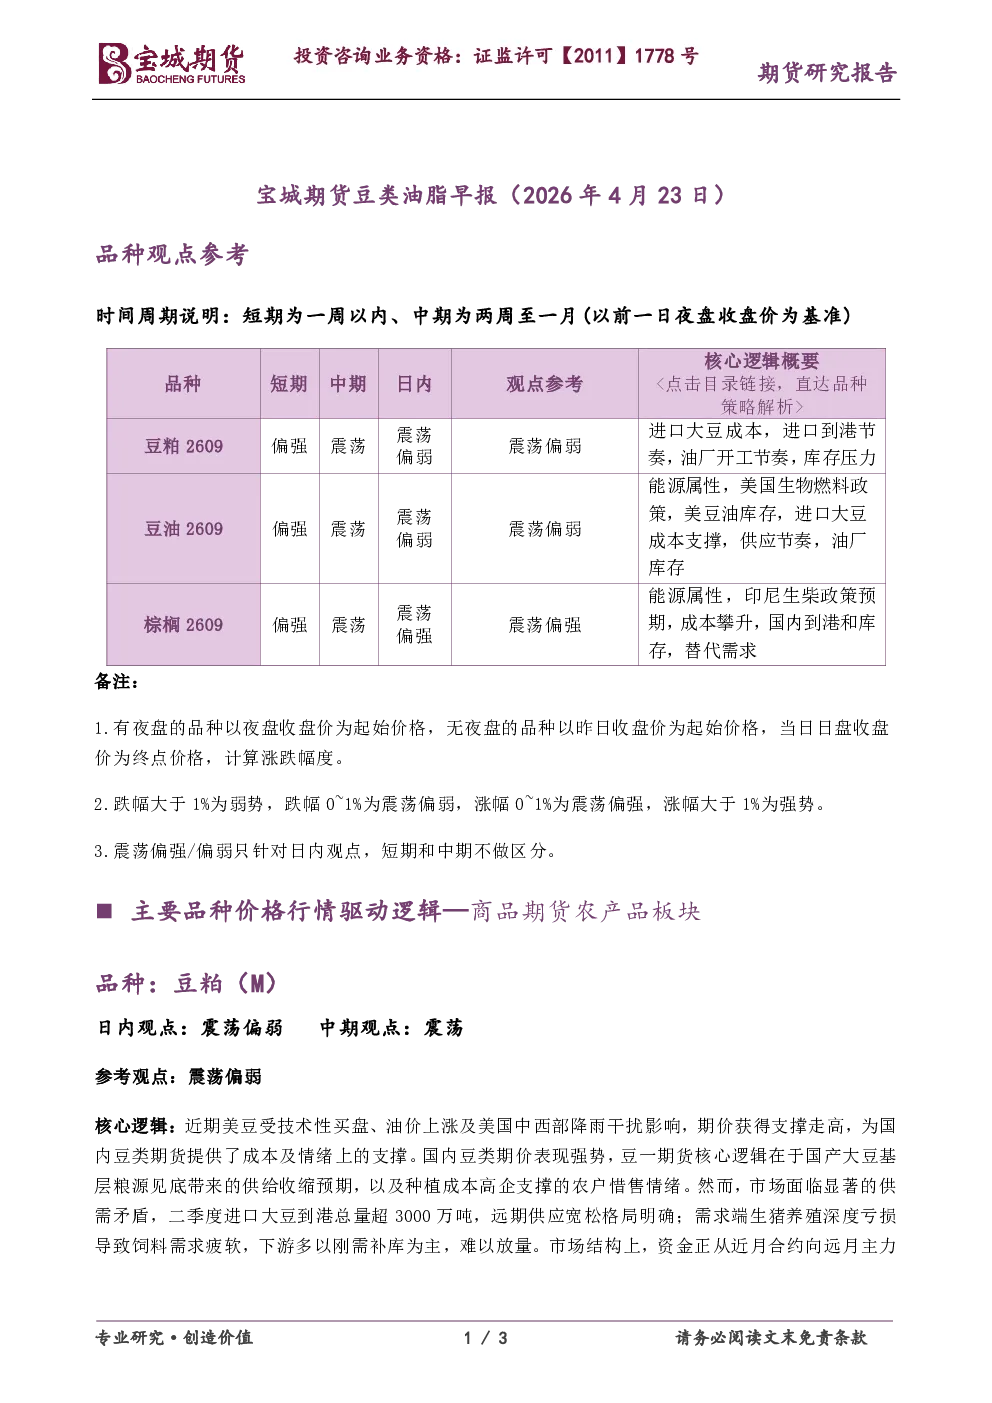
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:美豆受技术性买盘、油价上涨及美国中西部降雨支撑,为国内豆类期货提供成本及情绪支撑。国内豆一期货核心逻辑在于国产大豆基层粮源见底带来的供给收缩预期,以及种植成本高企支撑的农户惜售情绪。但市场面临显著的供需矛盾,二季度进口大豆到港总量超3000万吨,远期供应宽松格局明确;需求端生猪养殖深度亏损导致饲料需求疲软,下游多以刚需补库为主。资金正从近月合约向远月主力合约移仓,交易焦点转向远月的成本支撑与天气不确定性。短期豆类期价震荡为主。
棕榈油(P)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:棕榈油市场处于政策预期、天气升水与基本面现实压力激烈博弈的关键阶段,价格易涨难跌。上涨核心驱动包括印尼超预期的B50生物柴油政策、厄尔尼诺天气的减产预期、地缘局势推高国际油价带来的能源溢价。远期在B50政策、厄尔尼诺潜在威胁及生物柴油需求扩张预期下,价格重心有望保持强势。但短期面临主产国季节性增产和高库存的现实压力,价格上涨并非一帆风顺。市场主导逻辑将在地缘政治与能源溢价和自身供需平衡表之间切换。后市关注印尼B50政策的最终落地节奏与执行力度,以及厄尔尼诺对实际产量的影响程度。