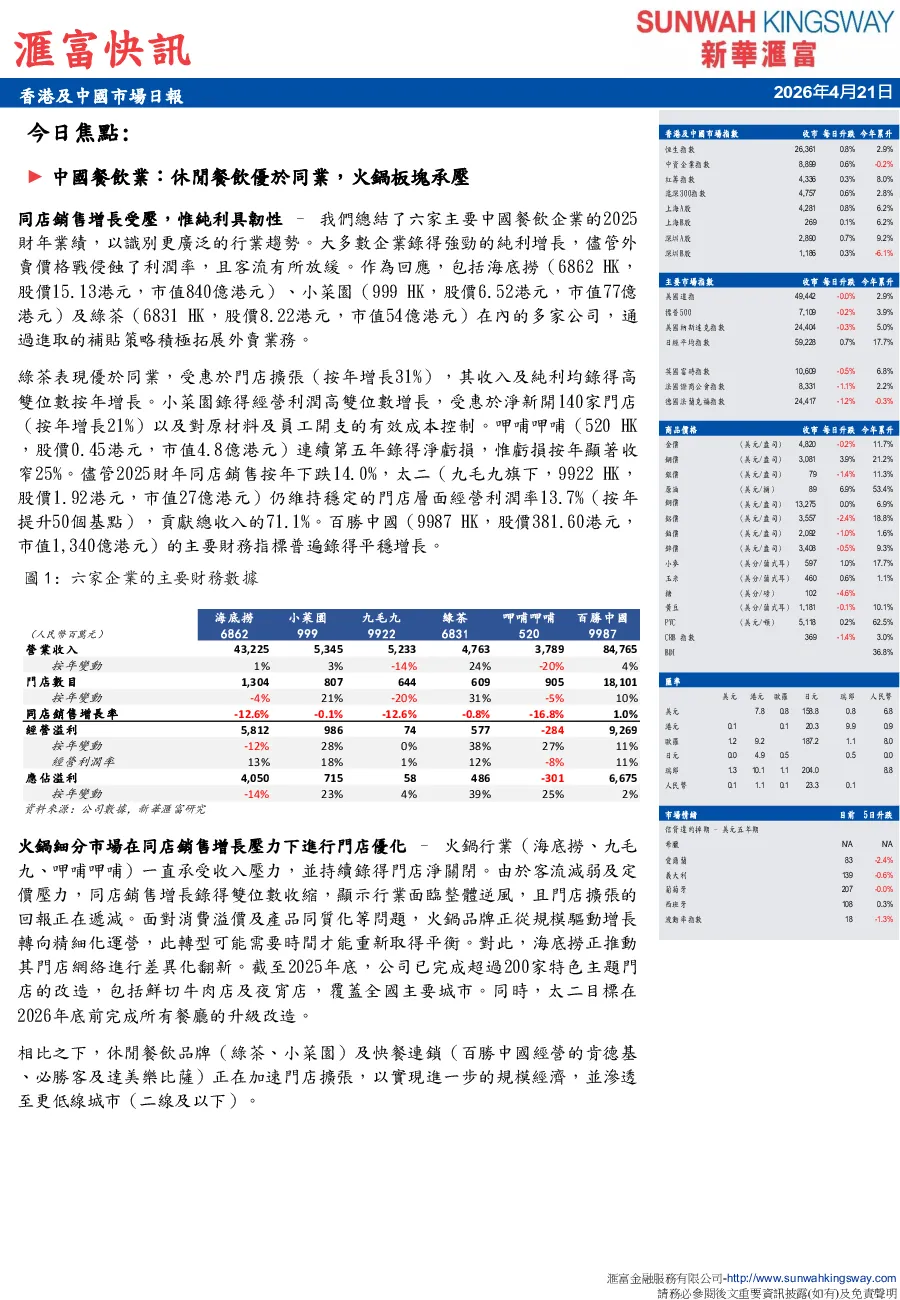
中国餐飲業:休閒餐飲優於火鍋,市場呈初步復甦跡象
核心觀點:
- 休閒餐飲品牌(綠茶、小菜園)表現優於火鍋品牌,前者通過門店擴張和成本控制實現增長,後者則面臨同店銷售壓力和門店優化。
- 行業整體呈現初步復甦跡象,但消費者偏好變化和市場競爭加劇帶來不確定性。
關鍵數據:
- 主要企業業績:
- 綠茶: 門店擴張31%,收入及純利均高雙位數增長。
- 小菜園: 門店淨增長21%,經營利潤高雙位數增長。
- 呷哺呷哺: 連續五年虧損收窄25%,同店銷售下跌14.0%。
- 太二: 同店銷售下跌14.0%,門店層面經營利潤率提升50個基點至13.7%。
- 百勝中國: 主要財務指標平穩增長。
- 火鍋行業: 同店銷售雙位數收縮,門店淨關閉。
- 平均售價: 多數企業(海底撈、九毛九、綠茶)呈高雙位數增長,小菜園低雙位數下跌。
- 翻枱率: 繼續下跌,但預計隨外賣定價回歸常態將反彈。
研究結論:
- 休閒餐飲品牌引領增長,火鍋品牌進行精細化運營。
- 2026年第一季中國餐飲收入預計增長4.2%,季節性產品和戶外餐飲趨勢有助支持消費。
- 看好綠茶(2026財年市盈率7.4倍)和小菜園(9.4倍),對海底撈(15.9倍)、九毛九(11.5倍)、呷哺呷哺(N/A)和百勝中國(16.8倍)亦持正面觀點。