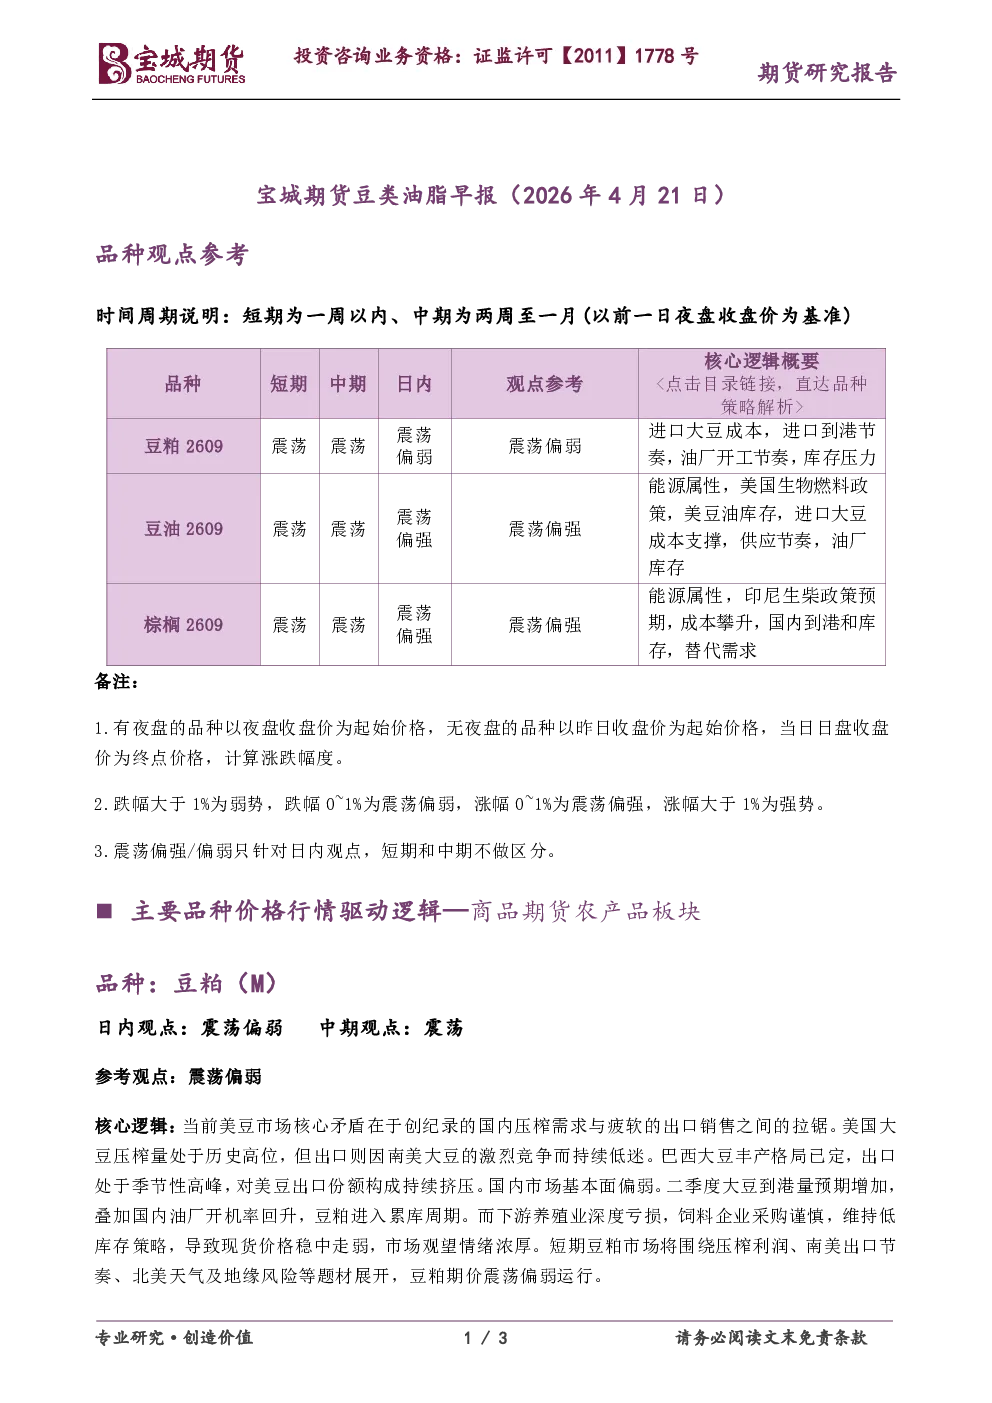
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:美豆市场核心矛盾为国内压榨需求与出口销售之间的拉锯。美国大豆压榨量处于历史高位,但出口因南美大豆竞争持续低迷,巴西丰产对美豆出口份额构成挤压。国内市场基本面偏弱,二季度大豆到港量预期增加,油厂开机率回升,豆粕进入累库周期。下游养殖业亏损,饲料企业采购谨慎,维持低库存,现货价格稳中走弱,市场观望情绪浓厚。短期豆粕期价将围绕压榨利润、南美出口节奏、北美天气及地缘风险等题材展开,震荡偏弱运行。
棕榈油(P)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:油脂市场多空因素交织,短期承压明显,地缘冲突风险溢价回吐,国内油脂供应宽松,库存高企,终端采购谨慎,抑制价格上涨动能。产地进入增产周期,马来西亚棕榈油出口疲软,形成供增需减格局。但中东局势反复通过推高原油价格、改善生物柴油利润为植物油价格提供潜在支撑;长期潜在驱动包括可能遭遇的强厄尔尼诺事件影响全球供应格局,以及美国、印尼等国生物柴油政策落地预期。短期棕榈油期价震荡偏强运行。