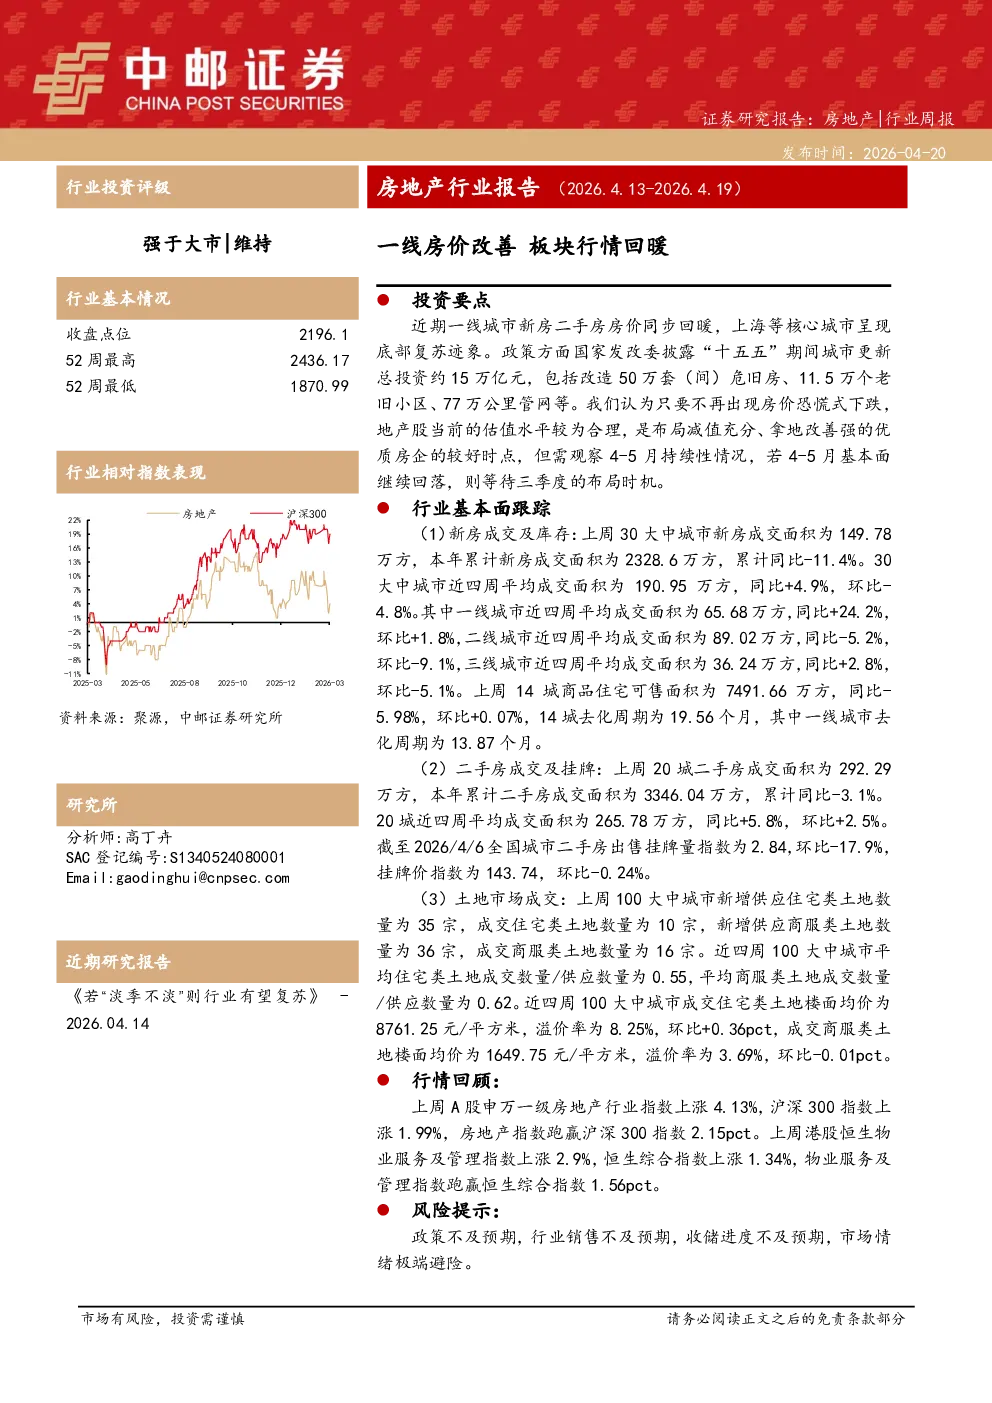
核心观点与关键数据
- 市场回暖迹象:近期一线城市新房二手房房价同步回暖,上海等核心城市呈现底部复苏迹象。
- 政策支持:国家发改委披露“十五五”期间城市更新总投资约15万亿元,包括改造50万套(间)危旧房、11.5万个老旧小区、77万公里管网等。
- 估值合理性:只要不再出现房价恐慌式下跌,地产股当前的估值水平较为合理。
- 投资建议:是布局减值充分、拿地改善强的优质房企的较好时点,但需观察4-5月持续性情况,若4-5月基本面继续回落,则等待三季度的布局时机。
行业基本面跟踪
- 新房成交及库存:
- 上周30大中城市新房成交面积为149.78万方,本年累计成交面积为2328.6万方,累计同比-11.4%。
- 近四周平均成交面积为190.95万方,同比+4.9%,环比-4.8%。
- 一线城市近四周平均成交面积为65.68万方,同比+24.2%,环比+1.8%。
- 二线城市近四周平均成交面积为89.02万方,同比-5.2%,环比-9.1%。
- 三线城市近四周平均成交面积为36.24万方,同比+2.8%,环比-5.1%。
- 上周14城商品住宅可售面积为7491.66万方,同比-5.98%,环比+0.07%,14城去化周期为19.56个月,其中一线城市去化周期为13.87个月。
- 二手房成交及挂牌:
- 上周20城二手房成交面积为292.29万方,本年累计二手房成交面积为3346.04万方,累计同比-3.1%。
- 20城近四周平均成交面积为265.78万方,同比+5.8%,环比+2.5%。
- 截至2026/4/6全国城市二手房出售挂牌量指数为2.84,环比-17.9%,挂牌价指数为143.74,环比-0.24%。
- 土地市场成交:
- 上周100大中城市新增供应住宅类土地数量为35宗,成交住宅类土地数量为10宗,新增供应商服类土地数量为36宗,成交商服类土地数量为16宗。
- 近四周100大中城市平均住宅类土地成交数量/供应数量为0.55,平均商服类土地成交数量/供应数量为0.62。
- 近四周100大中城市成交住宅类土地楼面均价为8761.25元/平方米,溢价率为8.25%,环比+0.36pct,成交商服类土地楼面均价为1649.75元/平方米,溢价率为3.69%,环比-0.01pct。
行情回顾
- 上周A股申万一级房地产行业指数上涨4.13%,沪深300指数上涨1.99%,房地产指数跑赢沪深300指数2.15pct。
- 上周港股恒生物业服务及管理指数上涨2.9%,恒生综合指数上涨1.34%,物业服务及管理指数跑赢恒生综合指数1.56pct。
风险提示
- 政策不及预期,行业销售不及预期,收储进度不及预期,市场情绪极端避险。