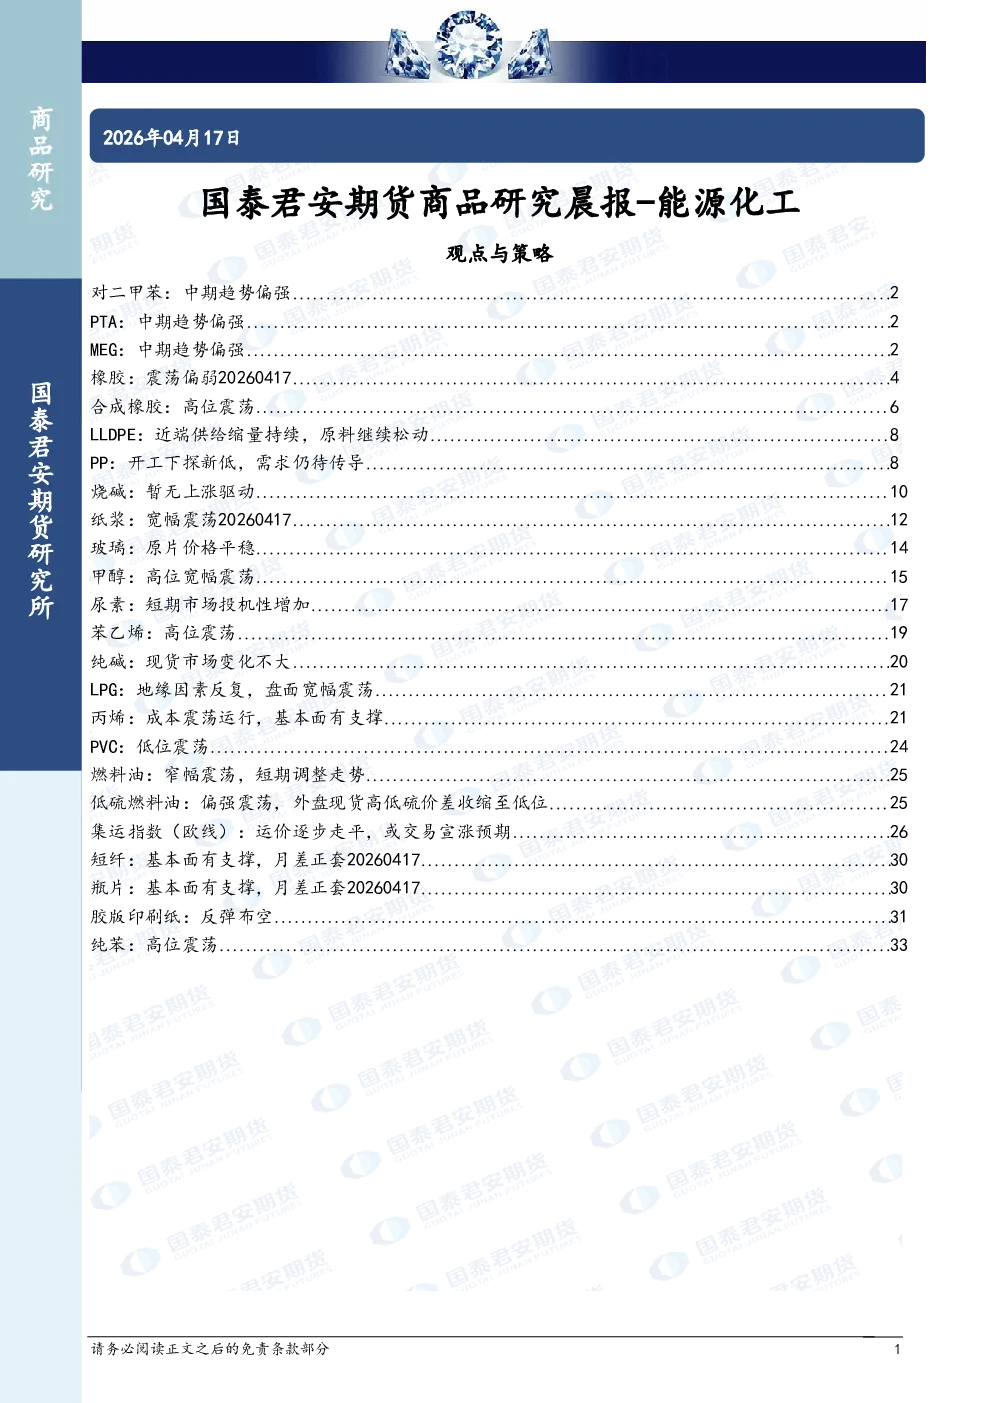
对二甲苯、PTA、MEG中期趋势偏强。PX受美亚物流消息影响大幅上涨,月差走强,5月份国内存500万吨以上的检修计划,供需缺口预计持续放大。PTA跟随PX上涨,月差大幅走强,四川能投检修,新凤鸣按计划检修,开工率持续下降。MEG伊朗停止化工品出口,沙特东海岸化工品出口完全停止,市场担忧乙二醇进口将长期下降,价格冲高,9-1月差冲高,未来进一步减产的概率偏低,陕西榆林化学检修。橡胶震荡偏弱。3月国内商用车市场迎来传统“金三”旺季,重卡市场强势增长成为拉动全钢胎市场变动的核心驱动力,对全钢胎配套与替换两大细分市场形成双重拉动。合成橡胶高位震荡。丁二烯供需双减明显,预计价格顶部回落,形成高位震荡格局。顺丁橡胶环节,目前同样呈现大幅的供需双减,库存逐步下滑,基本面改善。LLDPE近端供给缩量持续,原料继续松动。PP开工下探新低,需求仍待传导。烧碱暂无上涨驱动。国内在液氯强势情况下,检修或不及预期,只能依靠季节性检修缓解供应压力。纸浆宽幅震荡。期货盘面走弱直接拖累现货,下游对针叶浆的需求维持弱势,仅低价货源有成交,高价品牌出货困难。玻璃原片价格平稳。甲醇高位宽幅震荡。美国与伊朗地缘冲突仍处于反复拉扯的过程,中东地区甲醇供应仍处于大幅缩量状态内。尿素短期市场投机性增加。纯苯高位震荡。苯乙烯高位震荡。纯碱现货市场变化不大。LPG地缘因素反复,盘面宽幅震荡。丙烯成本震荡运行,基本面有支撑。PVC低位震荡。中东问题的反复仍会影响PVC后期走势。国内PVC供应相对充足,市场需求偏弱。燃料油窄幅震荡,短期调整走势。低硫燃料油偏强震荡,外盘现货高低硫价差收缩至低位。集运指数(欧线)运价逐步走平,或交易宣涨预期。短纤基本面有支撑,月差正套。瓶片基本面有支撑,月差正套。胶版印刷纸反弹布空。