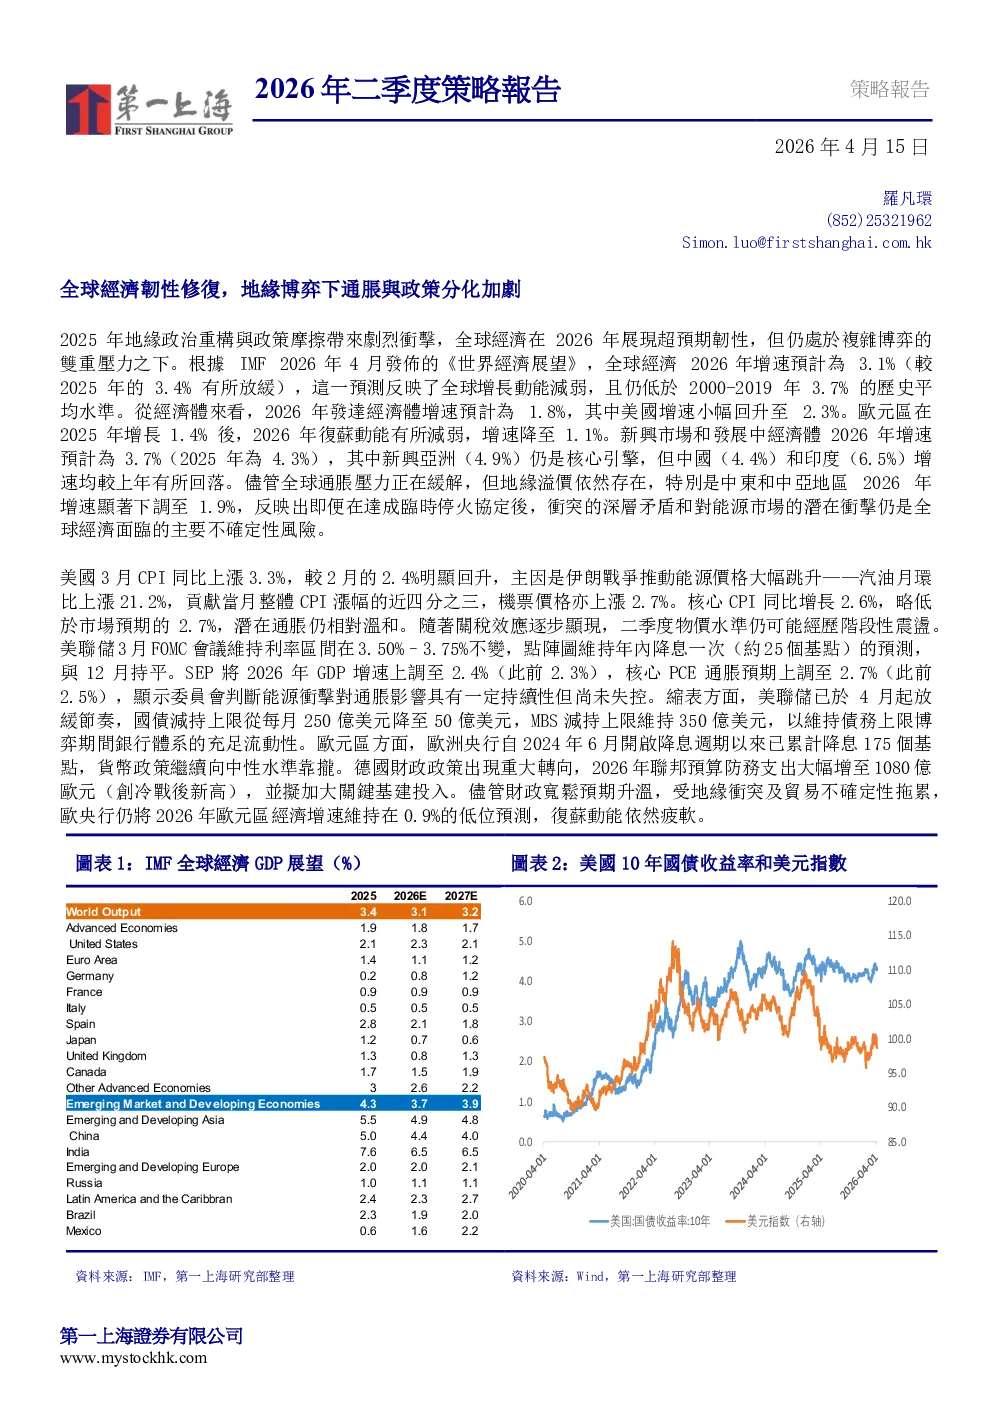
2026年全球经济增长预计为3.1%,较2025年放缓,但仍低于2000-2019年3.7%的历史平均水平。发达经济体增速预计为1.8%,其中美国2.3%,欧元区1.1%。新兴市场和发展中经济体增速预计为3.7%,其中新兴亚洲4.9%,中国4.4%,印度6.5%。地缘溢價依然存在,中东和中亚地区2026年增速显著下調至1.9%。
美国3月CPI同比上漲3.3%,主因是伊朗战争推动能源价格大幅跳升。核心CPI同比增長2.6%,略低於市场预期。美联储维持利率区间在3.50%-3.75%不變,点陣圖维持年內降息一次(约25個基點)的預測。縮表方面,國債減持上限從每月250億美元降至50億美元,以維持債務上限博弈期間銀行體系的充足流動性。
欧元区3月綜合PMI終值錄得50.7,較2月明顯回落。服務業PMI從51.9驟降至50.2,新訂單下滑,出口銷售萎縮。製造業PMI逆勢升至51.6,受德國財政擴張及戰時補庫存需求拉動。製造業投入成本通脹同步升至2022年10月以來最高。歐洲央行維持三大關鍵利率不變,預計2026年通脹為2.6%,GDP增速下調至0.9%。
中国2026年一季度经济实现平穩起步,CPI同比上漲1.0%,PPI同比由降转漲,增长0.5%。1-2月份规模以上工业增加值同比增长6.3%,固定資產投資同比增长1.8%,社會消費品零售總額同比增長2.8%。2026年政府工作報告将GDP增速目標定為4.5%-5%,实施更加積極有為的宏觀政策。一季度M2余额同比增長8.5%,M1余额同比增长5.1%,流通中貨幣余额同比增长12.5%。
港股一季度先揚後抑,年初受AI大模型突破带动AI叙事升溫,科技板块大幅上漲。进入2月末,伊朗战争爆發导致全球資產進入避險模式,能源價格跳升壓制風險偏好,科技与消费板块持续承壓。进入2025Q2地緣衝突擾動对股市影响減弱,我们對港股市場維持樂觀態度,主要基於美伊停火打開做多視窗、三類利空出盡、港股估值處於歷史低位水準。预计2026年恒生指數合理區間为25,000-30,000點,恒生中國企業指數區間為8,000-10,000點。
建议围绕AI硬件半导体、动力电池、非银金融保险证券、黄金、高息红利及创新药六大板块公司进行结构性配置。推荐关注中芯國際、華虹半導體、長飛光纖、宁德时代、天齐鋰業、比亚迪股份、香港交易所、中信證券、中國平安、紫金礦業、中國移動、中國電信、中國聯通、中國神華、荣昌生物、聯邦製藥、藥明生物等。