核心观点
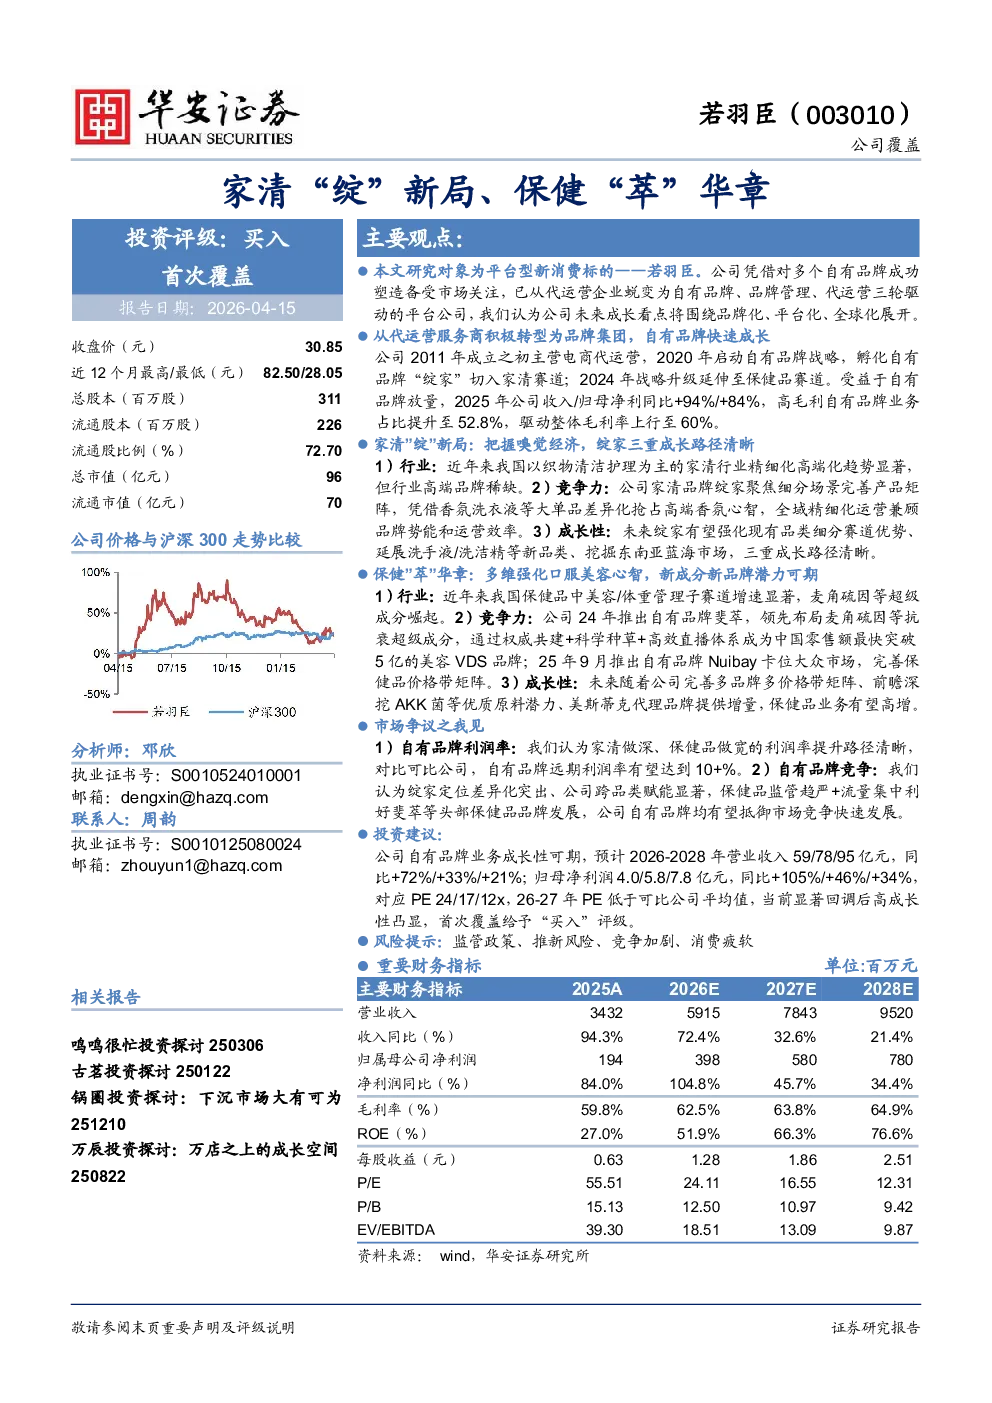
若羽臣已从代运营企业成功转型为兼有“自有品牌”“品牌管理”“代运营”三轮驱动的平台公司,未来成长看点将围绕品牌化、平台化、全球化展开。
自有品牌
- 已成为第一主业:绽家(家清)和斐萃(保健品)两大自有品牌快速成长,2025年收入占比达52.8%,成为公司主要收入来源。
- 多元化品牌矩阵:绽家、斐萃、Nuibay三大自有品牌接力增长,分别定位高端家清、高端保健品和大众保健品,形成高低互补的协同格局。
- 利润率提升路径清晰:家清业务通过深化高端香氛标签和优化渠道提升溢价和效率;保健品业务通过完善品牌矩阵和提升渠道效率提升利润率,远期利润率有望达到10%以上。
平台能力
- 品牌管理业务增长强劲:通过总代理、经营权买断、合资公司等多种合作模式,为品牌提供全方位全生命周期服务,2024-2025年收入同比高增212%/79%。
- 多业务协同提效:平台系统能力外溢及复用,包括多业务协同、产业链掌控及AI数字化能力,打造长期壁垒。
- 全球化布局:以东南亚为出海起点,凭借AH双资本平台打造全球化新增长级,2025年9月提交港交所IPO申请。
家清业务
- 行业趋势:家清行业线上化、精细化、高端化趋势显著,高端品牌稀缺。
- 竞争优势:绽家聚焦细分场景完善产品矩阵,凭借香氛洗衣液等大单品差异化抢占高端香氛心智,全域精细化运营兼顾品牌势能和运营效率。
- 未来成长路径:深挖明星单品潜力、围绕香氛标签拓品、扬帆出海。
保健品业务
- 行业趋势:我国膳食补充剂市场结构升级、成分驱动,抗衰/美白需求爆发,高端科学成分频繁升级。
- 竞争优势:斐萃领先布局麦角硫因等超级成分,通过权威共建+科学种草+高效直播体系成为中国零售额最快突破5亿的美容VDS品牌。
- 未来成长路径:完善多品牌多价格带矩阵、前瞻深挖AKK菌等优质原料潜力、美斯蒂克代理品牌提供增量。
市场争议
- 自有品牌利润率:家清做深、保健品做宽的利润率提升路径清晰,对比可比公司,自有品牌远期利润率有望达到10%以上。
- 自有品牌竞争:绽家定位差异化突出、公司跨品类赋能显著,保健品监管趋严+流量集中利好斐萃等头部保健品品牌发展,公司自有品牌均有望抵御市场竞争快速发展。
研究结论
- 盈利预测:预计2026-2028年公司营业收入59/78/95亿元,同比+72%/+33%/+21%;归母净利润4.0/5.8/7.8亿元,同比+105%/+46%/+34%,对应PE24/17/12x。
- 投资建议:公司自有品牌业务成长性可期,26-27年PE低于可比公司平均值,当前显著回调后高成长性凸显,首次覆盖给予“买入”评级。
风险提示
- 产品品牌推新不及预期
- 竞争加剧风险
- 消费疲软
- 食品安全&监管风险