一、研究观点
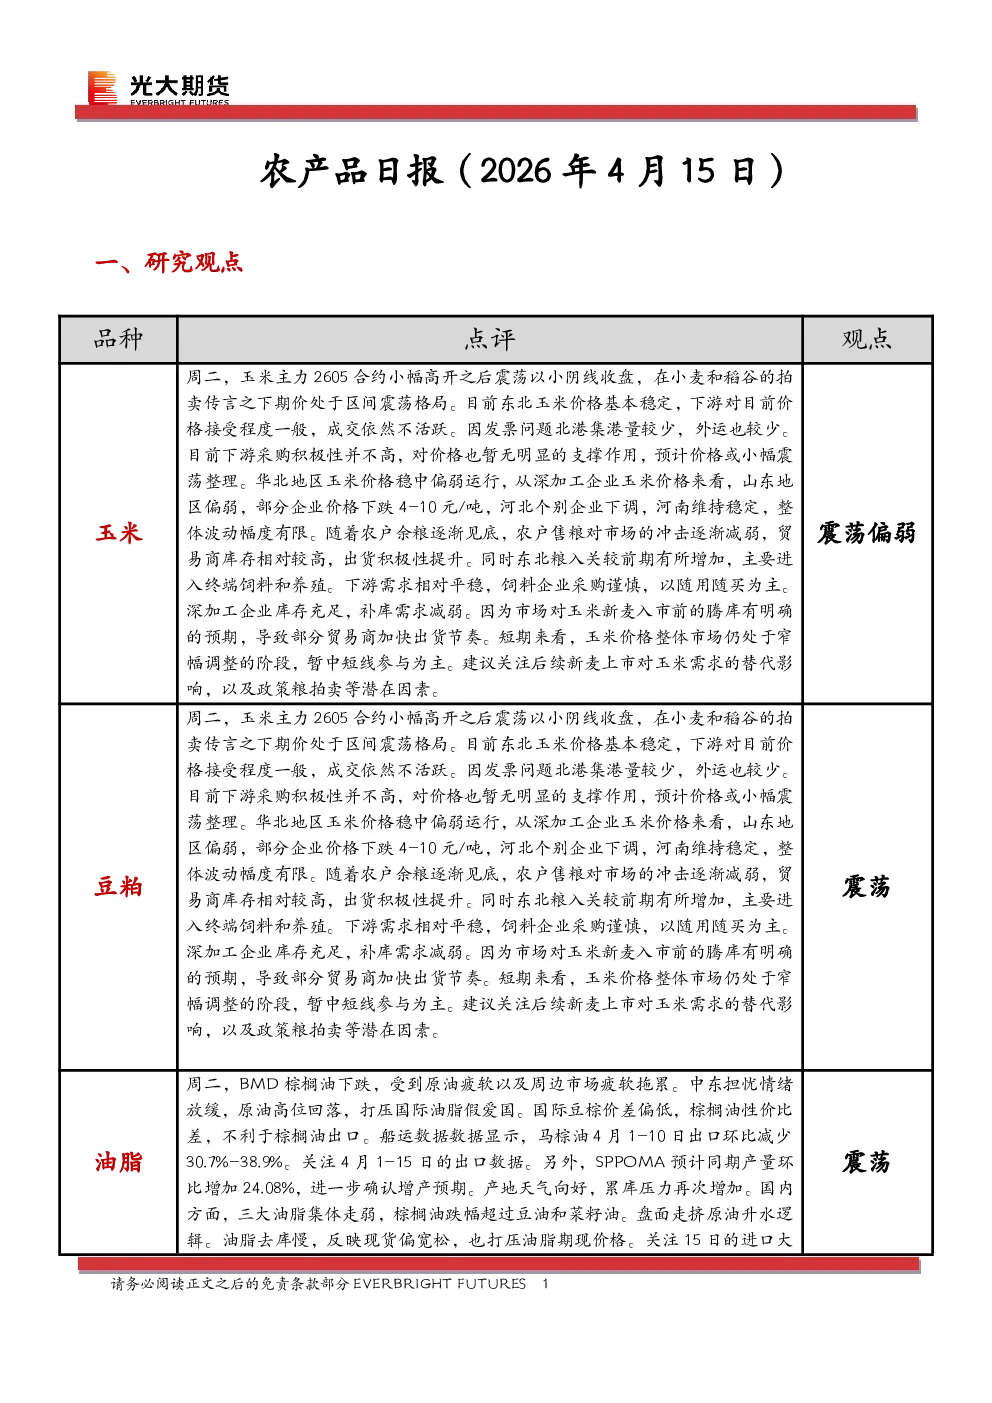
- 地缘局势缓和可能使原油、油脂、油料价格回吐高溢价。
- 棕榈油产地增产周期已开启,出口量预计激增,库存或大幅下滑。
- 印尼B50生柴政策若顺利实施,将形成强力长期利多。
- 国内豆油进入季节性消费淡季,油脂波动率将加大。
- 豆粕终端需求预期下滑,基差与单边价格面临下行压力。
二、市场信息
- 地缘局势:美国与伊朗间接谈判或使中东局势趋缓,影响油料价格。
- MPOB 3月供需报告前瞻:马棕产量预计小幅增加,出口量激增,库存大幅下滑。
- 产地供应:马棕单产及产量环比增加,增产周期开启。
- 印尼B50政策:拟7月1日起实施,资金瓶颈将解决,发动机测试进行中。
- 国内豆油:季节性消费淡季,成交量大幅缩减,受生柴利好及地缘影响波动加大。
- 豆粕基本面:猪价低迷、养殖端去产能,终端需求预期下滑,库存去化有限。
- 光大期货:若地缘局势缓和,油脂价格重心回调,棕榈油表现弱于豆油和菜籽油;若局势焦灼,油脂价格重心上移。
三、品种价差
- 合约价差及基差数据来源:wind 光大期货研究所。
四、研究团队介绍
- 王娜:光大期货研究所农产品研究总监,大商所十大投研团队负责人。
- 侯雪玲:光大期货豆类分析师,连续多年获“最佳农产品分析师”称号。
- 孔海兰:光大期货鸡蛋、生猪行业研究员,担任第一财经频道嘉宾分析师。
五、免责声明
- 报告信息来源于公开资料,准确性、可靠性、完整性不作保证。
- 观点、结论和建议仅供参考,不构成投资依据,投资者自负盈亏。