固定收益部市场日报
市场动态
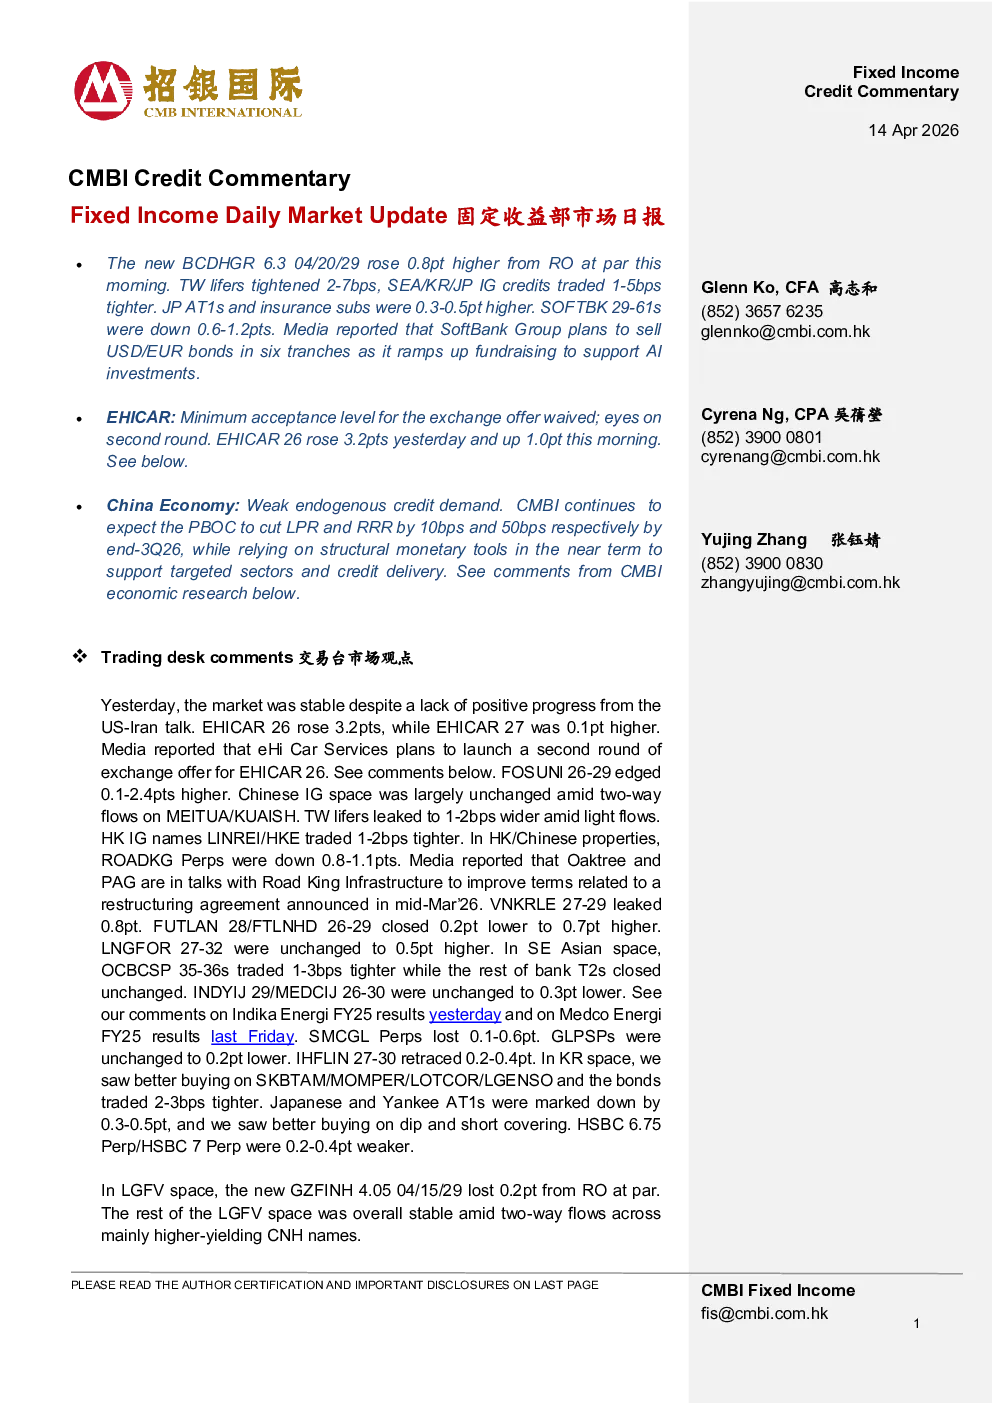
- 新发行BCDHGR 6.3:今日上涨0.8个基点,溢价发行。
- 台湾地区信用债:收益率收窄2-7个基点。
- 东南亚/韩国/日本投资级信用债:收益率收窄1-5个基点。
- 日本AT1s和保险子公司的信用债:上涨0.3-0.5个基点。
- 软银信用债:29-61期收益率下跌0.6-1.2个基点。
- eHi Car信用债:26期收益率昨日上涨3.2个基点,今日再涨1.0个基点。
- 富途控股信用债:26-29期收益率上涨0.1-2.4个基点。
- 中国投资级信用债:整体波动不大,美图/快手收益率双向波动。
- 香港地区投资级信用债:林莱/中集安瑞科收益率收窄1-2个基点。
- 香港/中国房地产行业信用债:Road King永续债收益率下跌0.8-1.1个基点。
- 越南/韩国/印尼投资级信用债:VNKRLE 27-29期收益率收窄0.8个基点,FUTLAN 28/FTLNHD 26-29期收益率收窄0.2-0.7个基点。
- 液化天然气行业信用债:LNGFOR 27-32期收益率不变或上涨0.5个基点。
- 东南亚银行次级债:OCBCSP 35-36期收益率收窄1-3个基点。
- 汽车金融行业信用债:新发行GZFINH 4.05 04/15/29收益率下跌0.2个基点,其他汽车金融债整体稳定。
宏观经济
- 中国经济:3月信贷数据显示流动性保持宽松,但内生信用需求进一步疲软。
- 社会融资规模增速放缓至7.9%(YoY),3月新增5.23万亿元(高于预期5.09万亿元)。
- 政府债券融资下降21.8%(YoY),财政刺激力度不及预期。
- 企业债券融资显著回升至3.95万亿元(YoY增长434%)。
- 新增人民币贷款下降17.5%(YoY)至3.2万亿元,其中住户贷款下降50.2%(YoY)。
- 消费信贷下降59.6%(YoY)至1.956万亿元。
- 中长期住户贷款下降41.5%(YoY)至2.953万亿元。
- 企业贷款整体下降,短期融资占比仍高。
- 政策预期:CMBI预计央行将下调LPR和RRR各10个基点和50个基点,短期内依赖结构性货币政策工具支持特定行业和信贷投放。
重点公司分析
- eHi Car信用债:
- 接受上周换债要约中63.51%的美元168.966亿元(即全部要约金额),豁免85%最低接受率门槛。
- 已获得退出同意征集的必要同意,消除非财务限制性条款和违约事件。
- 计划发行15.2065亿美元EHICAR 10。
- 媒体报道eHi计划申请新的NDRC配额以解决剩余97.064亿美元EHICAR 7,并启动第二轮换债要约。
- 当前估值已反映非违约事件的过度下行风险,尽管eHi去杠杆进展缓慢。
- 预计eHi可能就EHICAR 12进行协商式LME,该到期日对市场影响较小。
市场观点
- 交易台观点:市场整体稳定,eHi Car换债进展受关注,富途控股信用债上涨,中国投资级信用债波动不大。
- 分析员观点:eHi Car需关注NDRC配额申请和第二轮换债要约;中国经济内生信用需求疲软,政策需进一步降低融资成本并改善信贷传导。