事件概述
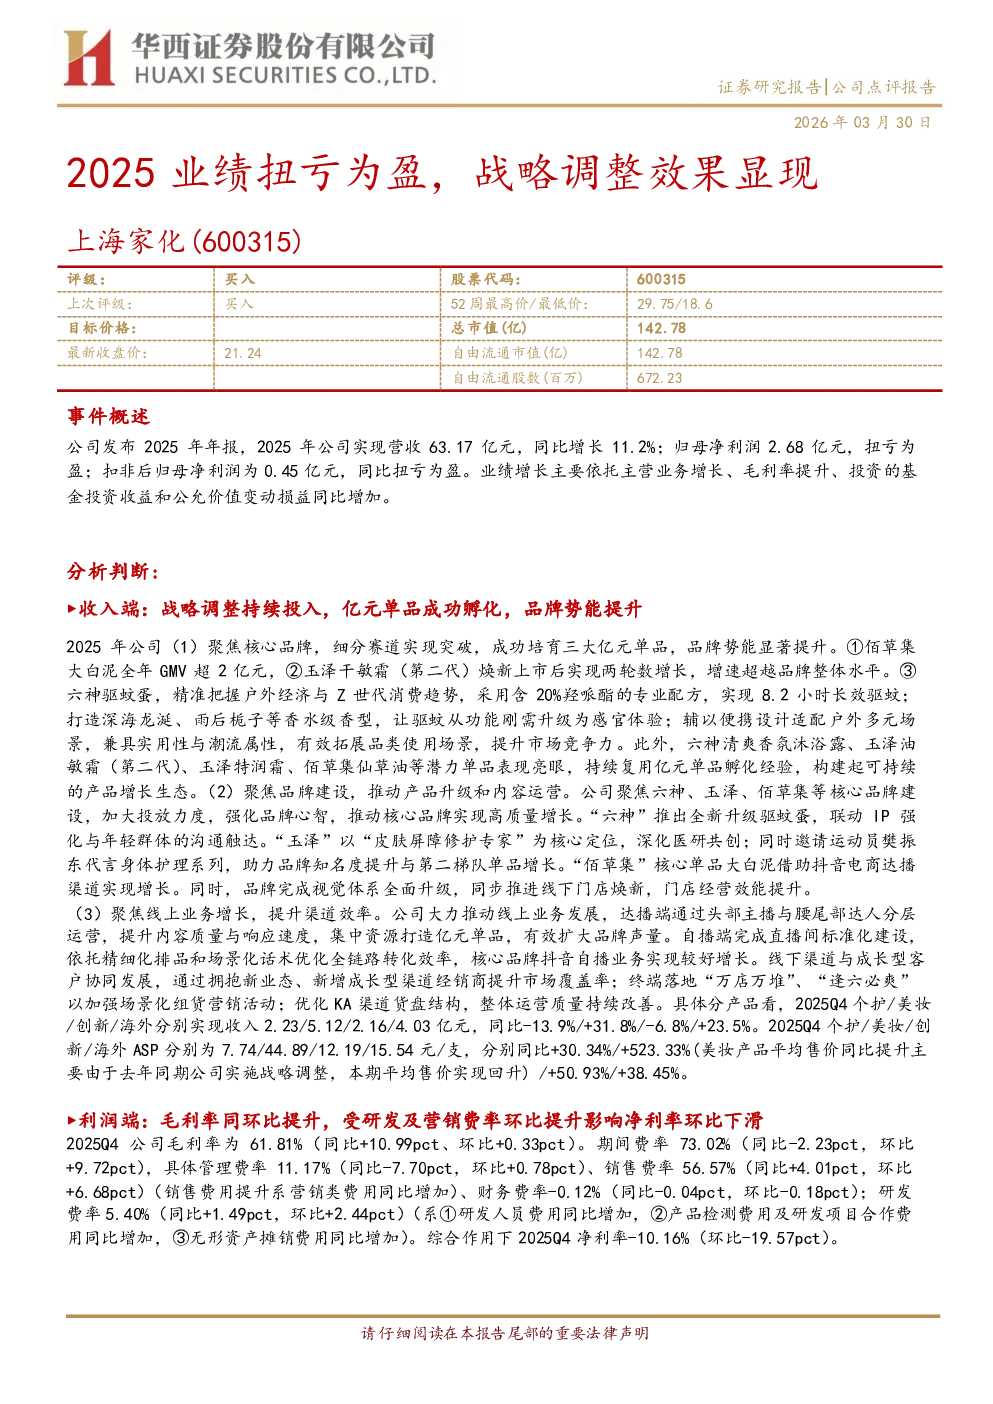
上海家化2025年年报显示,公司实现营收63.17亿元,同比增长11.2%;归母净利润2.68亿元,扭亏为盈;扣非后归母净利润0.45亿元,同比扭亏为盈。业绩增长主要依托主营业务增长、毛利率提升、基金投资收益和公允价值变动损益同比增加。
分析判断
收入端
- 核心品牌与亿元单品:聚焦核心品牌,成功培育三大亿元单品——佰草集大白泥(GMV超2亿元)、玉泽干敏霜(第二代)、六神驱蚊蛋;其他潜力单品如六神清爽香氛沐浴露、玉泽油敏霜(第二代)等表现亮眼。
- 品牌建设:加大投放力度,强化品牌心智。六神推出全新驱蚊蛋,玉泽深化医研共创并邀请樊振东代言,佰草集大白泥借助抖音电商达播渠道实现增长;品牌完成视觉体系升级,推进线下门店焕新。
- 线上业务:达播端通过头部与腰部达人分层运营,自播端完成直播间标准化建设,核心品牌抖音自播业务增长;线下渠道与成长型客户协同发展,优化KA渠道货盘结构。
利润端
- 毛利率:2025Q4毛利率61.81%,同比+10.99pct、环比+0.33pct。
- 期间费率:2025Q4期间费率73.02%,同比-2.23pct,环比+9.72pct,主要受研发及营销费率环比提升影响。
- 净利率:2025Q4净利率-10.16%,环比-19.57pct。
投资建议
公司持续深化战略调整,亿元单品孵化及品牌势能提升效果显现。预计2026-2028年收入分别为71.85/80.58/88.64亿元,归母净利润分别为3.39/4.14/4.81亿元,EPS为0.50/0.62/0.72元。对应2026年PE分别为42/34/30倍,维持“买入”评级。
风险提示
- 宏观经济景气度不及预期
- 行业竞争加剧
- 公司经营改善不及预期
盈利预测与估值
| 年度 | 营业收入(百万元) | 归母净利润(百万元) | 毛利率(%) | 每股收益(元) | PE | PB |
|------------|------------------|---------------------|-----------|--------------|------|------|
| 2024A | 5,679 | -833 | 57.6 | -1.24 | - | 2.20 |
| 2025A | 6,317 | 268 | 62.6 | 0.40 | 53.10 | - |
| 2026E | 7,185 | 339 | 64.5 | 0.50 | 42.16 | 1.99 |
| 2027E | 8,058 | 414 | 65.9 | 0.62 | 34.46 | 1.88 |
| 2028E | 8,864 | 481 | 66.4 | 0.72 | 29.65 | 1.78 |