公司2025年前三季度业绩表现及战略分析
收入端表现
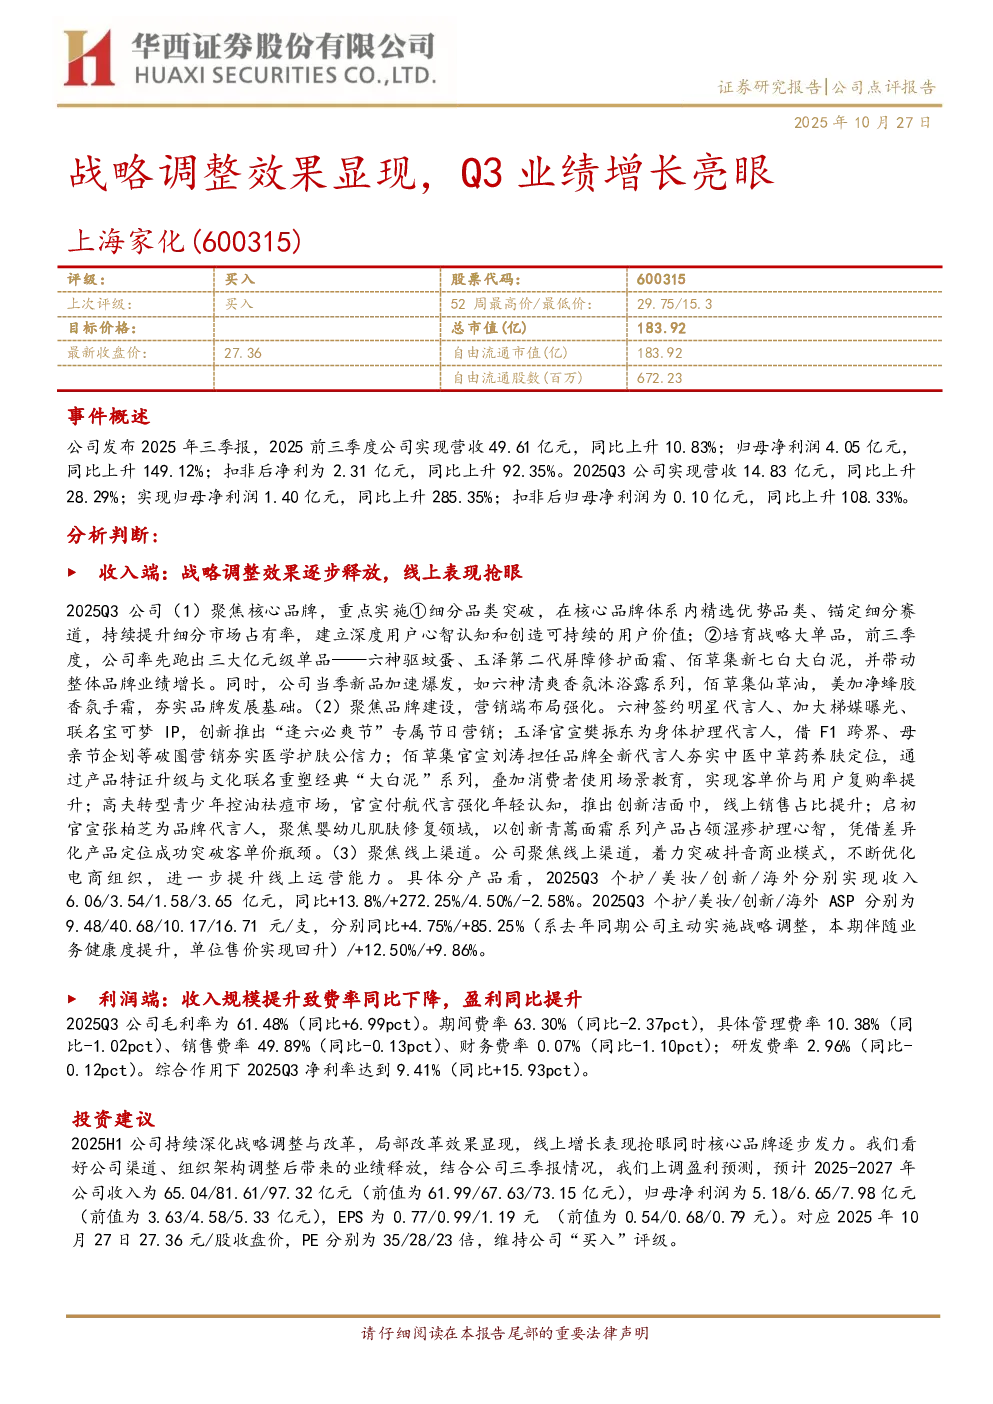
- 整体营收:2025年前三季度实现营收49.61亿元,同比增长10.83%;归母净利润4.05亿元,同比增长149.12%;扣非后净利润2.31亿元,同比增长92.35%。
- 季度表现:2025Q3实现营收14.83亿元,同比增长28.29%;归母净利润1.40亿元,同比增长285.35%;扣非后归母净利润0.10亿元,同比增长108.33%。
战略调整效果
- 核心品牌聚焦:
- 细分品类突破:精选优势品类,提升细分市场占有率,建立深度用户心智。
- 战略大单品培育:六神驱蚊蛋、玉泽第二代屏障修护面霜、佰草集新七白大白泥等三大亿元级单品带动业绩增长。
- 新品加速爆发:六神清爽香氛沐浴露系列、佰草集仙草油、美加净蜂胶香氛手霜等。
- 品牌建设强化:
- 六神:签约明星代言人,加大梯媒曝光,联名宝可梦IP,推出“逢六必爽节”营销。
- 玉泽:官宣樊振东为代言人,借F1跨界、母亲节企划等营销。
- 佰草集:官宣刘涛为代言人,特证升级“大白泥”系列,叠加场景教育提升客单价与复购率。
- 高夫:转型青少年控油祛痘市场,官宣付航代言,推出创新洁面巾,线上销售占比提升。
- 启初:官宣张柏芝为代言人,聚焦婴幼儿肌肤修复,以青蒿面霜系列产品占领湿疹护理心智。
- 线上渠道突破:
- 聚焦抖音商业模式,优化电商组织,提升线上运营能力。
- 各分产品线上表现:个护/美妆/创新/海外分别实现收入6.06/3.54/1.58/3.65亿元,同比+13.8%/+272.25%/4.50%/-2.58%。
- ASP提升:个护/美妆/创新/海外ASP分别为9.48/40.68/10.17/16.71元/支,同比+4.75%/+85.25%/+12.50%/+9.86%。
利润端表现
- 毛利率:2025Q3毛利率为61.48%,同比+6.99pct。
- 期间费率:63.30%,同比-2.37pct,具体管理费率10.38%(同比-1.02pct)、销售费率49.89%(同比-0.13pct)、财务费率0.07%(同比-1.10pct)、研发费率2.96%(同比-0.12pct)。
- 净利率:2025Q3净利率达到9.41%,同比+15.93pct。
投资建议
- 业绩释放:公司渠道、组织架构调整效果显现,线上增长抢眼,核心品牌逐步发力。
- 盈利预测上调:预计2025-2027年公司收入为65.04/81.61/97.32亿元,归母净利润为5.18/6.65/7.98亿元,EPS为0.77/0.99/1.19元。
- 估值与评级:对应2025年10月27日27.36元/股收盘价,PE分别为35/28/23倍,维持“买入”评级。
风险提示
- 宏观经济景气度不及预期。
- 行业竞争加剧。
- 公司经营改善不及预期。