中国电力(2380,买入):清洁能源业绩承压,看好公司战略转型
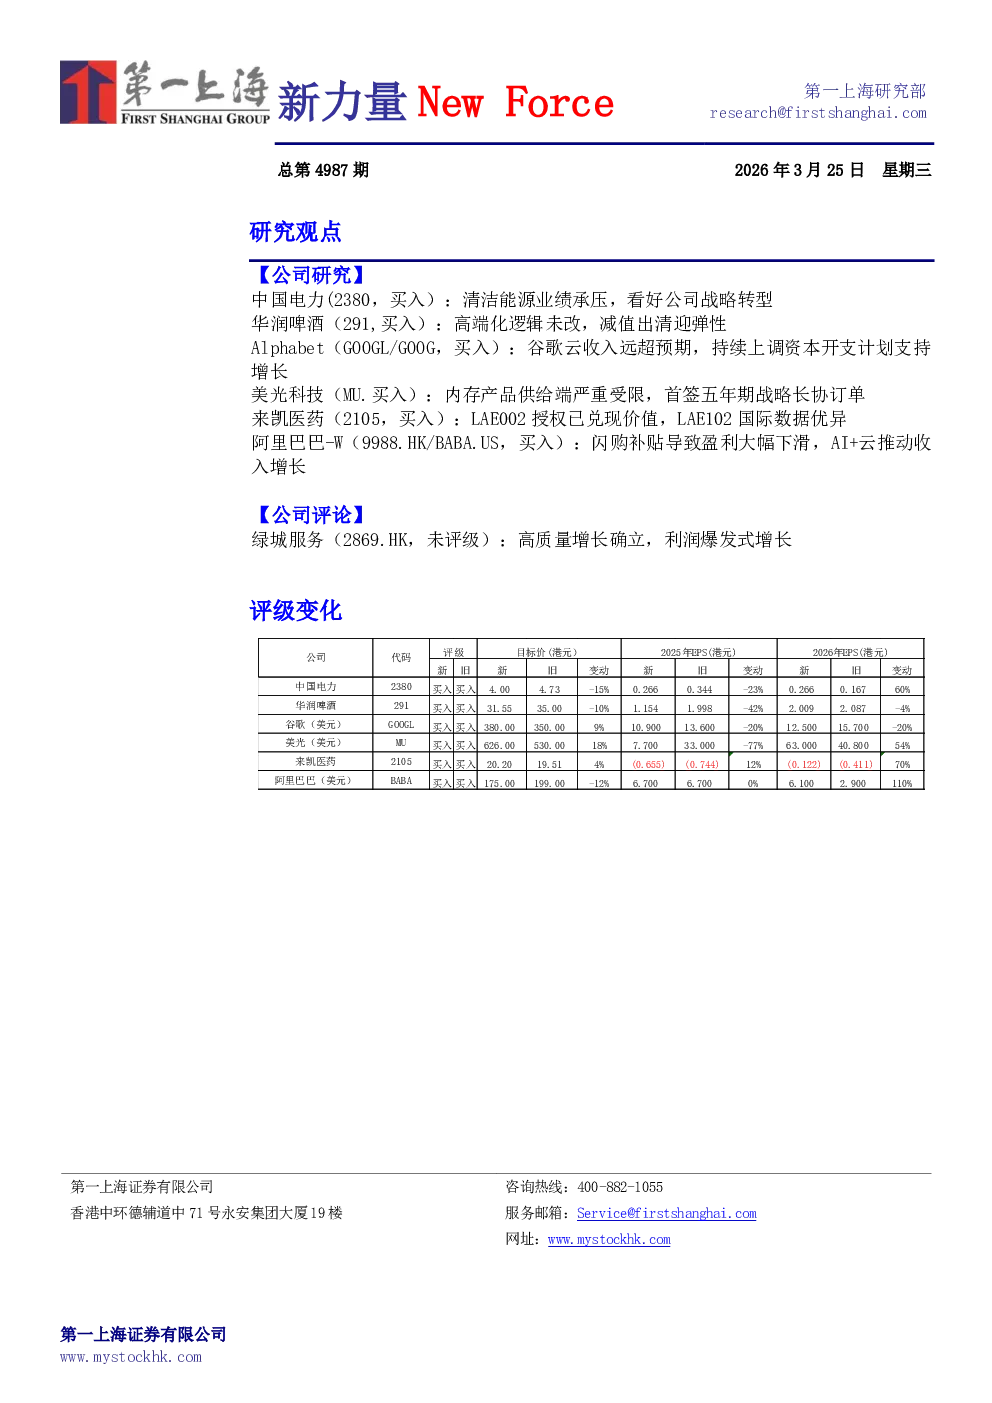
2025年整体业绩符合预期,收入490.3亿元,同比下降9.6%;经营利润119.4亿元,同比下降1.9%;权益持有人应占利润34亿元,同比下降11.9%;净利润29.1亿元,同比下降13.5%。公司2025年自由现金流转正至3.2亿元,经营性现金流同比增长74.4%至185.2亿元,财务状况改善。煤电盈利改善,火电分部净利润同比增长45.8%至22.7亿元,主要受益于煤电单位燃料成本下降;风电分部净利润同比下降7.5%至29.4亿元;光伏分部净利润同比下降43.3%至9.8亿元;水电分部利润同比下降41.7%至3亿元。公司资本开支同比下降35.5%至182亿元,发展战略由规模优先转型为效益优先,未来资本开支预计维持200亿元体量。下调目标价至4港元,买入评级,看好公司水火电盈利压舱石+绿电成长引擎组合,战略转型后股东回报有望持续提升。风险提示市场化交易电价大幅下降。
华润啤酒(291,买入):高端化逻辑未改,减值出清迎弹性
2025年公司营业额379.9亿元微降,主受白酒业务深度调整拖累,核心啤酒业务持平。利润端优于营收,不计特别项目EBITDA增+9.9%至98.8亿元。啤酒高端化行稳致远,次高档以上产品销量持续提升,白酒业务受行业周期调整影响,营收下滑并计提28.77亿元商誉减值。公司坚持“有限多元化”战略,预计未来白酒业务将更聚焦核心市场,重点推广摘要及金沙品牌。成本管控构筑护城河,盈利预期乐观。目标价31.55港元,买入评级。
Alphabet(GOOGL/GOOG,买入):谷歌云收入远超预期,持续上调资本开支计划支持增长
本季度公司收入达1138亿美元,同比增长18%。谷歌广告业务同比增长13.6%至823亿美元。谷歌云同比增长47.8%至177亿美元。毛利率为59.8%,同比增长1.9个百分点。谷歌云业务年化收入超过700亿美元,RPO环比增长55%达到2400亿美元。公司将2026全年资本开支(CapEx)指引大幅上调至1750-1850亿美元。目标价380美元,买入评级。
美光科技(MU.买入):内存产品供给端严重受限,首签五年期战略长协订单
2026Q2公司营收238.6亿美元,同比增加196.3%。毛利率为74.4%,同比增长37.6个百分点;经营利润161.4亿美元,同比增长810.0%。Non-GAAP摊薄EPS达12.1美元。AI需求重构存储周期,内存产品供给端严重受限。公司首签五年期战略长协订单,未来两年资本开支强劲增长。目标价626美元,买入评级。
来凯医药(2105,买入):LAE002授权已兑现价值,LAE102国际数据优异
2025年公司实现收益人民币1.07亿元,主要来源于与齐鲁制药就LAE002达成的对外授权协议的首付款确认。研发投入增加至人民币2.49亿元。公司年内亏损收窄10%至人民币2.29亿元。核心代谢管线LAE102海外一期临床显示出显著的增肌效果和优于同类竞品的安全性。肿瘤管线LAE002(afuresertib)授权合作与注册冲刺。下一阶段催化剂:LAE102预计2026年下半年公布中国I期MAD扩展顶线结果;LAE002(afuresertib)针对HR+/HER2-乳腺癌的III期注册临床AFFIRM-205将于2026年上半年揭盲。目标价至20.2港元,买入评级。
阿里巴巴-W(9988.HK/BABA.US,买入):闪购补贴导致盈利大幅下滑,AI+云推动收入增长
FY2026Q3营收2848亿元,剔除高鑫零售/银泰后同口径同比增长9%。利润端受战略投入影响明显,营业利润106亿元,经营利润率4%。云业务未来五年收入突破一千亿美元。电商业务短期承压,但韧性强。下调目标价至175美元/170港元,买入评级。
绿城服务(2869.HK,未评级):高质量增长确立,利润爆发式增长
2025年全年总收入191.6亿元,同比增长7.1%。核心经营利润表现亮眼为18.8亿元,同比增长24.6%。归母净利润达8.8亿元,同比增长29.9%。公司建议每股派息0.24港币,同比增长20%。核心亮点:非住业态成为新引擎;“以收定支”运营提效;“灯塔行动”引入大模型和机器人应用。未来展望:增长目标明确,市场拓展计划新拓货值40亿元,股东回报承诺维持高股息政策。建议重点关注其在非住领域的拓展进度及科技降本带来的利润率持续改善。