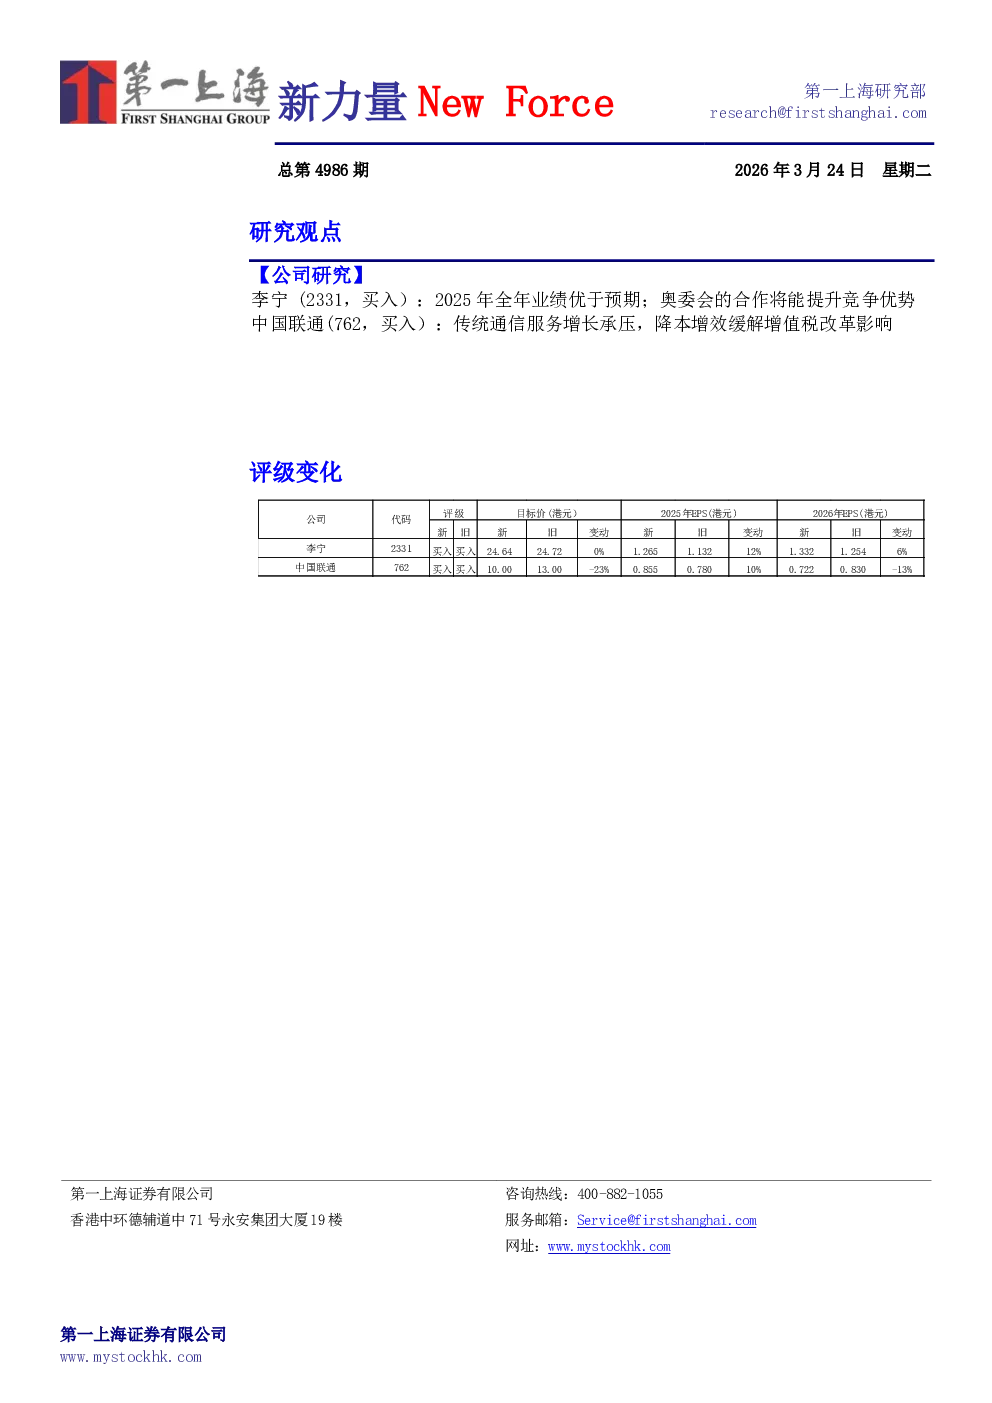
李宁(2331,买入):2025年全年业绩优于预期;奥委会的合作将能提升竞争优势
- 2025年全年业绩概况:公司录得收入295.9亿元人民币,同比增长3.2%。自营零售/批发/电商/海外业务分别增长-3.3%/+6.3%/+5.3%/-19.5%。鞋增长2.4%,服装增长2.3%,配件增长12.7%。跑步零售流水增长10%,综训增长5%,篮球及运动休闲分别下跌19%/9%。毛利率下跌0.4个百分点到49.0%,经营开支比率减少0.6pct到36.5%。经营利润和股东应占净利润分别增长6.0%和下跌2.6%到38.9及29.4亿元。经营利润率为13.2%,股东应占净利润率为9.9%。
- 其他营运指标:集团整体零售流水同比持平。线下经营低单位数下降,客流中单位数下降,线下折扣加深1pct至6折中段,平均单价低单位数下降。线上直营流水中单位数提升,客流增加约2%,转化率持平,折扣率加深约1pct。整体渠道存货周转月为4.0,6个月或以内的存货占为85%。库存同比增加3%到28.5亿元,6个月或以内的存货占比为79%。李宁牌和李宁YOUNG的销售点分别为6091和1518个,店铺总面积基本持平,平均月店效略有减少。大店数目约为1455个,平均面积约404平方米。9代店数为1834家,平均店效为30万元。儿童、中国李宁和李宁1990的平均店效分别约为14万元、34万元和25万元。
- 2026年展望:预计2026年收入有高单位数的增长,受益于与奥委会的合作。预计毛利率维持稳定,但经营费用比率应会提升,综合预计净利润率会在高单位数的水平。2026年开店计划:直营净开50-55家,批发净开30-40家,中国李宁净关30家,1990净开5家,童装净开140-150家。
- 研究结论:2025年全年业绩优于预期。短期经营环境仍有挑战,但加大投入能推动未来增长。维持买入评级,目标价24.64港元。
- 风险因素:收入增长不及预期、国际品牌竞争、宏观经济影响。
中国联通(762,买入):传统通信服务增长承压,降本增效缓解增值税改革影响
- 业绩增长放缓,财务管理精益化:2025年营业收入3922亿元(YoY+0.7%),服务收入3477亿元(YoY+0.5%)。税前利润255亿元(YoY+0.8%),股东应占盈利208亿元(YoY+1.0%)。资本支出542亿元,占服务收入比降至16%,2026年计划降至500亿元,算力投资占比35%+。应收账款质态改善,自由现金流360亿元(YoY+28.5%),资产负债率44.6%,债务资本率8.4%。股东回报层面,全年每十股股息0.417元(YoY+3.1%),派息率61.3%。
- 基本盘根基稳固,但增速持续放缓:连接总规模突破12.5亿个,移动及宽带用户超4.8亿户。融合业务渗透率78.3%,移网出账用户净增1332万户,宽带用户净增761万户。物联网连接数突破7亿,新能源汽车联网份额超65%。5G专网收入123亿元(YoY+51%),5G工厂超9000家,5G虚拟专网客户数超23000个。获得卫星移动通信业务经营许可,布局6G、量子通信。
- 数智创新业务支撑成长:战略性新兴产业占收比超86%。算力业务收入占比超15%(YoY+1.1pct),人工智能收入同比增长超140%。数据中心收入281亿元(YoY+8.5%),智算规模达45 EFLOPS。联通云收入同比增长5.2%,服务近四十万企业用户。推出元景万象等平台,积累超400TB高质量数据集。国际业务收入136亿元(YoY+9.2%),在东盟、中东、欧洲等区域落地多个标杆项目。
- 研究结论:尽管增值税改革短期内影响收入利润,公司已转型为数字科技领军企业,进入高质量发展阶段。资本开支转向提质升级,算力、AI等新赛道布局全面。运营精益化促使现金流改善,分红比例创历史新高。维持买入评级,目标价10港元。
- 风险提示:ARPU值承压、宏观经济压力加大、资本开支下降不及预期。