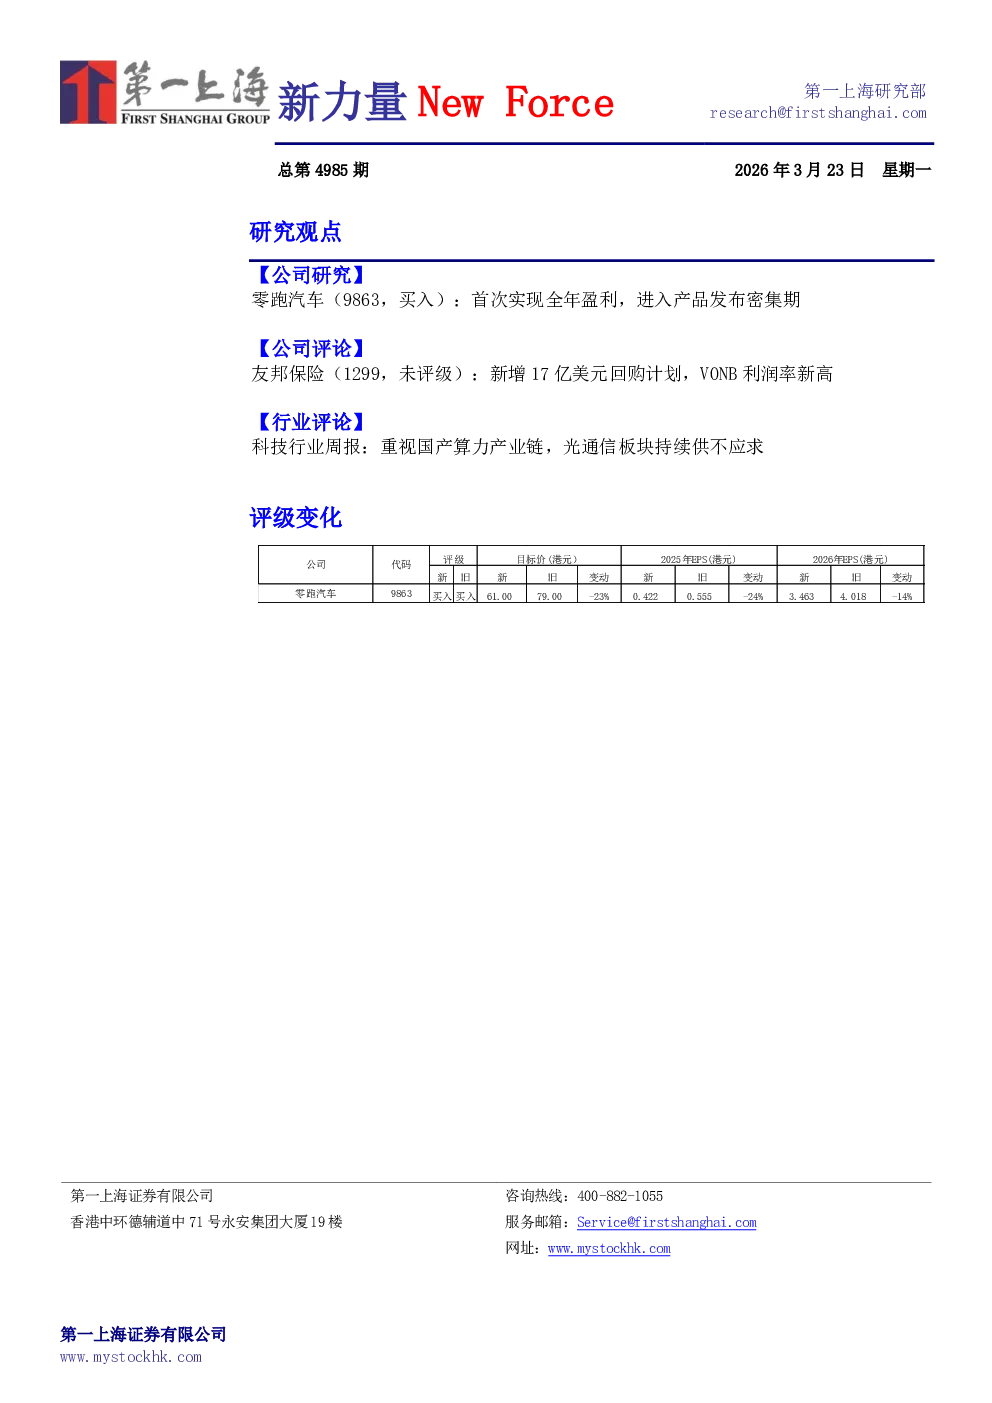
零跑汽车(9863,买入):首次实现全年盈利,进入产品发布密集期
- 首次实现全年盈利:2025年实现营业收入647.3亿元,同比增长101.3%;综合毛利率提升至14.5%,创历史新高;归属于母公司净利润5.4亿元,首次实现年度盈利。经营现金流净额126.2亿元,自由现金流78.2亿元,年末在手资金378.8亿元。
- 销量利润指引不变:2025年全年交付新车596,555台,同比增长103.1%;海外出口67,052台,位列新势力出口第一。维持2026年100万销量指引,预计2026年上半年原材料价格上涨对公司整体毛利率影响有限,仍维持2026年50亿元全年利润目标指引不变。
- 市值与估值:市值622亿港元,已发行股本14.2亿股,52周高/低76.3港元/17.5港元,每股净现值9.93元。目标价61港元,给予买入评级。
- 产品发布:2026年是零跑产品大年,A系列有零跑A10、零跑A05上市,D系列有全新D19、D99上市;B、C系列部分车型将进行改款;激光雷达、高阶智驾下探至10万级;D系列冲击高端,提升毛利率与品牌力。
- 海外市场:海外销售网络已快速扩张至约900家,B平台和A平台车型在欧洲具备需求;欧洲CKD工厂将于2026年下半年投产,马来西亚工厂进展顺利;坚持“渠道+产能+供应链”本地化体系,出海速度将快于预期。
- 目标价与预测:预测2026-2028年新能源车销量分别为94万辆、120万辆、138万辆;收入分别为1057亿元/1369亿元/1629亿元人民币;归母净利润分别为44亿元、65亿元和85亿元;对应当前股价PE分别为14.0倍、9.5倍、7.3倍。给予2026年18倍PE估值,目标价为61港元。
友邦保险(1299,未评级):新增17亿美元回购计划,VONB利润率新高
- 业绩亮点:2025年全面超预期,VONB、OPAT、UFSG、内含价值均创历史新高,增速全面双位数;香港强势反弹(VONB+28%)、中国内地高质量扩张(VONB+14%)、ASEAN与印度协同增长。
- 新业务价值(VONB):同比增长15%至55.16亿美元,VONB利润率达58.5%(历史最高);量价双升:代理渠道ANP持续强劲,银保渠道VONB增速22%;产品结构优化,91%新业务来自保障型及低/无保证类产品;每1美元NBI创造3.8美元VONB;新增客户约230万。
- 区域表现:香港VONB+28%,代理与银保/经纪渠道共振发力;中国内地VONB+14%,新地区布局加速,2025年新增安徽、山东、重庆、浙江4个新市场;东盟市场(泰国、新加坡、马来西亚、越南、印尼、菲律宾)整体按ANP计均为各市场第一寿险公司。
- 渠道表现:代理渠道占VONB 73%、利润率71.5%;银保渠道VONB自2022年至2025年增长2.4倍,合规保费占比高达86%。
- 营运利润:OPAT同比增长12%/股至71.36亿美元,主要驱动力:保险服务结果+10.22亿美元,费用率下降70bps至8.1%。
- 股东回报:2025年股东回报43亿美元(+13%),新一轮17亿美元回购落地;现金分红每股193.08港仙(+10%),股份回购7亿美元,额外超额回购10亿美元。
- 投资回报:固定收益收益率4.3%,总投资回报率4.7%,企业债券平均信用评级A-。
科技行业周报:重视国产算力产业链,光通信板块持续供不应求
- 国产算力:预计H公司新一代改款算力芯片950系列即将发布,实现量产落地;互联网公司对其芯片的评价正面,采购意愿积极;2026年将是国产算力放量年;AI应用叙事强化,算力需求持续暴涨,供需剪刀差将持续拉大。
- 国产算力产业链:推荐寒武纪、海光信息等国产算力卡供应商,中芯国际等上游晶圆代工厂;华虹集团旗下华虹半导体在先进制程上进展积极;华丰科技、伟测科技、长川科技等产业链公司值得关注。
- 光通信:光模块、光芯片、光器件相关公司值得关注;中际旭创通过大规模提前备货、新供应商开发等方式应对供应链瓶颈;应用光电在美国战略收缩和财政压力巨大的宏观背景下迎来新机遇;长芯博创与谷歌紧密合作,MPO品类将持续超高速增长。
- CPU:CPU性能在Agentic AI时代重要性大幅提升,CPU的紧缺涨价有望显著提升相关企业的盈利能力;建议重点关注CPU龙头公司的投资机会。
- AI通胀:AI建设带来的产能挤出效应,以及原材料价格的大幅提升,电子行业上游越来越多环节出现提价;建议关注功率器件涨价及AI直接或者间接受益标的,如英飞凌、OnSemi、士兰微、扬杰科技等;模拟器件如PMIC、DC-DC等产品也受益于AI需求起量而量价齐升,建议关注德州仪器、AnalogDevices、Monolithic Power等。