登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
宏观策略
/
报告详情
高油价冲击,三种情景
2026-03-22
刘郁,肖金川,董远
华西证券
杨静🍦
核心观点与关键数据
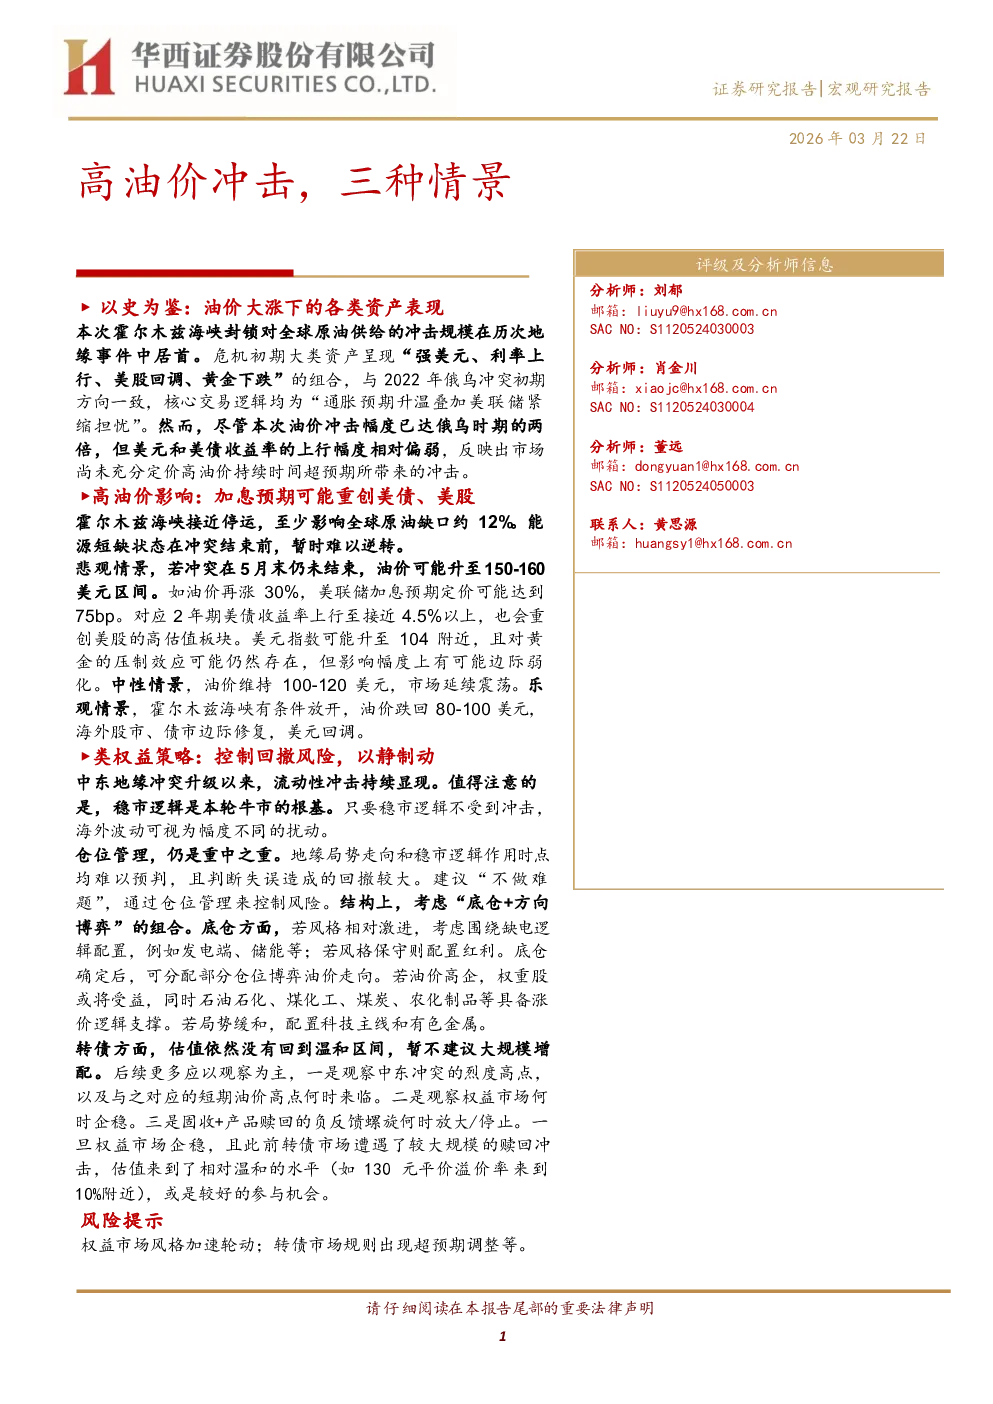
霍尔木兹海峡封锁对全球原油供给的冲击规模创历史新高
:海峡封锁导致全球原油日供应量骤减约2000万桶,占全球总供应量比重高达20%,远超俄乌冲突与利比亚内战时期。
危机初期大类资产表现与2022年俄乌冲突初期一致
:呈现“强美元、利率上行、美股回调、黄金下跌”的组合,核心交易逻辑为“通胀预期升温叠加美联储紧缩担忧”。
市场对本次油价冲击的定价尚未达到2022年俄乌冲突的程度
:尽管本次油价冲击幅度更大,但美元和美债收益率的上行幅度相对偏弱,反映出市场尚未充分定价高油价持续时间超预期所带来的冲击。
关键差异在于供给中断持续性和货币政策路径预期
:本次冲击具有“非此即彼”的二元特征,市场倾向于计价为短期脉冲扰动;而2022年俄乌冲突是渐进式供给受阻,市场定价周期被拉长。此外,当前美联储处于降息周期的末端,剩余降息空间有限,与2022年正值激进加息周期起点形成对比。
三种资产情景分析
悲观情景
:冲突持续至5月末未结束,油价可能升至150-160美元区间,美联储加息预期定价可能达到75bp,对应2年期美债收益率上行至接近4.5%以上,重创美股高估值板块,美元指数可能升至104附近,黄金压制效应可能仍然存在但边际弱化。
中性情景
:冲突在5月结束,油价可能维持100-120美元区间震荡,美联储加息预期不至于进一步大幅升温,美股、美债和美元可能趋于震荡。
乐观情景
:霍尔木兹海峡有限开放,油价跌回80-100美元区间,美联储降息预期可能重新升温,风险偏好回升,美元指数跌回99以下,美债利率下行,海外股市趋于修复。
类权益策略:控制回撤风险,以静制动
权益
:
仓位管理是重点
:地缘局势走向和稳市逻辑作用时点均难以预判,建议“不做难题”,通过仓位管理来控制风险。
“底仓+方向博弈”的组合
:底仓方面,激进风格可围绕缺电逻辑配置(特高压、发电端、储能电池),保守风格可配置高股息品种。底仓确定后,可分配部分仓位博弈油价走向(油价高企关注权重股和涨价逻辑支撑板块;局势缓和关注科技主线和有色金属)。博弈局势缓和还可关注小微盘股,但风险较大。
转债
:
暂不建议大规模增配
:转债估值依然没有回到温和区间,后续更多应以观察为主。
观察重点
:中东冲突的烈度高点及短期油价高点、权益市场企稳节奏、固收+产品赎回的负反馈螺旋何时放大/停止。
参与机会
:一旦权益市场企稳,且此前转债市场遭遇了较大规模的赎回冲击,估值来到了相对温和的水平(如130元平价溢价率来到10%附近),或是较好的参与机会。
行业结构
:短期内建议关注银行、红利等防御品种,以及能源相关品种。行情企稳时依然可以继续参与算力、储能等方向。
风险提示
美联储政策存在不确定性,影响全球市场需求。
权益市场风格加速轮动,偏股型转债估值可能受到大幅影响。
转债市场规则出现超预期调整,转债市场整体规模或者活跃度可能受到影响。
你可能感兴趣
国会预算办公室-截至2025年10月29日,三种情景下政府关门对经济影响的定量分析
信息技术
Congressional Budget Office
2025-11-11
中国观点:2035年中国会是什么样子的三种情景
美银证券
2023-03-17
11月PMI数据解读及G20情景分析:PMI重回荣枯线,G20谈判三种前景
恒大研究院
2018-11-30
直面特朗普,三种情景
华西证券
2025-01-12
宏观经济:美伊冲突可能的三种演绎情景及影响
诚通证券
2026-03-19
1月大税期,三种情景
华西证券
2026-01-17
耐克中国线上策略三种情景下的个股影响
金融
花旗
2026-06-29
美联储11月议息会议点评:Taper后美国加息的三种可能情景
民生证券
2021-11-05
2025展望——未来三年的三种情景分析
信息技术
Robeco
2025-01-17
油价破百,PPI三种情景
华西证券
2026-03-09