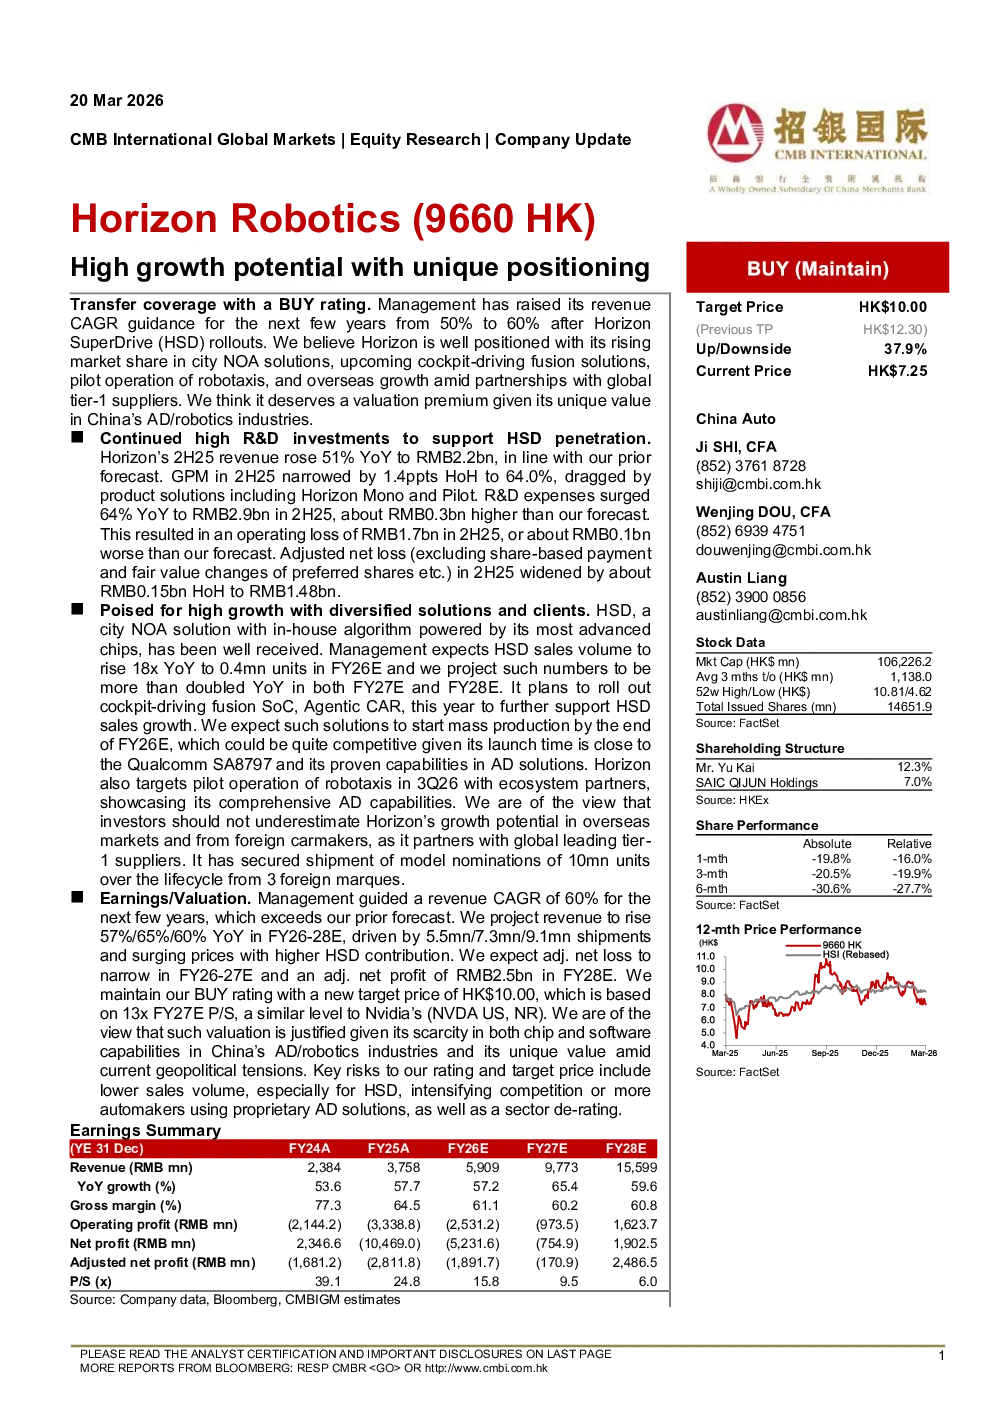
Horizon Robotics (9660 HK) 获得买入评级,因其在中国AD/机器人行业的独特定位和高增长潜力。公司管理层将未来几年收入复合年增长率(CAGR)指导从50%上调至60%,主要得益于Horizon SuperDrive(HSD)的推广。分析师认为,Horizon在多个方面具备优势:城市NOA解决方案的市场份额持续提升、即将推出的驾驶舱驾驶融合解决方案、与全球一级供应商合作下试点运营的robotaxis,以及海外市场的增长。鉴于其在芯片和软件能力方面的稀缺性以及当前地缘政治环境下的独特价值,分析师认为其值得估值溢价。
- 财务表现:2025年第二季度收入同比增长51%至22亿元人民币,符合预期。毛利率收窄1.4个百分点至64.0%,主要受Horizon Mono和Pilot等产品解决方案拖累。研发费用同比增长64%至29亿元人民币,超出预期,导致经营亏损17亿元人民币。
- 增长动力:HSD作为一款搭载公司自主研发算法和先进芯片的城市NOA解决方案,市场反响良好。管理层预计HSD销量将在2026财年同比增长18倍至40万台,并在2027财年和2028财年同比再翻倍。公司计划今年推出驾驶舱驾驶融合SoC和Agentic CAR,以进一步支持HSD销售增长。预计这些解决方案将在2026财年年底开始大规模生产,具有较强的竞争力。Horizon还计划在2026年第三季度与生态合作伙伴共同试点运营robotaxis,展示其全面的AD能力。分析师认为,Horizon在海外市场和外汽车企的增长潜力不容忽视,因其与全球领先的Tier 1供应商合作,已获得来自3个外国品牌的1000万台车型的订单。
- 盈利预测:管理层预计未来几年收入CAGR为60%。分析师预计2026-2028财年收入将分别增长57%、65%和60%,主要受HSD贡献提升和价格上涨推动。预计2026-2027财年调整后净亏损将收窄,2028财年调整后净利润将达到25亿元人民币。维持买入评级,目标价10港元,基于2027财年13倍市销率,与英伟达(NVDA US, NR)相当。分析师认为,鉴于其在芯片和软件能力方面的稀缺性以及当前地缘政治环境下的独特价值,该估值合理。
- 风险因素:评级和目标价的主要风险包括HSD销量低于预期、竞争加剧或更多汽车制造商使用自有AD解决方案,以及行业估值下调。