研究观点
- 宁德时代(3750,买入):业绩超预期,单位电池盈利稳定。
- 哔哩哔哩(BILI.US/9626.HK,买入):盈利元年已至,AI与生态共振开启价值重估。
- 腾讯(700.HK):2025年业绩前瞻。
公司研究
宁德时代(3750,买入):业绩超预期,单位电池盈利稳定
- 2025全年业绩:营业收入4237亿元(同比增长17%),归母净利润722亿元(同比增长42.3%),扣非净利润645亿元(同比增长43.4%),现金及现金等价物余额2999亿元。
- 动力电池市占率:动力电池系统营收3165.06亿元(同比增长25.08%),销量541GWh(同比增长41.85%),全球市占率39.2%(同比提升1.2个百分点),连续9年位居全球第一。
- 储能电池:储能电池系统营收624.40亿元(同比增长8.99%),出货121GWh(同比增长29.13%),全球市占率30.4%,连续五年位居全球榜首。
- 研发投入:研发费用221.47亿元(同比增长19.02%),在新型电池、系统集成、场景解决方案等领域保持领先。
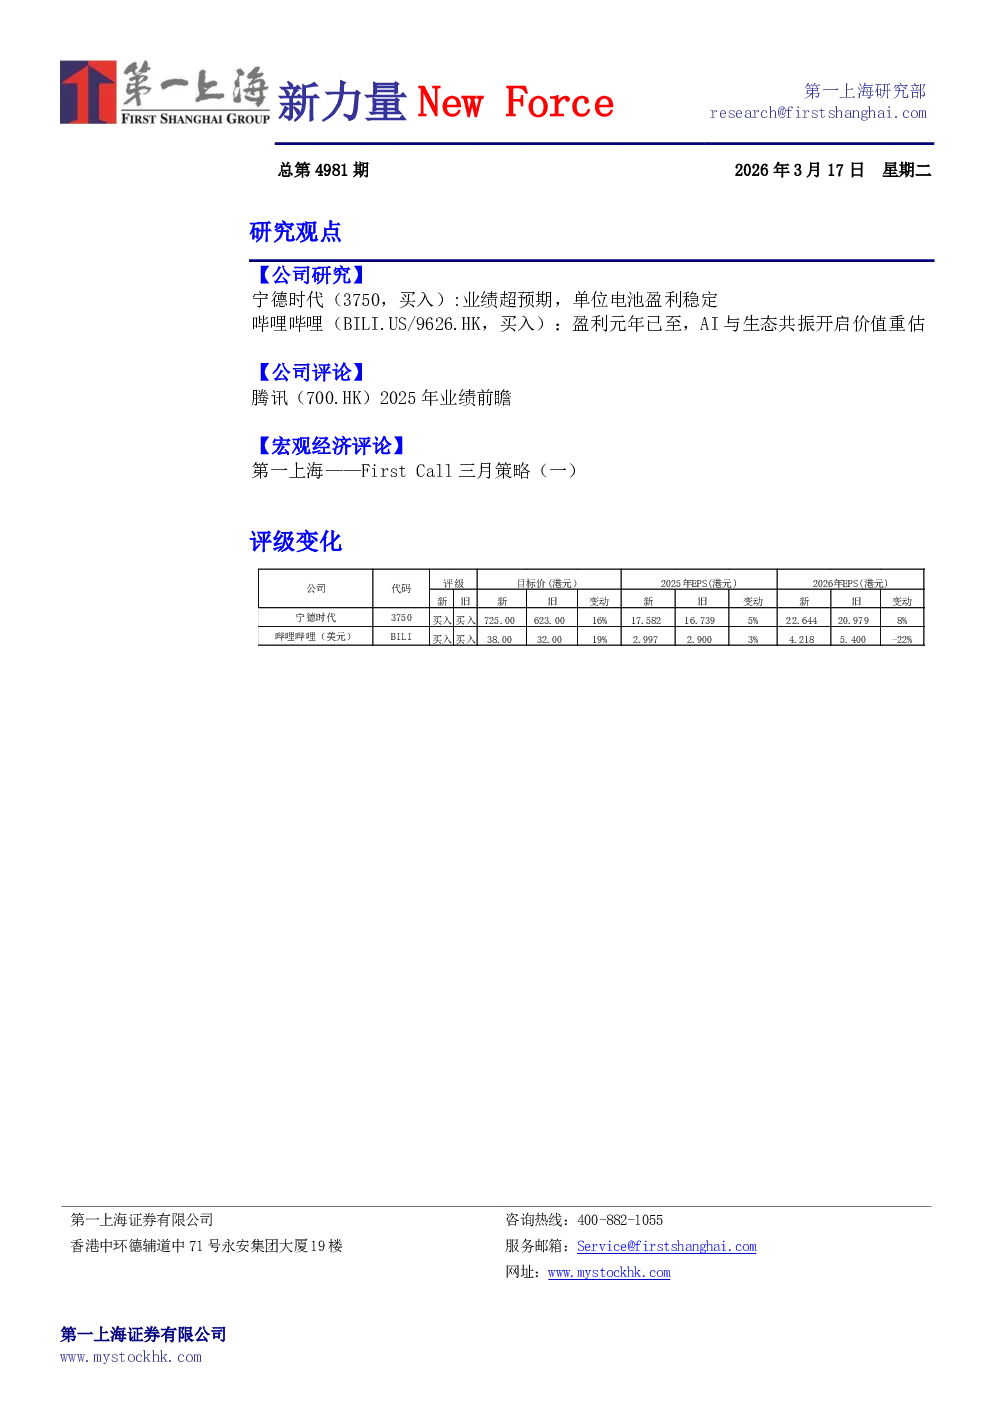
- 目标价与评级:目标价725港元,维持买入评级,预测2026-2028年收入分别为5792亿元/7231亿元/8767亿元,归母净利润分别为930亿元/1165亿元/1400亿元。
哔哩哔哩(BILI.US/9626.HK,买入):盈利元年已至,AI与生态共振开启价值重估
- 业绩摘要:Q4总收入83.21亿元(同比增长8%),2025年毛利率36.6%,GAAP净利润11.9亿元(首次实现全年GAAP盈利),Non-GAAP净利润25.9亿元,净利润率8.5%。
- 广告业务:Q4广告收入30.42亿元(同比增长27%),2025年广告收入100.6亿元(同比增长23%),AI赋能的自动化广告渗透率突破50%。
- 游戏业务:2025年游戏收入63.9亿元(同比增长14%),2026年游戏管线将迎来释放期,新游《三国:百将牌》预计Q2末上线,《三谋》日韩版本预计下半年上线。
- 用户规模:2025年DAU均值1.12亿(同比增长8%),MAU均值3.68亿(同比增长8%),大会员2530万(同比增长12%)。
- 目标价与评级:目标价38.00美元/297港元,维持买入评级,预测2026-2028年收入分别为339.5/371.7/403.2亿元,Non-GAAP归母净利润分别为31.8/48.6/63.2亿元。
腾讯(700.HK)2025年业绩前瞻
- 财务预期:2025年Q4收入预期1938亿元(同比增长12.4%),全年收入预期7512.3亿元(同比增长13.8%),增值服务全年预期3684.7亿元(同比增长15.5%),营销服务全年预期1453亿元(同比增长19.7%)。
- 利润端:2025年四季度Non-GAAP归母净利润预期639亿元(同比增长15.5%),全年预期2596亿元(同比增长16.6%)。
- 游戏业务:长青游戏矩阵扩充至14款以上,《王者荣耀》与《和平精英》流水稳健,《三角洲行动》成功验证“端手互通”的全球发行模式,《王者荣耀世界》已定档四月测试。
- 营销服务:受益电商闭环,视频号与微信小店驱动估值提升,广告加载率仍处于上行通道,微信小店打通搜索、公众号及对话框,构建更高ROI的站内变现闭环。
- AI应用:微信已上线多项核心AI功能,秘密开发代号为“绝密级”的微信AI智能体项目,拟于2026年年中灰度测试,并于第三季度向14亿全量用户开放。
- 云业务:腾讯云通过“算力基建+AI PaaS工具”的双轮驱动模式拓展海外B端市场,持续通过投资布局前沿科技。
宏观经济评论
- 市场观点:战争不确定性面前,短期学习形成的认知非常不牢固,应静下来听听市场的声音。
- reddit声音:散户大本营,关注宏观走势和主流资产,主流声音认为美国正在滞涨,今年标普大概率负回报。
- polymarket声音:战争短期打,中期谈,年内收,Q2谈判、Q3收尾,市场定价滞胀,美联储年内降息概率较高。
- 市场状态:缺乏安全资产的混乱阶段,混沌之下,滞涨已经浮现。
- 投资策略:不基于对于战争结果的预判预埋资产,做好随时切换的准备,主打能源+黄金+现金。
- 美国经济:80%是强的(AI投资、高端服务业、能源产业),20%是弱的(利率敏感的周期性行业、制造业、中低收入消费者)。