你可能感兴趣
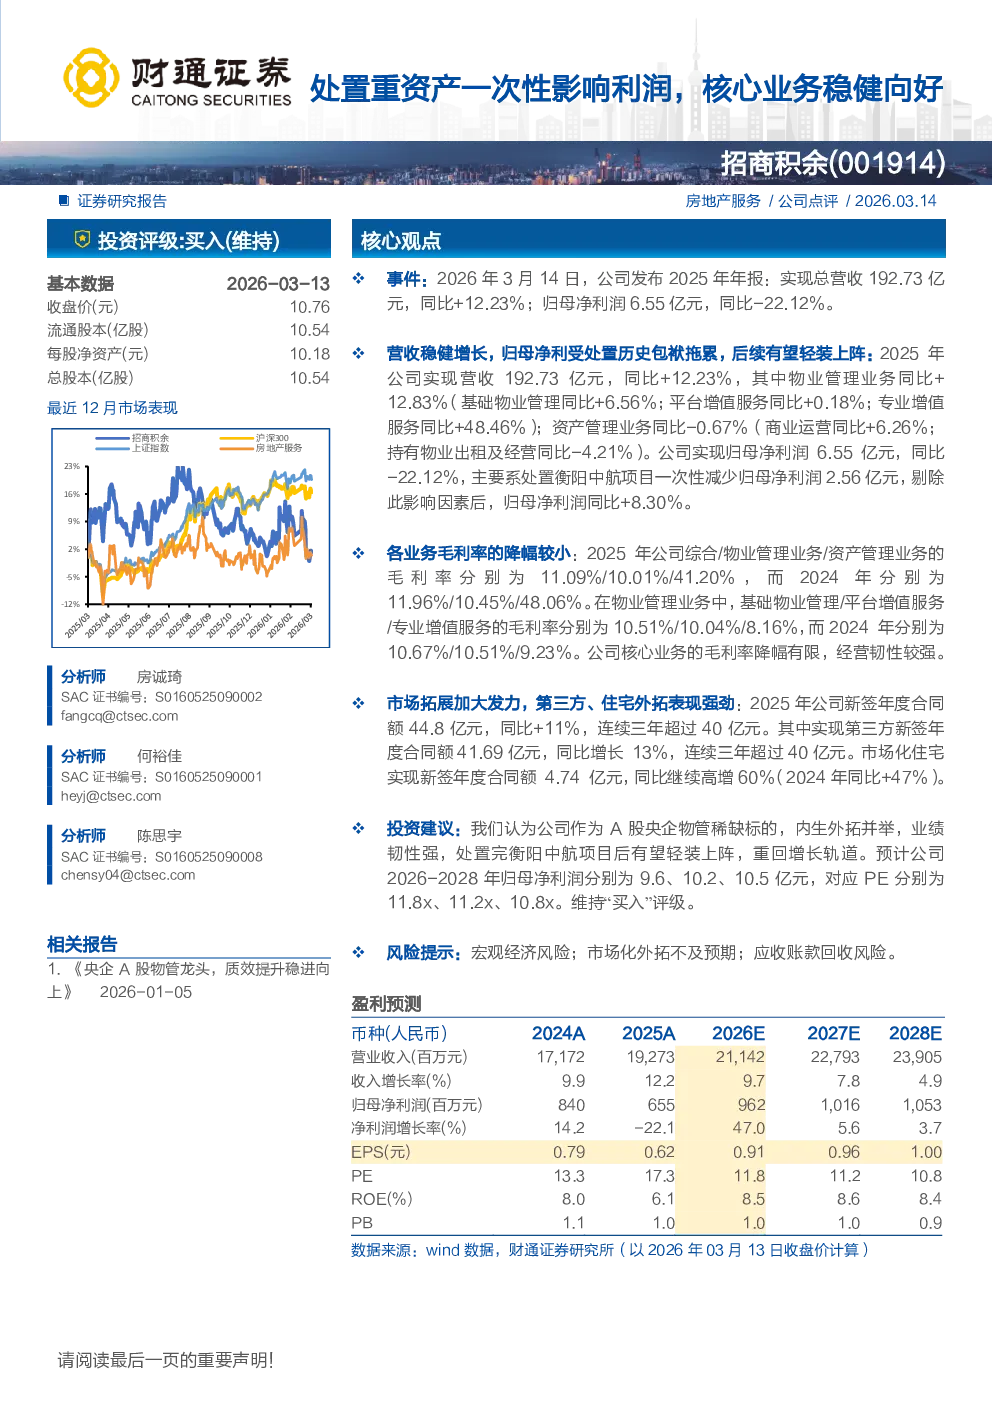
招商积余2025年报点评:主业发展稳健向好,资产处置拖累业绩
房地产太平洋证券2026-04-22
2024年报点评:利润受递延所得税资产一次性影响,整体经营稳健
文化传媒东吴证券2025-04-15
2024年三季报点评:三季度营收稳健,资产处置短期影响利润
轻工制造国信证券2024-11-07
高教业务稳健增长,利润端受一次性减值影响
国元国际2023-12-29
业绩快报点评:利润表现稳健,资产质量向好
金融民生证券2020-01-16
2025年三季报点评:Q3归母净利润稳健增长,核心业务表现向好
金融东吴证券2025-10-27
资产处置增厚业绩,布局大环保长期趋势向好浙富控股
机械设备财通证券2019-04-30
长江电新亿纬锂能三季报分析一次性因素影响关注经营改善趋势向好
未知机构2025-10-24
煤、电业务皆向好,资产减值影响业绩释放
化石能源安信证券2019-03-22
苏美达 26H1收入利润稳健增长 船舶制造 供应链业务持续向好
未知机构2026-07-16