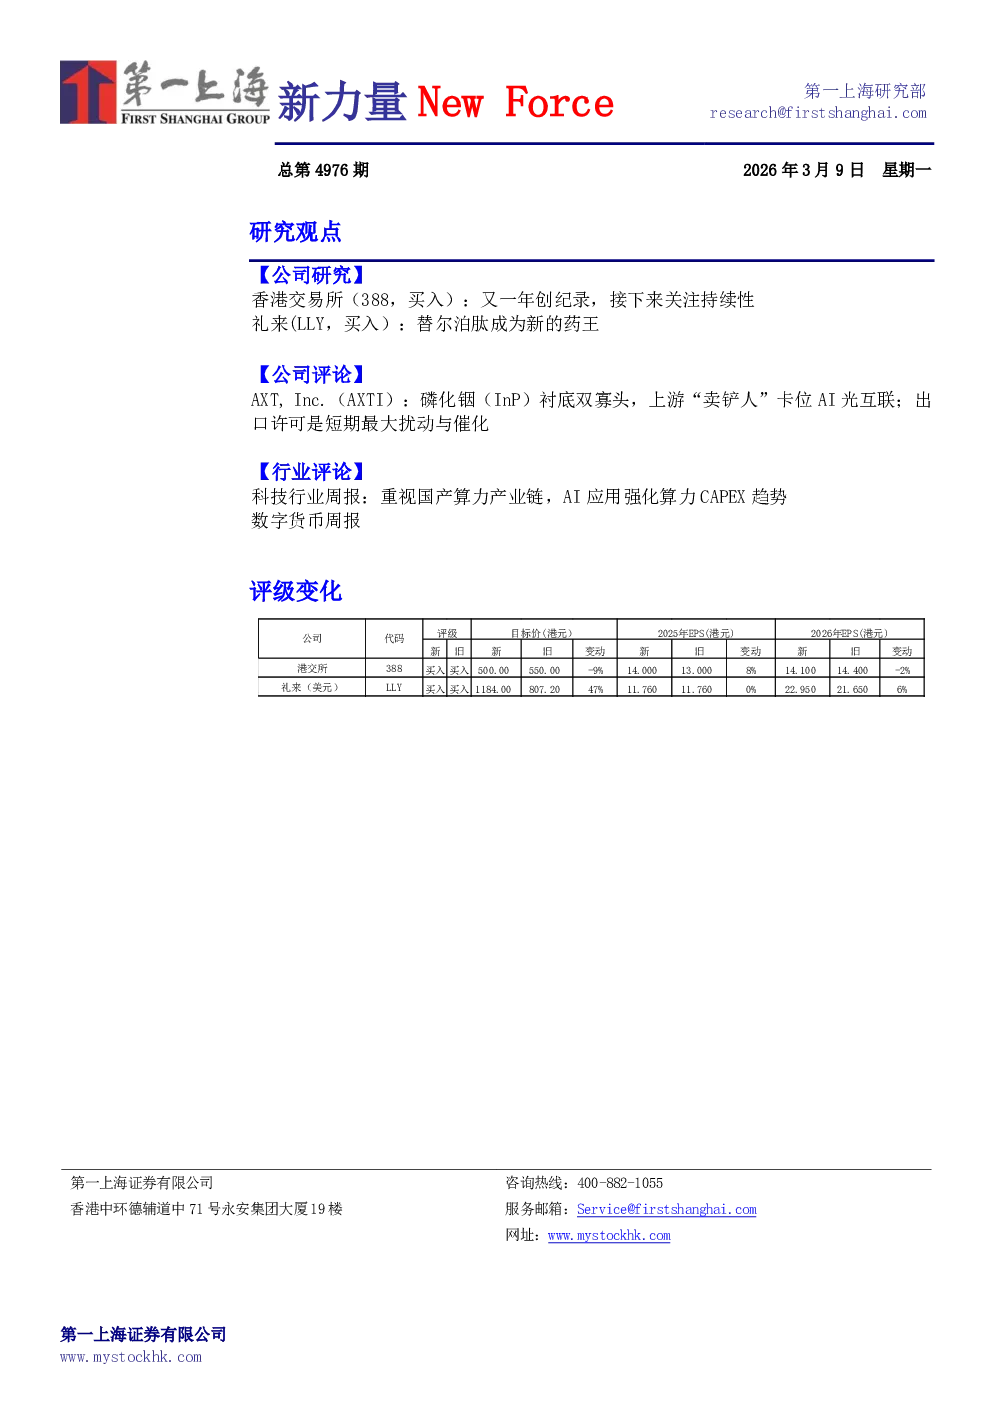
香港交易所(388,买入):又一年创纪录,接下来关注持续性
2025年港交所实现收入291.6亿港元(同比+30%),归母净利润177.5亿港元(同比+36%),EBITDA为228亿港元(同比+40%)。各业务板块中,交易费及交易系统使用费增长最快(+44%),现货市场日均成交金额达2,498亿港元(同比+90%),南向资金日均成交额达1,211亿港元(同比+151%)。衍生品市场日均成交合约张数达166.3万张(同比+7%)。商品业务方面,LME日均成交量达71.7万手(同比+8%)。新股发行管道充裕,全年集资额2,869亿港元(同比+226%)。目标价上调至500.0港元,维持买入评级,预计未来三年EPS复合增速维持中高水平。
礼来(LLY,买入):替尔泊肽成为新的药王
2025年Q4收入+42.6%至192.9亿美元,主要受替尔泊肽增长驱动。毛利率同比+0.3个百分点至82.5%,GAAP净利润同比+50.5%至66.4亿美元,EPS同比+51.4%至7.39美元。公司预计2026年营收增长23%-27%至800-830亿美元,EPS+46%-53%至33.5-35.0美元。代谢板块收入同比增长59.1%,替尔泊肽收入同比增长115%。目标价1184美元,买入评级,看好公司在下一代GLP-1中的竞争优势。
AXT, Inc.(AXTI):磷化铟(InP)衬底双寡头,上游“卖铲人”卡位AI光互联
AXT是全球InP衬底双寡头之一,AI数据中心高速光连接的关键上游材料。AI数据中心推动光模块向800G、1.6T迭代,显著抬高InP衬底需求。公司通过专有VGF晶体生长工艺和垂直一体化供应链形成竞争优势。客户结构持续改善,InP在手订单已超过6000万美元。公司计划投入约3000万美元扩产,目标2026年底InP产能翻倍。短期业绩受出口许可影响,但2026年3月24日OFC展会等事件是关键催化。目标价47-70.5美元,建议投资者关注。
科技行业周报:重视国产算力产业链,AI应用强化算力CAPEX趋势
国产算力放量年,AI推理应用推广导致算力瓶颈凸显。推荐寒武纪、海光信息等国产算力卡供应商,中芯国际等晶圆代工厂。IC载板产业链公司受益于紧缺,建议关注深南电路、鹏鼎控股等。AI应用强化算力CAPEX趋势,看好光模块行业需求,推荐中际旭创、长芯博创等。CPU性能成为新瓶颈,建议关注CPU龙头公司。先进封装产业链公司受益于AI投资,推荐长电科技、通富微电等。功率器件和模拟器件受益于AI需求,推荐英飞凌、德州仪器等。
数字货币周报
美伊冲突推高油价,比特币一度跌至63,000美元附近,随后反弹至73,000美元以上。2月17日至3月5日期间,比特币净流入超10亿美元,主要由IBIT驱动。市场仍处于结构修复的早期阶段。