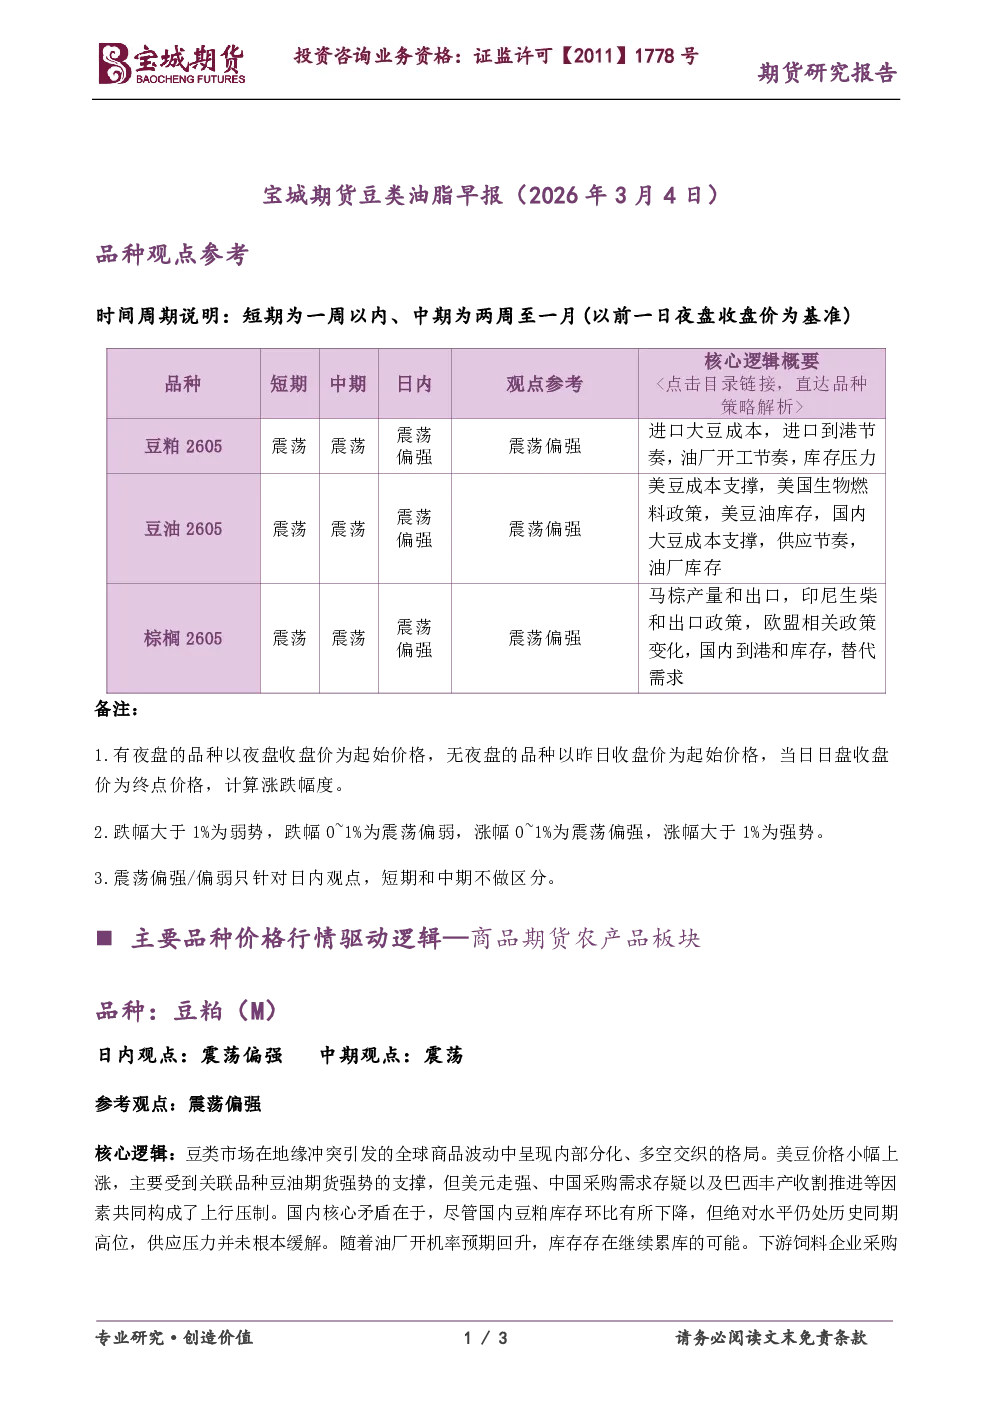
豆粕(M)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:豆类市场在地缘冲突引发的全球商品波动中呈现内部分化、多空交织的格局。美豆价格小幅上涨,主要受豆油期货强势支撑,但美元走强、中国采购需求存疑以及巴西丰产收割等因素构成上行压制。国内核心矛盾在于豆粕库存绝对水平仍处历史同期高位,供应压力未根本缓解,油厂开机率预期回升可能导致库存继续累库。下游饲料企业采购谨慎,维持安全库存滚动补库,导致现货基差承压。整体市场在进口成本支撑与国内高库存压制的博弈中陷入震荡。
棕榈油(P)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:油脂市场在地缘风险溢价与政策预期共同驱动下延续强势,但内外基本面明显分化。国际市场,中东战事推高原油价格,情绪外溢至油脂板块,棕榈油通过替代效应间接受益。产地基本面提供支撑,印度2月进口量创阶段新高,马来西亚库存或连续第二个月下降至四个月低点。国内棕榈油近月到港充裕,库存大幅回升,基差维持弱势。整体来看,油脂板块由宏观情绪与政策预期主导,国内棕榈油高库存压力令期价被动跟涨,涨幅受限。
(仅供参考,不构成任何投资建议)