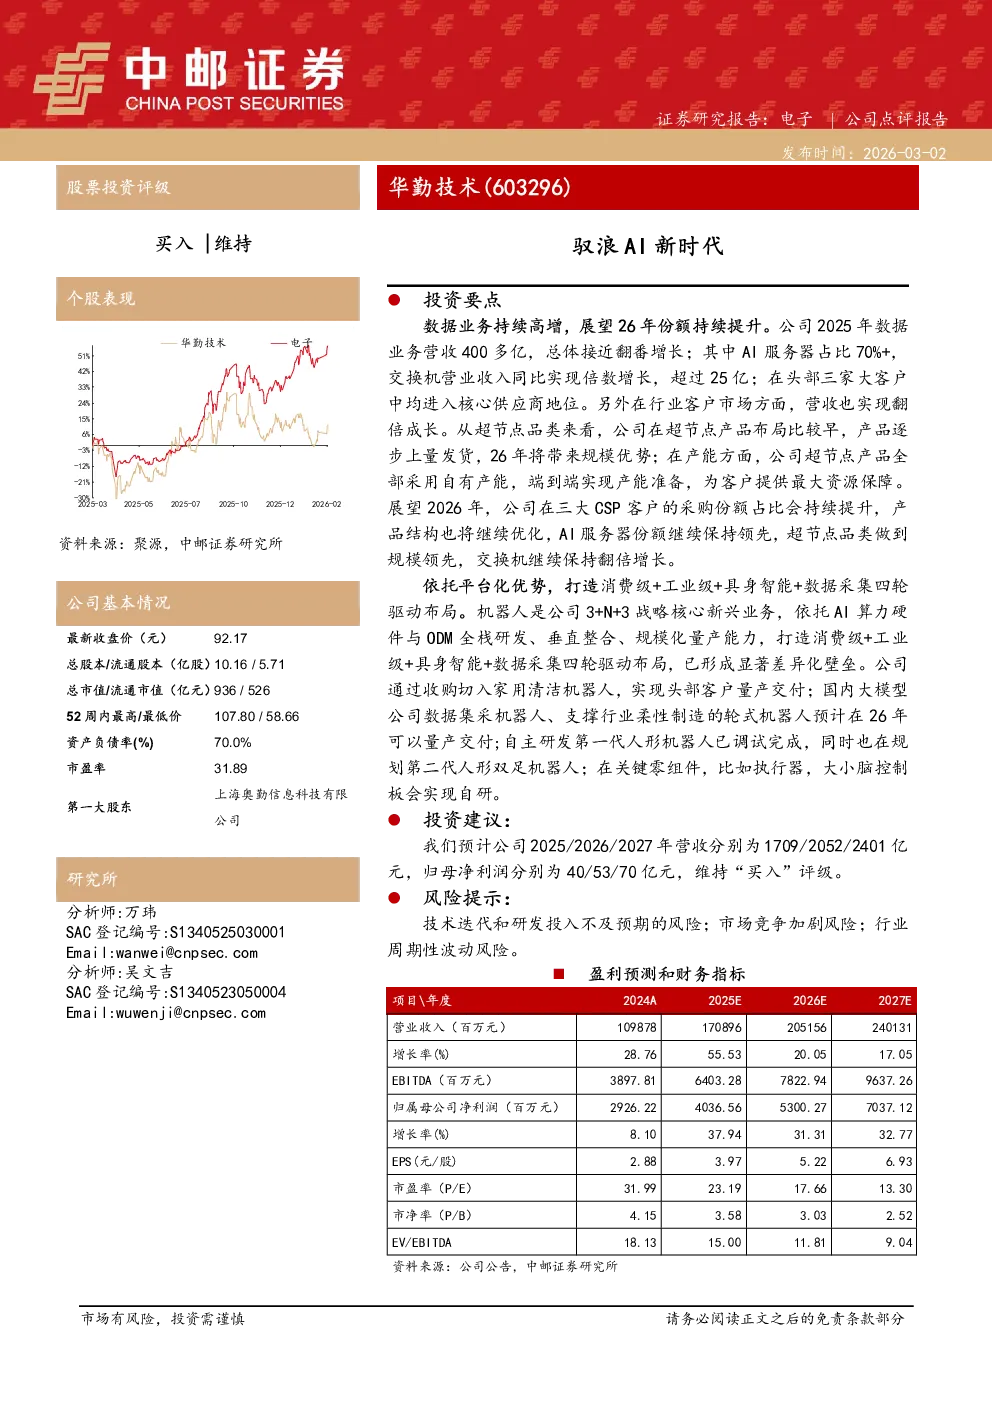
核心观点与关键数据
- 数据业务持续高增:公司2025年数据业务营收预计达400多亿,接近翻番增长,其中AI服务器占比70%以上,交换机营收同比实现倍数增长超25亿,在头部三家大客户中均进入核心供应商地位。行业客户市场营收也实现翻倍成长。
- 超节点产品布局:公司在超节点产品布局较早,产品逐步上量发货,2026年将带来规模优势;超节点产品全部采用自有产能,端到端实现产能准备,为客户提供最大资源保障。
- 2026年展望:公司在三大CSP客户的采购份额占比将持续提升,产品结构优化,AI服务器份额保持领先,超节点品类实现规模领先,交换机继续保持翻倍增长。
- 四轮驱动布局:依托平台化优势,打造消费级+工业级+具身智能+数据采集四轮驱动布局。机器人业务是公司3+N+3战略核心新兴业务,已形成显著差异化壁垒。公司通过收购切入家用清洁机器人,实现头部客户量产交付;国内大模型公司数据集采机器人、支撑行业柔性制造的轮式机器人预计2026年量产交付;自主研发第一代人形机器人已调试完成,规划第二代人形双足机器人;关键零组件如执行器、大小脑控制板将实现自研。
研究结论
- 投资建议:预计公司2025/2026/2027年营收分别为1709/2052/2401亿元,归母净利润分别为40/53/70亿元,维持“买入”评级。
- 风险提示:技术迭代和研发投入不及预期、市场竞争加剧、行业周期性波动风险。
财务指标
- 营业收入:2024年1098.78亿元,2025年E1708.96亿元,2026年E2052亿元,2027E2401.31亿元,增长率分别为28.86%、55.53%、20.05%、17.05%。
- 净利润:2024年29.26亿元,2025年E40.36亿元,2026年E53亿元,2027E70.37亿元,增长率分别为8.10%、37.94%、31.31%、32.77%。
- EPS:2024年2.88元,2025年E3.97元,2026年E5.22元,2027E6.93元。
- 市盈率:2024年31.99,2025年E23.19,2026年E17.66,2027E13.30。
- 资产负债率:2024年70.0%,2025E66.2%,2026E65.7%,2027E64.1%。