你可能感兴趣
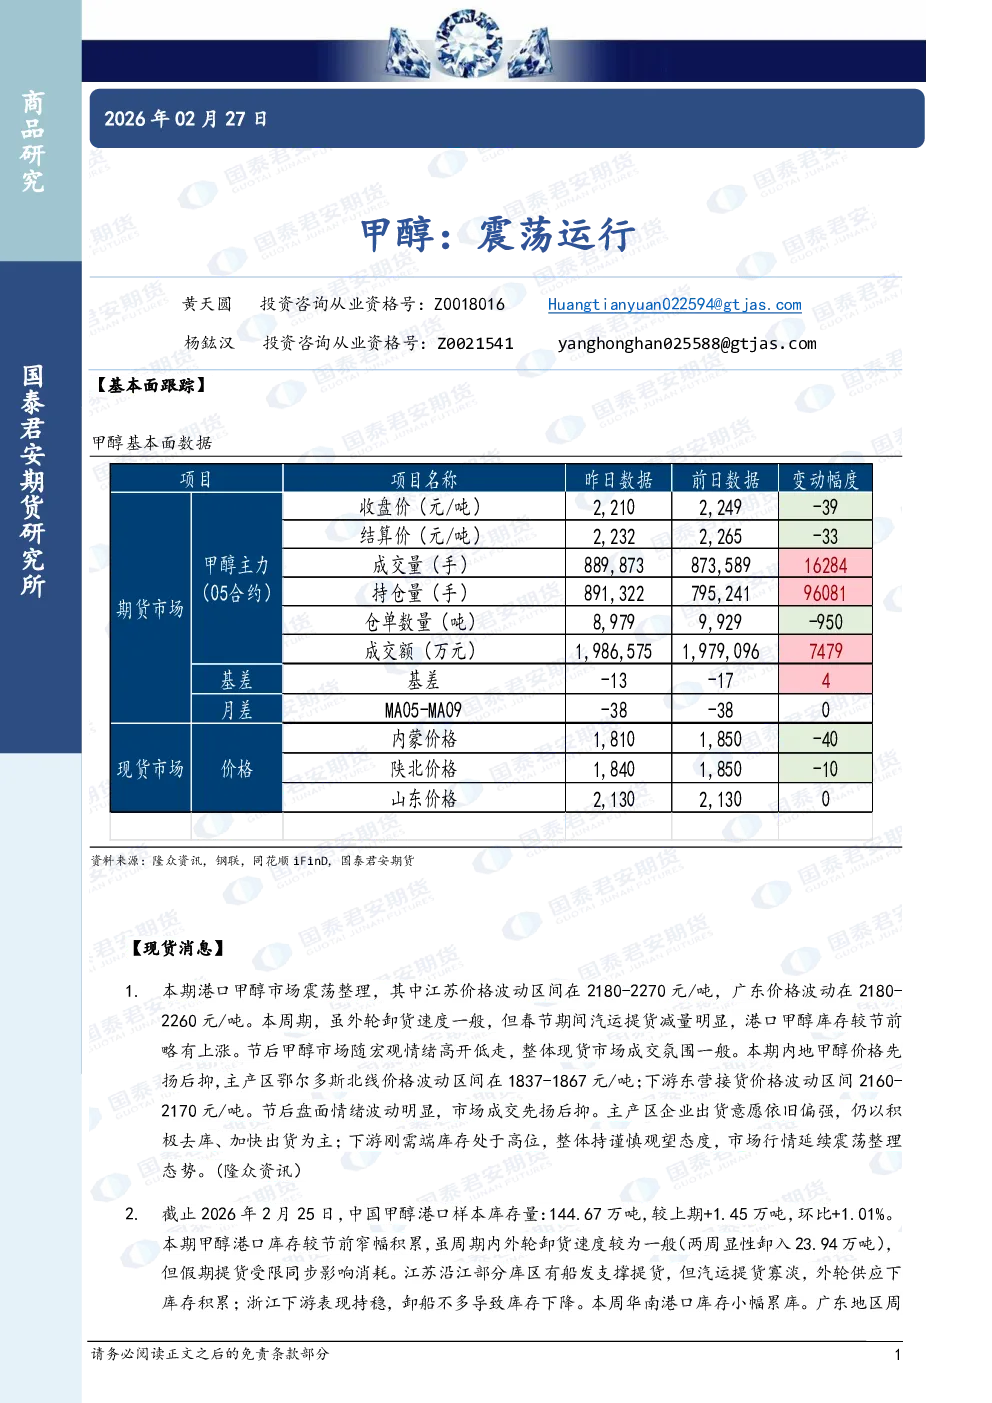
甲醇:震荡运行
国泰君安期货2025-08-21
偏多因素提振下 橡胶甲醇震荡偏强运行
宝城期货2025-07-28
甲醇:短期有反弹,中期震荡运行
国泰君安证券2025-09-03
甲醇:震荡运行
国泰君安期货2025-09-09
甲醇:震荡运行
国泰君安期货2025-09-10
甲醇:短期震荡运行
国泰君安证券2026-05-18
甲醇企业竞拍成交尚可 纯碱期价短期震荡运行
宁证期货2025-06-27
甲醇受地缘紧张影响 期价震荡偏强运行
华龙期货2025-06-16
甲醇:震荡运行
国泰君安证券2026-02-09
甲醇:震荡运行
国泰君安证券2026-02-13