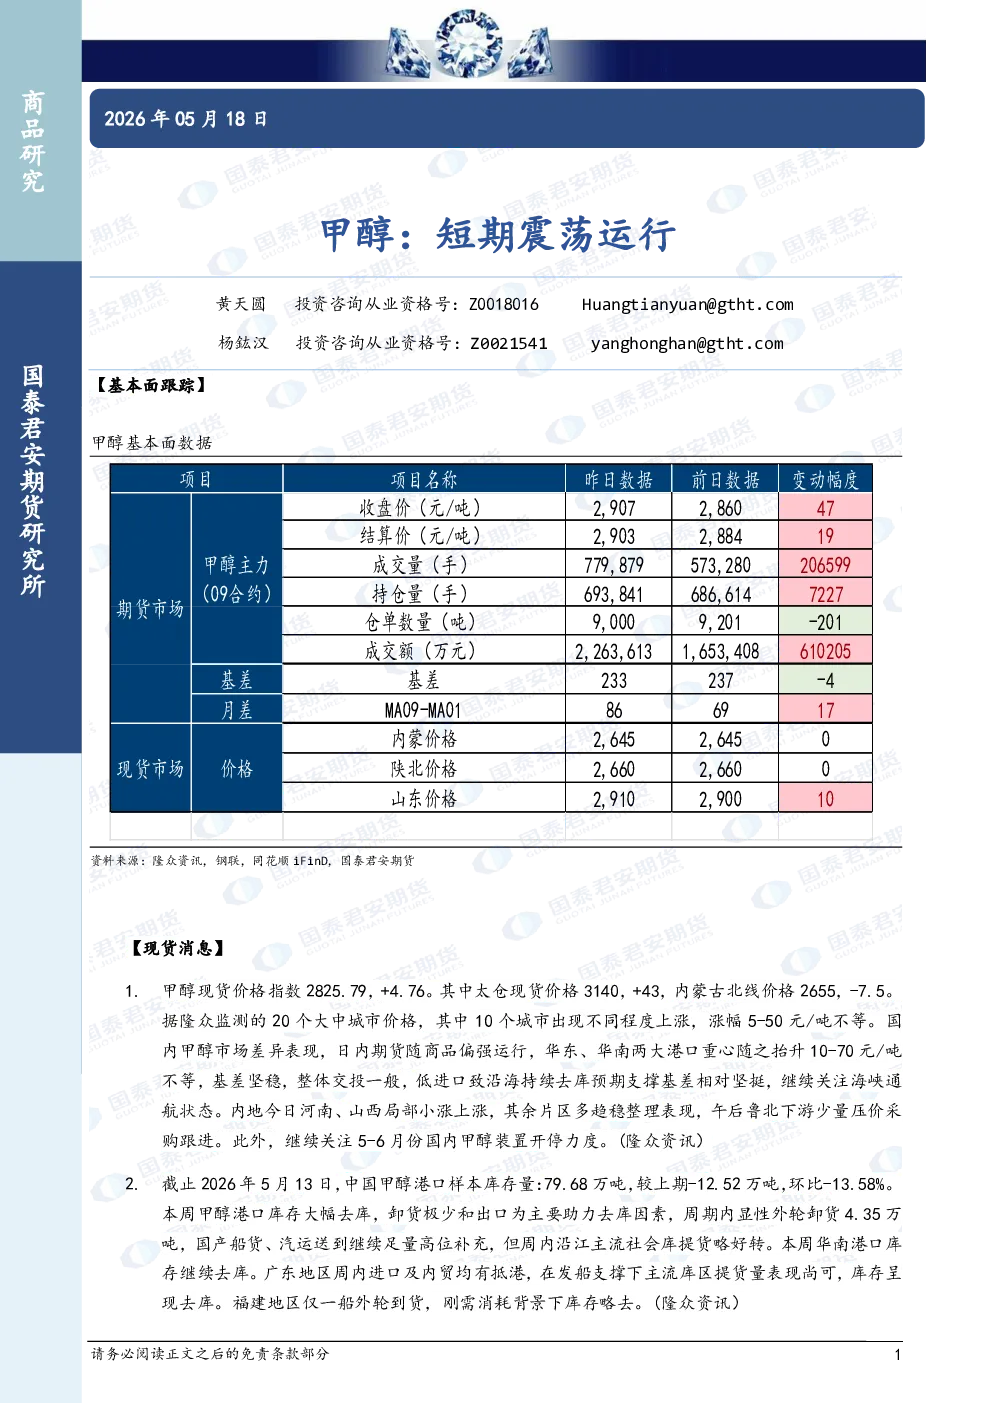
【基本面跟踪】
- 现货价格:甲醇现货价格指数2825.79,上涨4.76点。太仓现货价格3140元/吨,上涨43元;内蒙古北线价格2655元/吨,下跌7.5元。20个大中城市中,10个城市价格上涨,涨幅5-50元/吨不等。华东、华南港口价格重心抬升10-70元/吨,基差坚稳,整体交投一般。低进口支撑沿海去库预期,基差相对坚挺,需关注海峡通航状态。内地河南、山西局部小涨,其余多趋稳,鲁北下游午后少量压价采购。
- 港口库存:截至5月13日,中国甲醇港口样本库存79.68万吨,环比下降13.58%。主要去库因素为卸货极少和出口,显性外轮卸货4.35万吨,国产船货、汽运补充仍足,沿江社会库提货略好转。华南港口库存持续去库,广东、福建地区库存下降。
- 地缘与能源:美国与伊朗霍尔木兹海峡问题拉扯,国际能源价格宽幅震荡,底部逐步抬升。中东甲醇供应大幅缩量,虽MARJAN、Busher、KPC、Arain四套装置复产,但物流限制持续。
【趋势强度】
【核心观点与研究结论】
- 短期:甲醇基本面有支撑但缺乏驱动。伊朗进口货源下降逐步兑现,港口库存持续去化,但同比偏高限制高价驱动。地缘冲突变化可能加剧日内波动率,交易逻辑需跟随消息面。上方估值受地缘驱动影响,MTO负反馈权重偏低;下方参考静态MTO利润盈亏平衡线。
- 中期:甲醇跟随国际能源价格波动,09合约贴水较大,过程或有反复。需关注5-6月份国内装置开停力度。
- 建议:建议投资者做好风险管理,关注地缘消息面变化。