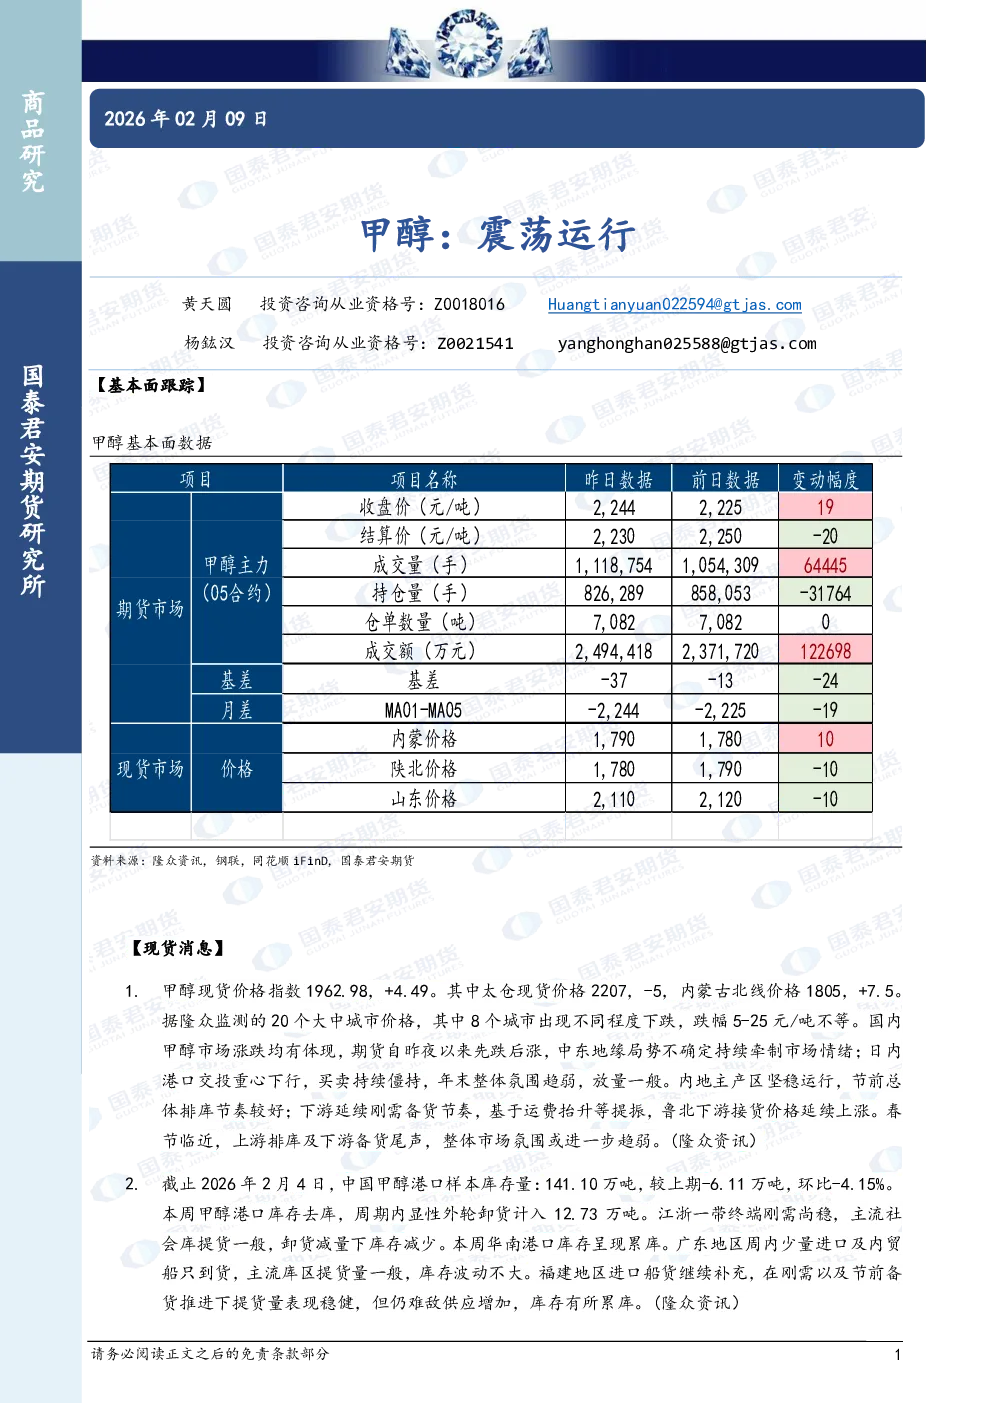
【基本面跟踪】
-
现货价格与市场动态:甲醇现货价格指数1962.98点,上涨4.49点。太仓现货价格2207元/吨,下跌5元/吨;内蒙古北线价格1805元/吨,上涨7.5元/吨。20个大中城市中,8个城市价格下跌,跌幅5-25元/吨。期货市场先跌后涨,受中东地缘局势影响,市场情绪受抑。港口交投重心下行,买卖僵持,年末氛围趋弱,放量一般。内地主产区价格坚稳,节前排库节奏较好;下游刚需备货,鲁北下游接货价格上涨。春节临近,上游排库及下游备货尾声,市场氛围或进一步减弱。
-
港口库存变化:截至2026年2月4日,中国甲醇港口样本库存量141.10万吨,环比下降4.15%(减少6.11万吨)。显性外轮卸货12.73万吨。江浙地区刚需稳定,社会库提货一般,库存减少;华南港口库存累库,广东地区到货少量,提货一般;福建地区进口船货补充,提货稳健但库存仍累库。
-
短期展望:预计甲醇震荡运行,上下空间有限。宏观层面,伊朗和美国谈判动态待跟踪;基本面方面,港口库存高位,伊朗装置复产预期压制市场;估值方面,MTO基本面较弱,生产利润压缩,上方压力位2300-2350元/吨,持续反弹或引发负反馈。下方支撑主要来自河南煤头装置现金流成本线(1950-2000元/吨)。
【趋势强度】
甲醇趋势强度:0(中性)
【研究结论】
短期甲醇市场震荡为主,受库存高位、MTO利润压缩及地缘局势影响,价格上行阻力较大,下方有成本支撑。建议关注伊朗装置动态及MTO负反馈风险。