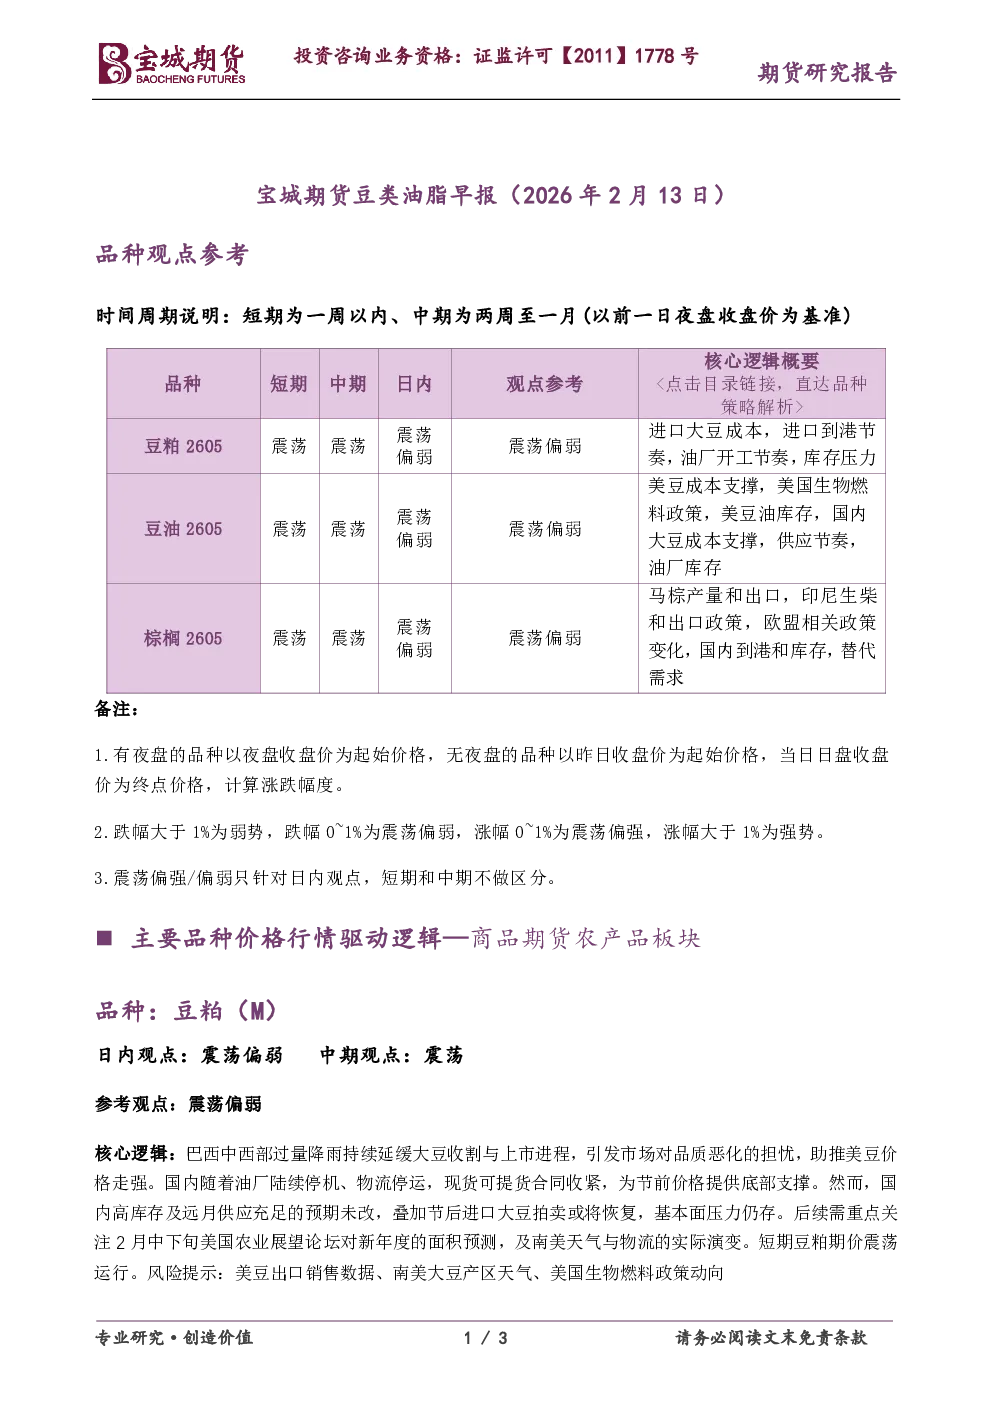
品种观点参考
时间周期说明
- 短期:一周以内
- 中期:两周至一月(以前一日夜盘收盘价为基准)
备注
- 有夜盘的品种以夜盘收盘价为起始价格,无夜盘的品种以昨日收盘价为起始价格,当日日盘收盘价为终点价格,计算涨跌幅度。
- 跌幅大于1%为弱势,跌幅0~1%为震荡偏弱,涨幅0~1%为震荡偏强,涨幅大于1%为强势。
- 震荡偏强/偏弱只针对日内观点,短期和中期不做区分。
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:巴西中西部过量降雨持续延缓大豆收割与上市进程,引发市场对品质恶化的担忧,助推美豆价格走强。国内随着油厂陆续停机、物流停运,现货可提货合同收紧,为节前价格提供底部支撑。然而,国内高库存及远月供应充足的预期未改,叠加节后进口大豆拍卖或将恢复,基本面压力仍存。后续需重点关注2月中下旬美国农业展望论坛对新年度的面积预测,及南美天气与物流的实际演变。
- 短期豆粕期价:震荡运行
- 风险提示:美豆出口销售数据、南美大豆产区天气、美国生物燃料政策动向
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:油脂市场节前呈现资金主导的弱势震荡格局。资金避险情绪升温,多头主动减仓离场,导致棕榈油期价偏弱,豆油与菜油跟随偏弱调整。马棕受2月出口数据疲软及行业会议情绪偏空抑制。市场关注焦点在于短期美国周度出口销售报告。国内油脂期价短期内将继续受进口成本主导,重点关注美豆油相关政策动向及国内节后库存压力,防范假期波动风险。
- 风险提示:印尼生柴政策和出口、马棕高频产量和出口数据、原油价格波动影响
(仅供参考,不构成任何投资建议)