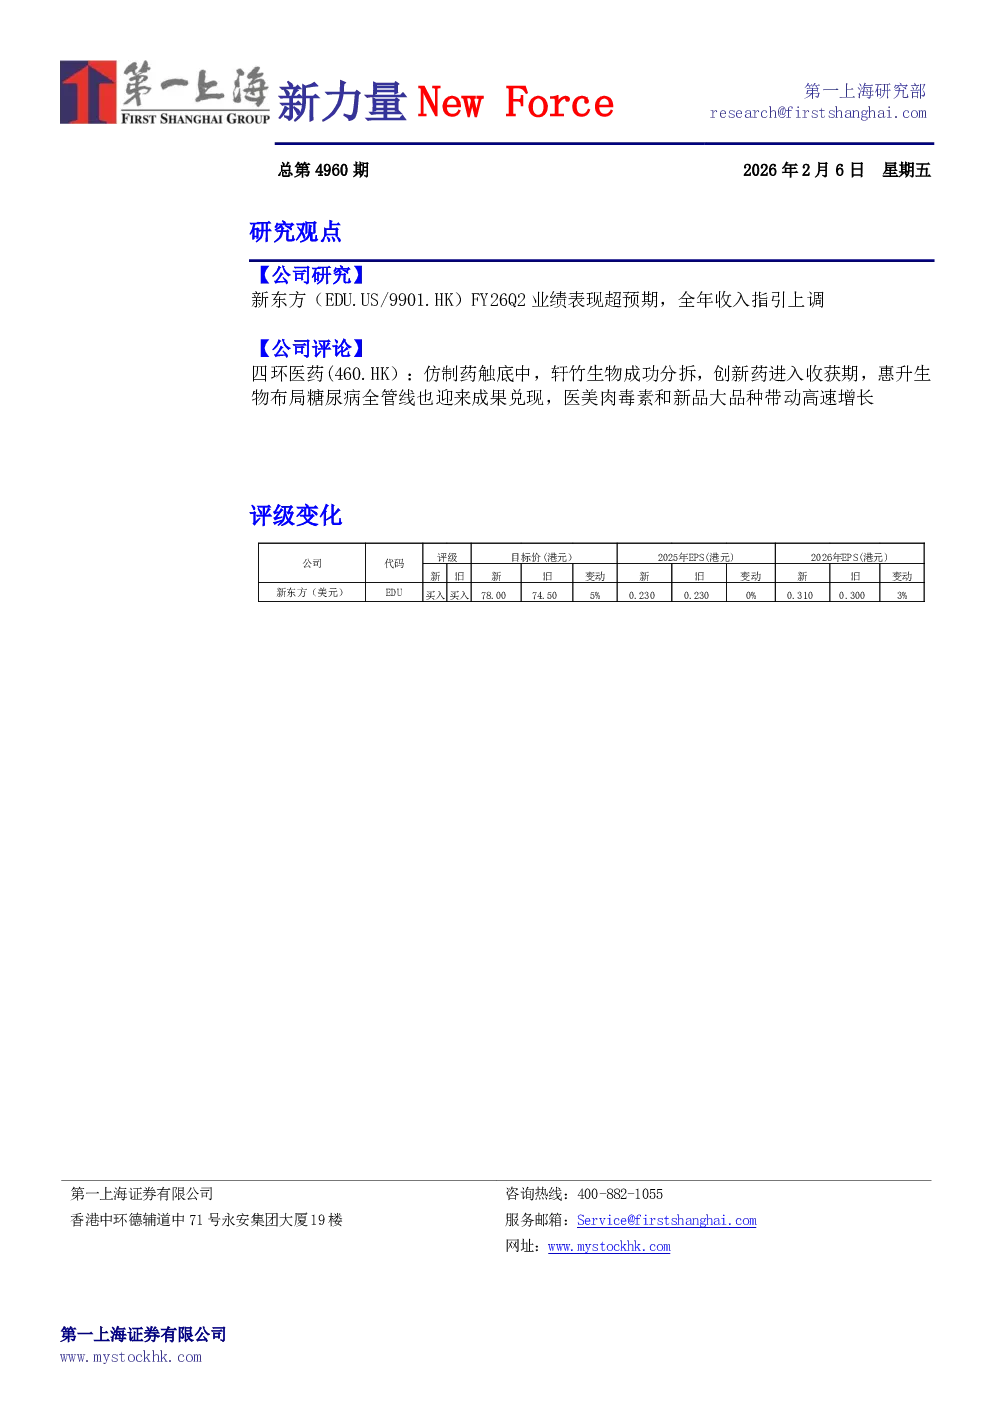
新东方FY26Q2业绩超预期,全年收入指引上调
- 业绩概览:FY26Q2净收入同比+14.7%至11.91亿美元,略超指引上限;经营利润同比+244.4%,Non-GAAP经营利润同比+206.9%;归母利润同比+42.3%,Non-GAAP归母净利润同比+68.6%。
- 业绩分析:收入超预期主要因新业务增速回升,东方甄选逐步复苏;成本费用率管控良好,毛利率同比+1.3pp至53.3%,销售费用率同比-2.6pp至16.3%,带动经营利润率及Non-GAAP利润率提升;净利率及Non-GAAP净利率同比+0.7pp/+1.9pp至3.8%/6.1%。
- 业务表现:大学生及成人考试业务同比增长12.8%;新业务方面,非学科类辅导业务报名人次同比增长+6.4%,智能学习系统及设备活跃付费用户同比增长+34.8%;学习中心和学校数量增长显著。
- 未来展望:预计FY26Q3净营收同比增长11%-14%,FY26全年净营收同比增长8%-12%;维持买入评级,目标价78.0美元/60.8港元。
四环医药:仿制药触底,创新药进入收获期
- 业绩回顾:25年上半年收入同比+21%至11.5亿元,研发开支-22%至1.5亿元;经营溢利同比+142%至2.6亿元,归母利润同比+407%至1.0亿元。
- 医美业务:25年H1收入同比+81%至5.9亿元,主要来自肉毒毒素乐提葆;毛利率同比提升8个百分点至73%,分布溢利同比+215%至3.1亿元;肉毒毒素乐提葆市场渗透率约20%,预计26年仍有不错增长,27年逐渐达峰;铂安润®玻尿酸、黑曜双波®SYLFIRM X双波射频微针等新产品助力增长。
- 创新药(轩竹生物):2025年10月15日成功上市,市值达345亿港元;消化+肿瘤双轮驱动,25年H1收入+30%至0.17亿元,分部亏损1.6亿元;安久卫®安奈拉唑钠肠溶片已纳入国家基本医保目录;轩悦宁®吡洛西利片(CDK4/6抑制剂)和轩菲宁®地罗阿克(ALK抑制剂)获批上市并纳入国家基本医保目录。
- 生物药(惠升生物):拥有糖尿病赛道全管线,25年H1收入同比增长40倍至0.39亿元;核心产品快速放量,预计2-3年内进入爆发式增长。
- 仿制药:25年H1收入同比-16%至5.0亿元,毛利率提升4个百分点至68%,分布溢利上升1%至1.7亿元。
- 盈利预测:预计25年扭亏为盈,26年收入和利润将双双高增长。
- 公司点评与推荐:公司处在从传统仿制药向“医美+创新药”双轮驱动战略转型期,25年医美板块高增长带动收入增长并扭亏为盈,26预计医美和创新药带动收入和利润双双高增长;公司估值明显低估,合理估值范围应该在250亿港币+,推荐重点关注。