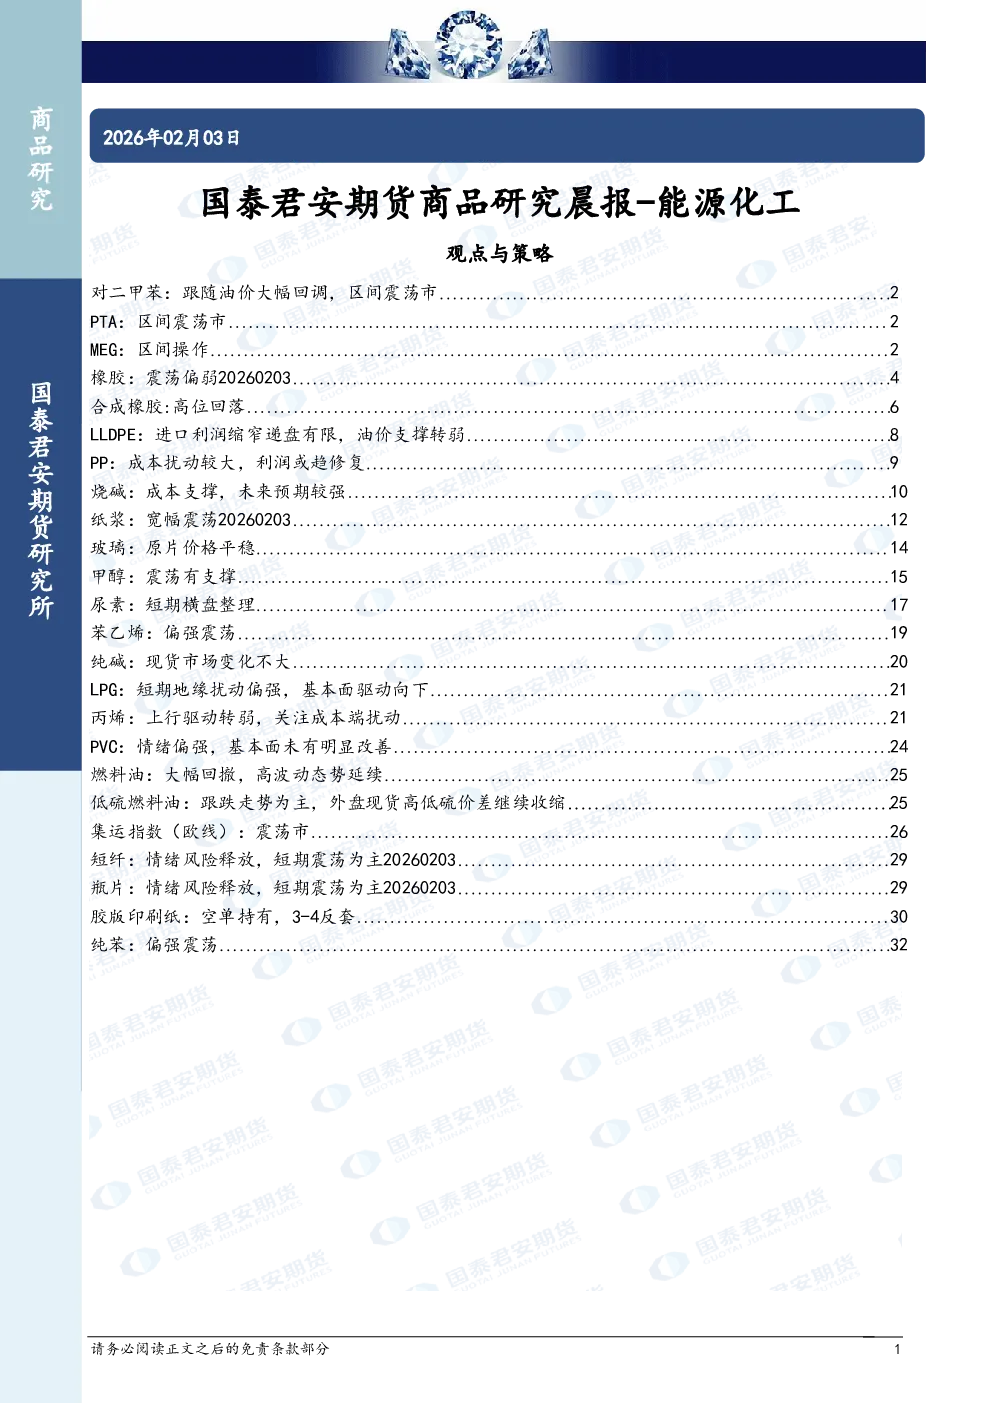
观点与策略
对二甲苯(PX):跟随油价大幅回调,进入区间震荡市。受海外装置重启和国内装置检修影响,亚洲装置开工率回升。需求端PTA开工稳定,但进口量增加,PX进入累库格局。建议关注多PX空EB对冲。
精对苯二甲酸(PTA):区间震荡市,月差偏空。PTA加工费450以上逢高空。江浙织造终端订单分化,原料价格高企叠加库存压力,企业备货谨慎。供应端PTA开工稳定,新凤鸣检修难以改变累库格局。关注5100-5200元/吨区间支撑。
乙二醇(MEG):单边区间震荡市。供应压力较大,但下方3600元/吨空间有限。港口库存创新高,进口量维持高位。下游聚酯开工边际下降,刚需转弱,难改累库格局。
聚酯:江浙地区聚酯装置计划检修,导致产销整体清淡。下游长丝和短纤工厂订单表现分化,整体库存中性。
橡胶:震荡偏弱。青岛地区天然橡胶库存增加,轮胎企业产能利用率下降。关注后期库存变化和企业出货情况。
合成橡胶:高位回落。顺丁橡胶库存下降,但生产仍亏损,部分企业降负。丁二烯库存提升,原料价格上涨。短期顺丁橡胶预计高位回落。
线性低密度聚乙烯(LLDPE):进口利润缩窄递盘有限,油价支撑转弱。原料乙烯单体环节偏弱,PE乙烯工艺利润修复。供应端巴斯夫湛江试产,部分FD回切标品。需求端农膜转弱,包装膜刚需维持。
聚丙烯(PP):成本扰动较大,利润或趋修复。成本端原油、丙烷价格回调,烯烃内部估值分化。供应端存量供需博弈加剧。需求端下游新单刚需跟进,但整体基本面支撑有限。
烧碱:成本支撑,未来预期较强。山东液碱价格稳定,液氯价格下滑。氯碱整体开工变动不大。需求端氧化铝供应过剩,减产预期压制囤货,但后期有增量需求。供应端冬季检修淡季,厂家难大规模降负。
纸浆:宽幅震荡。市场需求疲软,下游纸厂采购意愿低。供需基本面未改善,高库存与弱需求压制市场。
浮法玻璃:原片价格平稳。市场需求有限,贸易商计划放假,价格调整动能有限。关注高库存区域厂家冬储政策。
甲醇:震荡有支撑。期货价格大幅下滑,港口库存继续积累。国际能源价格对甲醇下方形成支撑。供需格局短期偏弱,港口库存高位运行,对价格上方空间形成压制。
尿素:短期横盘整理。企业库存波动较小,农业需求启动。短期价格回调,关注现货日内成交放量情况。
苯乙烯:偏强震荡。资金情绪退潮,高位震荡回调。下游利润持续被挤压,库存短期低点出现,后续进入季节性累库格局。
纯碱:现货市场变化不大。价格弱稳维持,企业装置运行稳定,供应高位徘徊,下游需求平平。
液化石油气(LPG):短期地缘扰动偏强,基本面驱动向下。国内PDH装置检修计划。
丙烯:上行驱动转弱,关注成本端扰动。丙烷、丁烷新加坡收盘价格下跌。
聚氯乙烯(PVC):情绪偏强,基本面未有明显改善。现货市场备货需求平淡,供应缓增,行业节前累库延续。基本面看,PVC市场高产量、高库存结构难改变。
燃料油:大幅回撤,高波动态势延续。低硫燃料油跟跌走势为主,外盘现货高低硫价差继续收缩。
集运指数(欧线):震荡市。受商品弱势情绪共振、地缘局势缓解影响,指数弱势震荡。供给端2月周均运力下修,3月周均运力小幅上修。地缘方面,美伊进行外交沟通,军事层面对峙信号暂未松懈。
短纤、瓶片:情绪风险释放,短期震荡为主。短纤期货大幅下跌,现货工厂报价多维稳。瓶片上游聚酯原料大幅下跌,工厂下调报价。
胶版印刷纸:空单持有,3-4反套。山东、广东市场高白双胶纸价格稳定,市场购销气氛偏弱。
纯苯:偏强震荡。港口库存去库,山东纯苯价格下跌,华东纯苯现货成交下跌。