市场行情回顾
- 股票市场:本周震荡,上证50上涨1.13%,沪深300上涨0.08%,中证500下跌2.56%,中证1000下跌2.55%。周初受大宗商品大涨支撑,贵金属、有色、能化板块强势;周四贵州茅台大涨带动上证50回升;周五贵金属震荡调整,抑制风险偏好,小市值成长风格指数波动更明显,大盘价值指数相对稳健。后期行情由海外因素主导,美联储鹰派表态打破贵金属牛市,流动性收紧拖累股市。国内政策向好、宏观修复与科技驱动支撑股指,但市场点位偏高,存在回落可能,后续价值风格预计强于成长。
- 商品市场:趋势有一定延续,贵金属剧烈反转。能化板块上涨2.32%,原油受中东紧张局势影响大幅冲高,SC估值中性偏低,短期或强于外盘。合成橡胶短期偏强运行,受资金流、能源价格及丁二烯成本推升影响。有色金属指数下跌0.89%,铜价上涨后受AI担忧回撤,但长周期仍有向上驱动。黑色指数下跌0.53%,焦煤基本面供需双弱,以情绪面驱动为主,价格大概率延续高位震荡。
市场活跃度与动量
- 成交额&持仓量:持仓金额较上周下行,成交金额上行,活跃度略有上行,对量化CTA策略盈利影响不大。
- 分板块动量表现:商品20日动量较上周下行,位于50分位的品种数量下降,80分位持平。
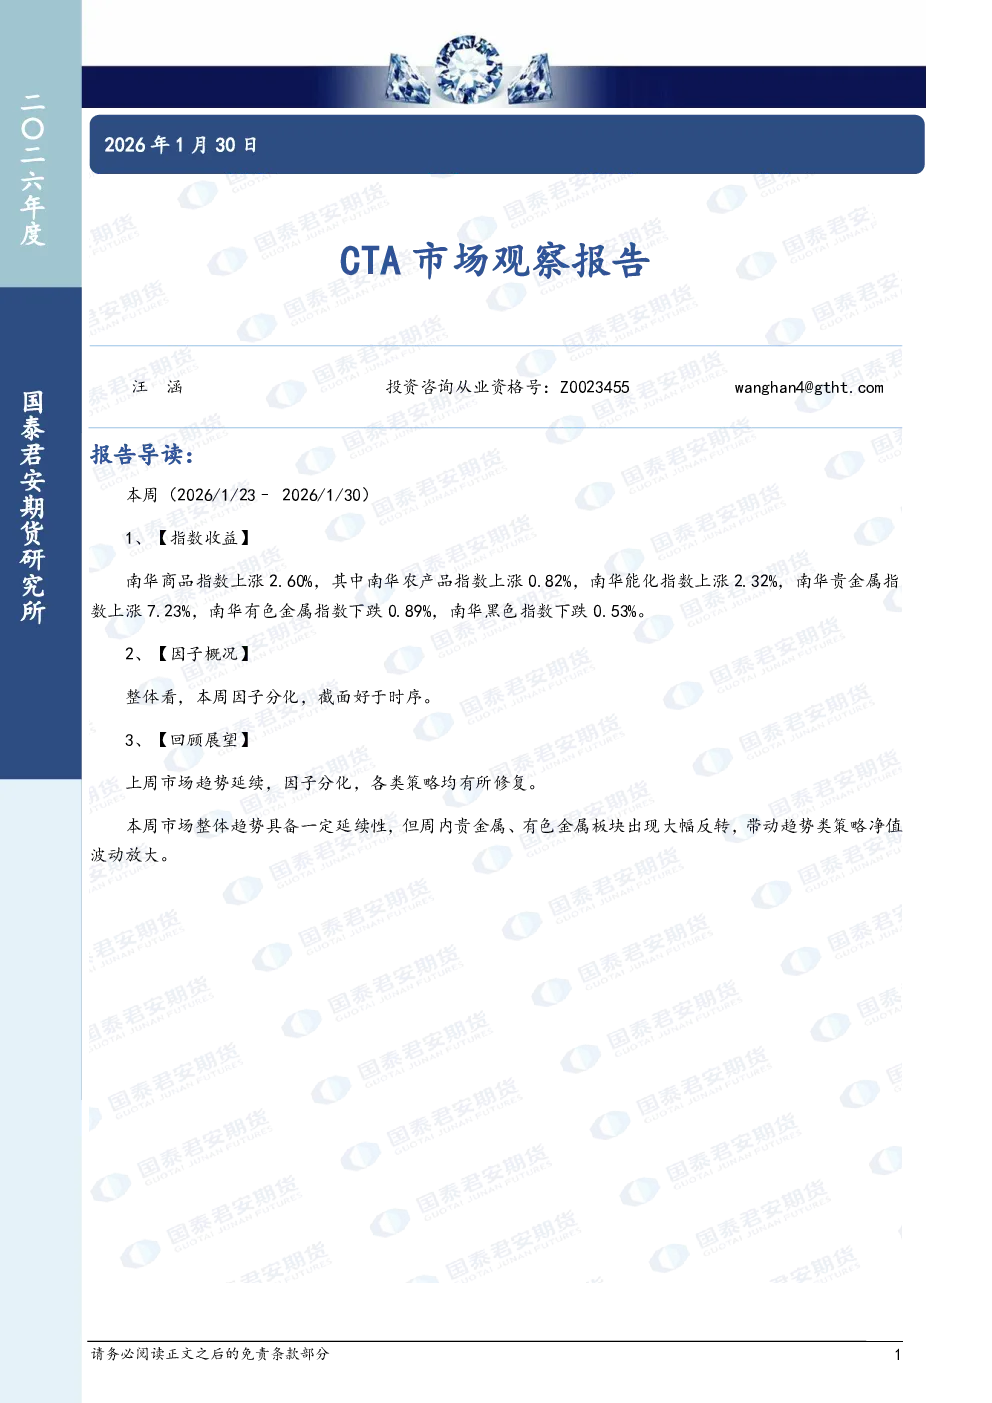
- 价格与涨跌:南华商品指数上涨2.60%,其中农产品上涨0.82%,能化上涨2.32%,贵金属上涨7.23%,有色金属下跌0.89%,黑色下跌0.53%。价格水平方面,南华商品指数接近历史100分位,贵金属和有色金属处于100分位,黑色处于49分位。
CTA因子分析
- 因子分化:截面好于时序。短期时序动量下跌0.32%,长期动量时序下跌0.43%、截面上涨0.61%。基差上涨0.05%,偏度上涨0.66%,仓单下跌0.46%,库存下跌0.07%,利润上涨1.29%。各因子在不同板块表现各异,如贵金属板块短期时序动量盈利但长期亏损,能源化工板块多数因子盈利。
CTA策略表现
- 回顾:上周市场趋势延续,因子分化,各类策略均有所修复。
- 展望:本周市场整体趋势延续,但贵金属、有色金属板块大幅反转,带动趋势类策略净值波动放大。
关键数据与研究结论
- 宏观因素:美国财政货币双宽松推升去美元化与贵金属牛市,新任美联储主席鹰派表态打破叙事;美参院关键投票失败,联邦政府面临关门风险。
- 市场策略:价值风格预计强于成长,量化CTA策略受板块反转影响波动放大,需关注贵金属、有色金属板块情绪变化。
- 板块建议:能化短期或强于外盘,合成橡胶短期偏强,焦煤价格延续高位震荡,铜价长周期仍有向上驱动。