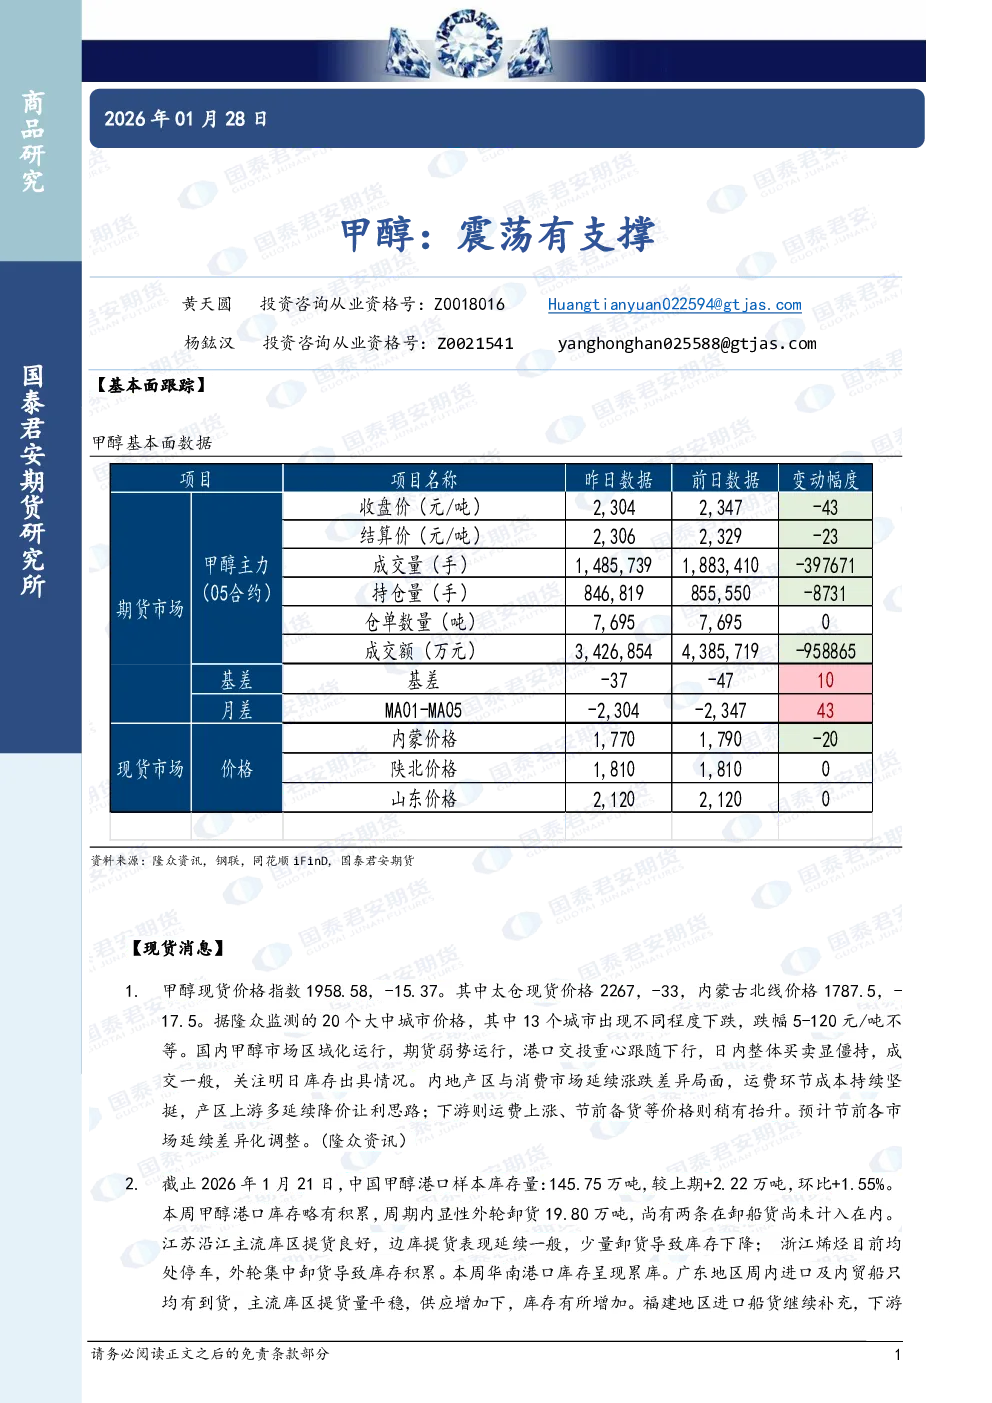
【基本面跟踪】
- 现货价格:甲醇现货价格指数1958.58点,下跌15.37点。太仓现货价格2267点,下跌33点;内蒙古北线价格1787.5点,下跌17.5点。20个大中城市中,13个城市价格下跌,跌幅5-120元/吨不等。港口交投重心下行,整体买卖僵持,成交一般。内地产区与消费市场价格涨跌差异持续,产区上游降价让利,下游因运费上涨和节前备货略有提价。预计节前市场延续差异化调整。
- 港口库存:截至2026年1月21日,中国甲醇港口样本库存145.75万吨,环比增加1.55%。江苏沿江提货良好,浙江烯烃停车导致库存累库,华南和福建地区库存小幅增加。
- 短期展望:甲醇短期偏强运行,原因包括:美国与伊朗地缘冲突风险提升带动国际能源价格,市场对供应稳定性担忧增加;伊朗发运减少,但市场预期港口库存后续改善。部分MTO工厂检修和港口去库不及预期将抑制上方空间。估值方面,上方压力位2350-2400元/吨(沿海MTO工厂负反馈风险),下方支撑位2150-2180元/吨(MTO利润回归线及河南煤头成本线)。
【趋势强度】
甲醇趋势强度:1(偏强)。
【研究结论】
短期甲醇市场受地缘冲突和供应担忧支撑,但港口库存高位和MTO检修限制上方空间。价格预计在2150-2180元/吨获得支撑,上方2350-2400元/吨压力显著。节前市场或延续分化态势。