核心观点与关键数据
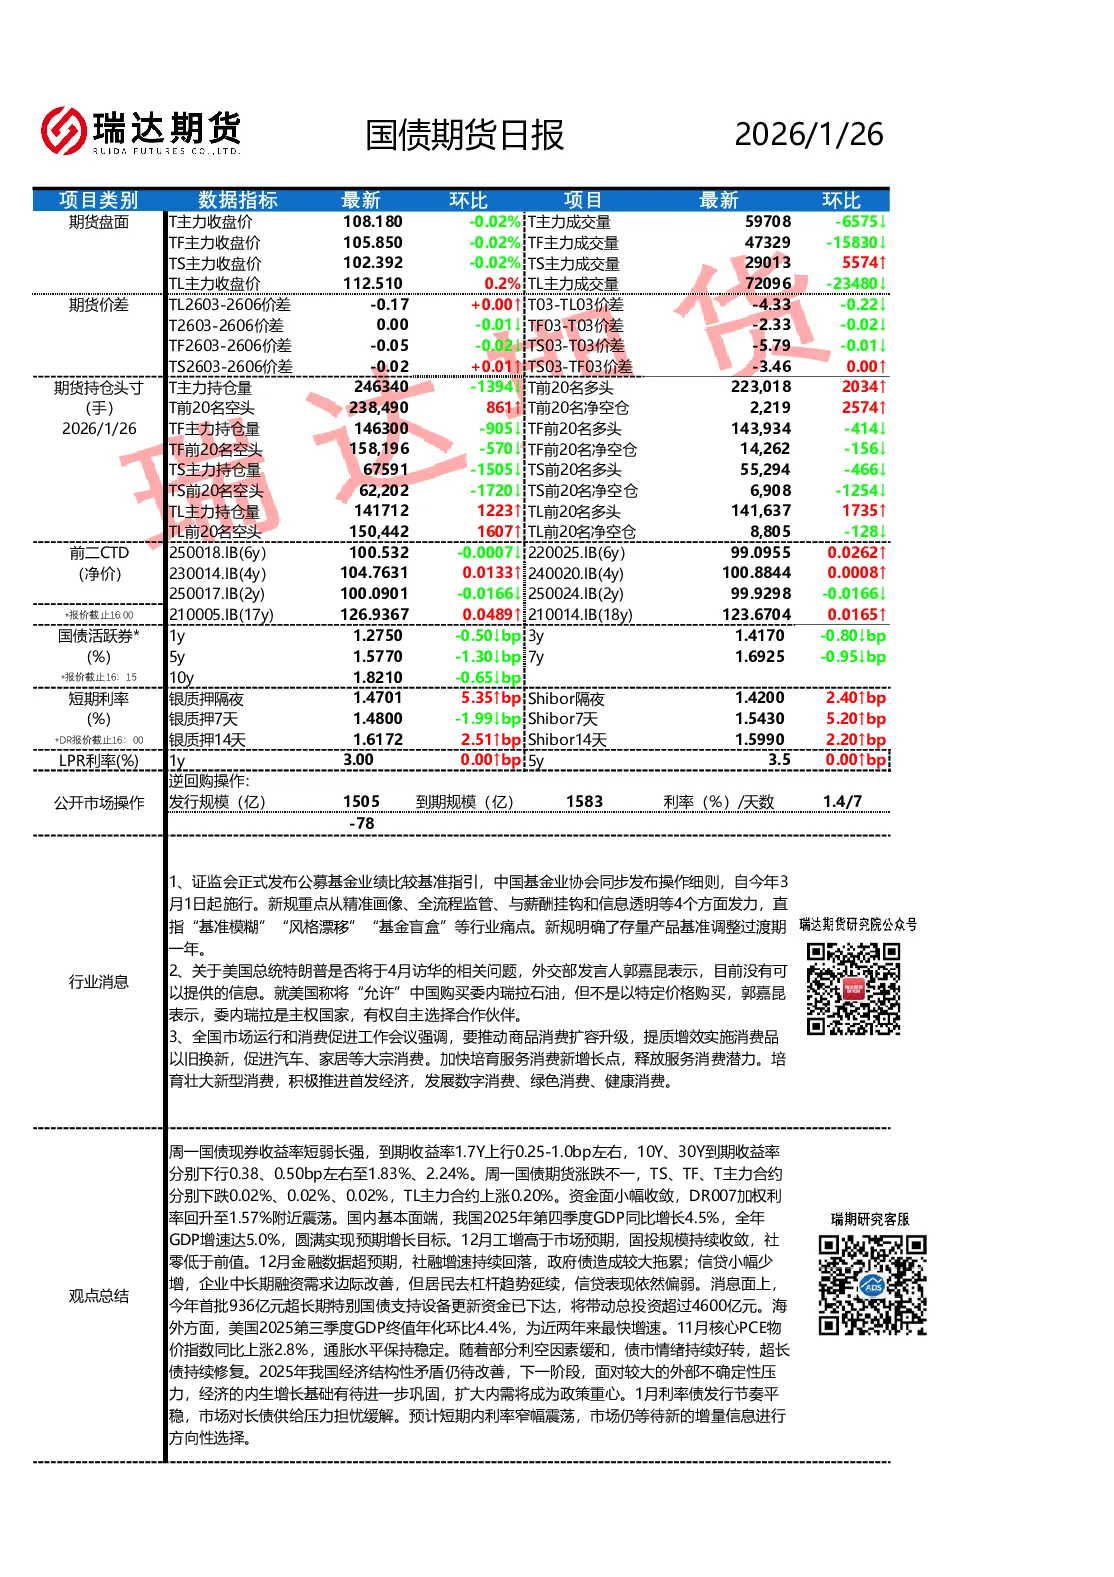
- 市场表现:国债现券收益率短弱长强,1年期收益率上行0.25-1.0bp,10年期和30年期分别下行0.38bp和0.50bp至1.83%和2.24%。国债期货涨跌不一,TS、TF、T主力合约分别下跌0.02%,TL主力合约上涨0.20%。
- 期货盘面:T主力收盘价108.18,成交量59708;TF主力收盘价105.85,成交量47329;TS主力收盘价102.39,成交量29013;TL主力收盘价112.51,成交量72096。期货价差方面,TL2603-2606价差-0.17,T03-TL03价差-4.33,TS03-TF03价差-3.46。
- 持仓头寸:T主力持仓量246340,前20名净空仓2219;TF主力持仓量146300,前20名净空仓14262;TS主力持仓量67591,前20名净空仓6908;TL主力持仓量141712,前20名净空仓8805。
- 利率债与国债期货CTD:前二CTD250018.IB(6y)报价100.53,220025.IB(6y)报价99.095,230014.IB(4y)报价104.763,240020.IB(4y)报价100.884,250017.IB(2y)报价100.0901,250024.IB(2y)报价99.9298。
- 国债活跃券收益率:1年期1.2750,3年期1.4170,5年期1.5770,7年期1.6925,10年期1.8210。
- 短期利率:银质押隔夜1.4700,Shibor隔夜1.4200,银质押7天1.4800,Shibor7天1.5430,银质押14天1.6170。
- LPR利率:1年期3.0000,5年期3.5000。
- 公开市场操作:逆回购发行规模1505亿,到期规模1583亿,利率1.4/7天。
行业消息与观点总结
- 政策与监管:证监会发布公募基金业绩比较基准指引,自3月1日起施行,重点解决“基准模糊”“风格漂移”等问题。
- 国际动态:特朗普访华无明确信息,美国称将“允许”中国购买委内瑞拉石油,但价格不限。
- 国内经济:2025年GDP增速5.0%,第四季度同比增长4.5%。12月工业增加值、固定资产投资、社会消费品零售总额数据表现不一。金融数据超预期,社融增速回落,信贷小幅少增。
- 政策支持:首批936亿元超长期特别国债支持设备更新已下达,预计带动总投资超4600亿元。
- 海外经济:美国第三季度GDP终值年化环比4.4%,核心PCE物价指数同比上涨2.8%。
- 市场情绪:债市情绪好转,超长债持续修复。经济结构性矛盾仍待改善,扩大内需将成为政策重心。1月利率债发行节奏平稳,市场对长债供给压力担忧缓解。
研究结论
- 短期市场:预计短期内利率窄幅震荡,市场等待新的增量信息进行方向性选择。
- 重点关注:1月27日中国2025年12月及全年规模以上工业企业利润同比数据,1月29日美联储FOMC利率决议。
市场有风险,投资需谨慎!