金融租赁行业信用展望
行业整体信用质量展望: 惠誉博华认为2026年金融租赁行业整体信用质量展望为“稳定”。行业在回归租赁本源的背景下,持续在大型飞机、船舶、高新技术设备、战略新兴产业等领域加大投入,推动业务转型,资产规模保持良好增长。预计2026年行业将继续深化业务转型,提升对实体经济的服务能力,整体规模增速将保持个位数增长,资产质量、盈利水平、资本水平预计将保持大体平稳。
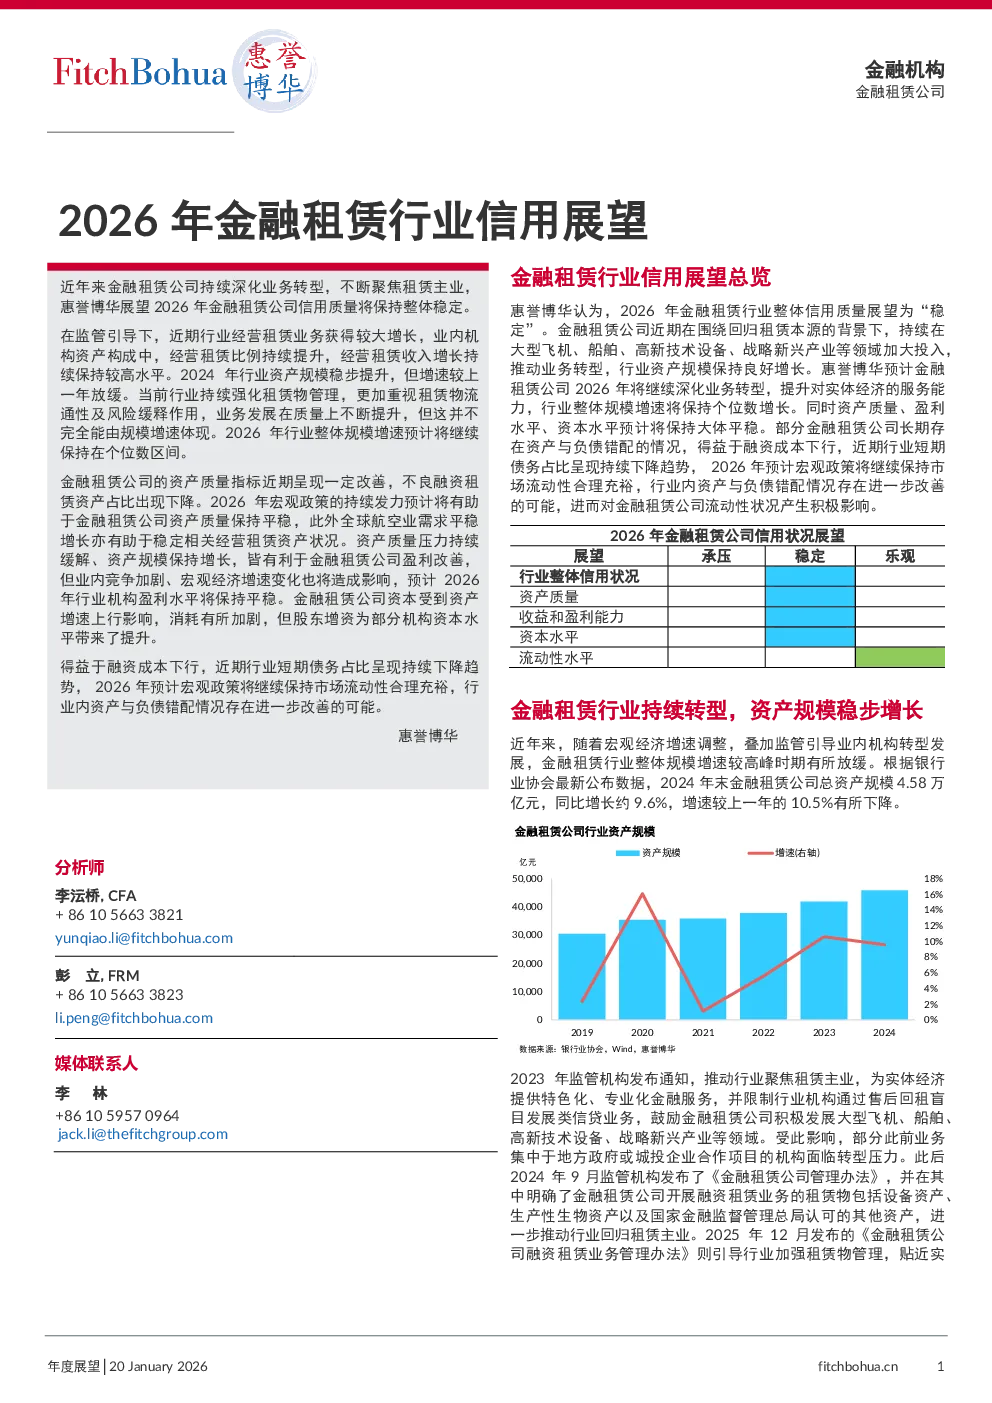
行业转型与资产规模: 近年来,金融租赁行业规模增速有所放缓,2024年末总资产规模4.58万亿元,同比增长约9.6%。监管机构推动行业聚焦租赁主业,限制类信贷业务,鼓励发展大型飞机、船舶、高新技术设备等领域。2026年行业整体规模增速预计将继续保持在个位数区间。
行业资产结构: 样本机构应收融资租赁款余额为2.3万亿元,占资产总额的约63%,但受经营租赁业务提升影响,该比例近年持续下降。融资租赁业务主要集中于交通运输、制造业、电力领域,2024年该三大行业合计占比约64%。经营租赁业务快速增长,飞机、船舶、机车及部分专业设备领域为主要投放领域。
经营租赁业务: 行业经营租赁资产增速远超融资租赁资产增速,反映监管政策引导和行业寻求差异化经营的趋势。飞机与船舶业务占据较大体量,但地缘政治摩擦加剧下需持续关注相关风险。2026年全球航空客运需求预计将平稳上行,但航运业或面临持续波动。
盈利状况: 2025年上半年样本机构净利润增速中位值21.7%,较2024年提升,但营业收入增速中位值6.8%,较2024年抬升幅度较小。融资租赁及经营租赁收入为行业主要收入来源,但经营租赁领域竞争加剧导致净收益率下降。预计2026年行业收入增长将保持平稳,净利润预计增长幅度将略高于收入增速。
资产质量: 样本金融租赁公司不良及关注类融资租赁资产占比由2024年的3.7%、1.5%、4.1%下降至2024年的0.95%,资产质量压力出现缓和。预计2026年行业整体资产质量在保持平稳的基础上继续小幅改善。
资本水平: 样本金融租赁公司核心一级资本充足率均值为13.4%,较年初的小幅下行,但高于商业银行同期水平。行业资本补充主要依赖资本内生及股东增资,预计2026年资本水平将延续2025年变化趋势,整体将保持稳定。
流动性水平: 近年来行业短期债务占比持续下降,2024年末样本金融租赁公司短期债务平均占比为81.4%。预计2026年宏观政策将继续保持市场流动性合理充裕,长期限债务融资利率预计将继续保持在历史较低水平,有助于改善行业内长期存在的资产与负债端错配状况,流动性状况存在改善预期。