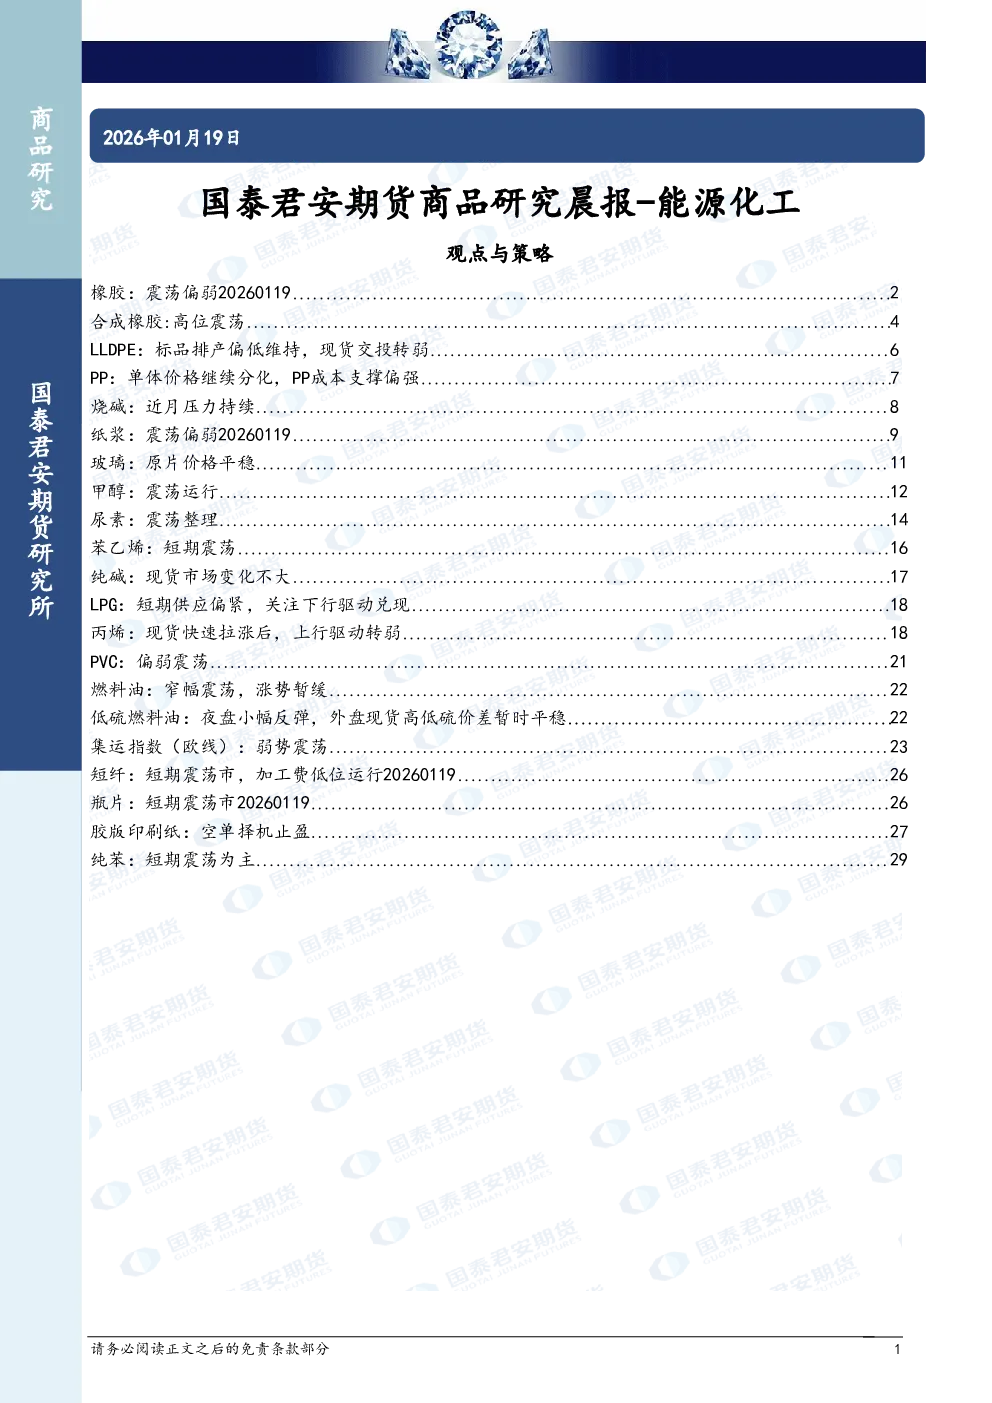
观点与策略
- 橡胶:震荡偏弱,趋势强度-1。
- 合成橡胶:高位震荡,趋势强度0。
- LLDPE:标品排产偏低维持,现货交投转弱,趋势强度-1。
- PP:单体价格继续分化,PP成本支撑偏强,趋势强度-1。
- 烧碱:近月压力持续,趋势强度-1。
- 纸浆:震荡偏弱,趋势强度-1。
- 玻璃:原片价格平稳,趋势强度0。
- 甲醇:震荡运行,趋势强度0。
- 尿素:震荡整理,趋势强度0。
- 苯乙烯:短期震荡,趋势强度0。
- 纯碱:现货市场变化不大,趋势强度0。
- LPG:短期供应偏紧,关注下行驱动兑现,趋势强度0。
- 丙烯:现货快速拉涨后,上行驱动转弱,趋势强度0。
- PVC:偏弱震荡,趋势强度-1。
- 燃料油:窄幅震荡,涨势暂缓,趋势强度0。
- 低硫燃料油:夜盘小幅反弹,外盘现货高低硫价差暂时平稳,趋势强度0。
- 集运指数(欧线):弱势震荡,趋势强度0。
- 短纤:短期震荡市,加工费低位运行,趋势强度0。
- 瓶片:短期震荡市,趋势强度0(仅指报告日的日盘主力合约期价波动情况)。
- 胶版印刷纸:空单择机止盈,趋势强度-1。
- 纯苯:短期震荡为主,趋势强度0。
基本面跟踪与行业新闻
- 橡胶:轮胎行业开工恢复性增长,但出货平淡,库存上行,全钢胎压力尤为突出。
- 合成橡胶:丁二烯库存小幅增加,顺丁橡胶供应端延续高位,下游高价抵触情绪强烈,库存增加。
- LLDPE:期货回调,现货流动性收紧,标品排产偏低,下游制品利润压缩,外盘报价上涨,进口利润打开。
- PP:盘面回落,上游预售压力不大,贸易商挺价意愿偏强,下游新单跟进转弱,成本端PDH利润维持低位。
- 烧碱:成本下滑、供需坍塌,价格持续走低,春节前面临去库压力,厂家持续降价,高库存导致降价趋势难逆转。
- 纸浆:现货针叶浆价格下探,阔叶浆市场松动,下游需求清淡,采购意愿低迷。
- 玻璃:国内浮法玻璃价格基本稳定,供应端压力不大,下游需求疲软,出口订单对刚需形成一定支撑。
- 甲醇:期现市场整体偏弱,港口库存大幅去库,MTO基本面中性,生产利润维持低位,下方估值主要参考河南地区煤头装置现金流成本线。
- 尿素:企业库存小幅下降,下游复合肥工业需求持续推进,局部农业需求开始有增加趋势,但期货价格来到政策压力位,回调幅度有限。
- 苯乙烯:出口持续超预期,下游补库周期开启,市场快速反弹,海外苯乙烯装置检修持续,国内停车装置短期内没有开车计划。
- 纯碱:市场稳中震荡,企业装置持稳运行,下游企业适逢低价补库,短期市场缺乏实质性支撑。
- LPG:短期供应偏紧,关注下行驱动兑现。
- 丙烯:现货快速拉涨后,上行驱动转弱。
- PVC:现货成交在盘中低价,采购气氛较此前略有好转,但行业库存累库压力仍在,抢出口行情影响有限,高产量、高库存结构短期难改变。
- 燃料油:窄幅震荡,涨势暂缓。
- 集运指数(欧线):弱势震荡。
- 短纤:现货工厂报价下调,直纺涤短销售高低分化。
- 瓶片:原料期货震荡下跌,工厂多下调报价,市场成交气氛尚可,个别工厂放量成交。
- 胶版印刷纸:山东市场高白双胶纸主流意向成交价格在4650-4750元/吨,部分本白双胶纸价格在4400-4500元/吨区间,价格较上一工作日稳定,生产端基本稳定,经销商谨慎拿货为主,下游印厂自身订单一般,延续刚需采买。
- 纯苯:港口库存总量环比上升,山东纯苯自提价格下跌,华东纯苯现货成交下跌。