登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
其他报告
/
报告详情
研究周报
2026-01-18
国泰君安期货
测试专用号2高级版
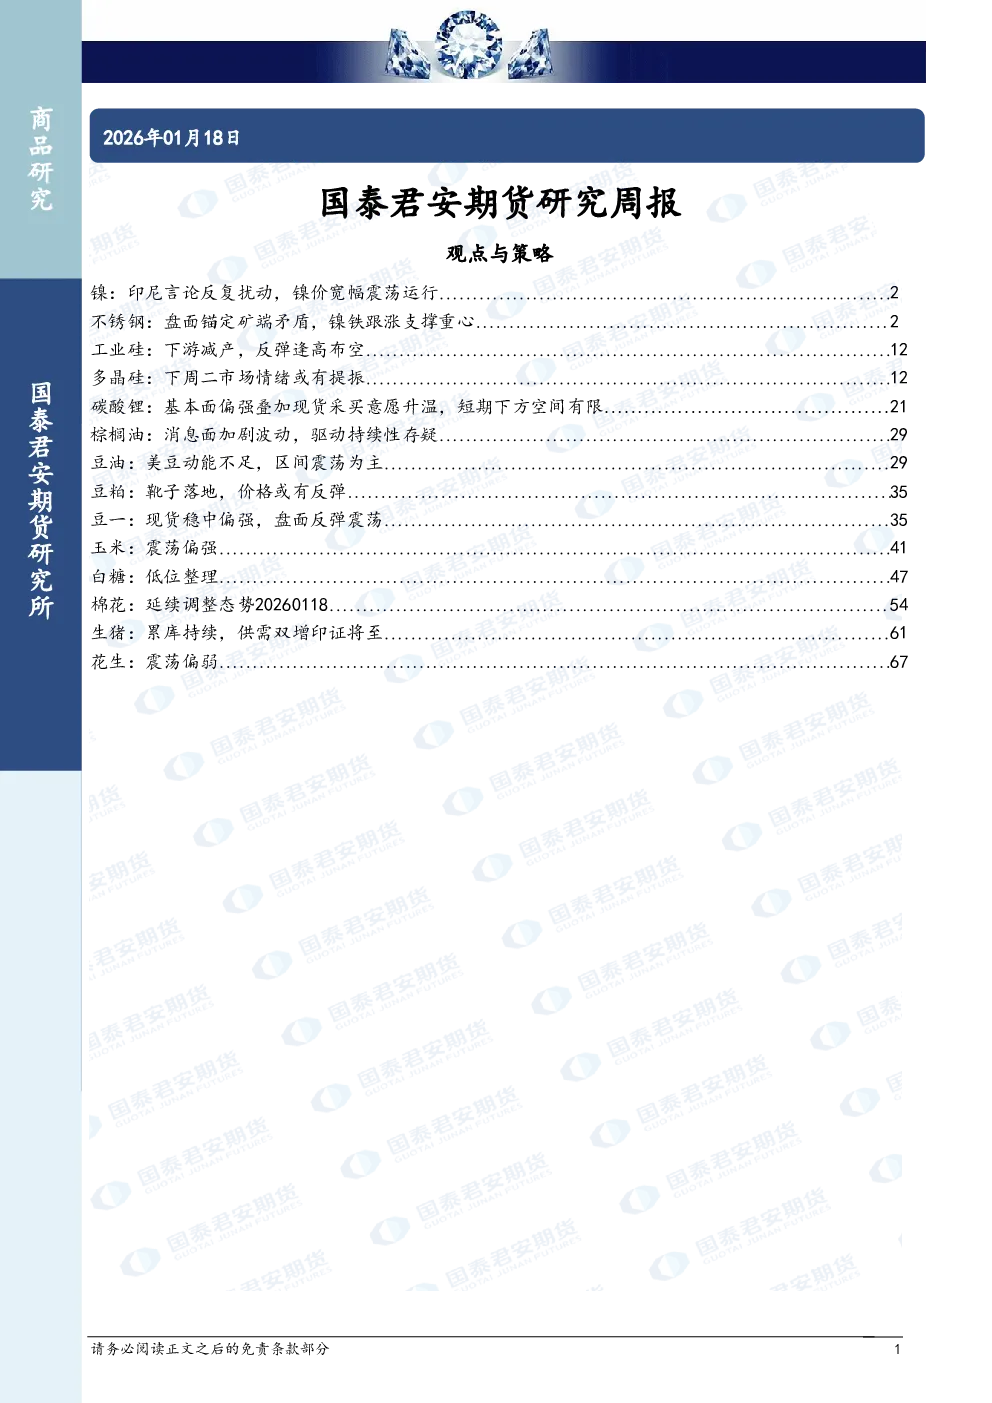
镍
观点与策略
:印尼言论反复扰动,镍价宽幅震荡运行。
关键事件
:
印尼镍矿配额目标调整,引发市场对矿端紧缺和冶炼端减产的预期。
印尼考虑将伴生矿物(如钴)纳入计价和征税体系,或抬升冶炼端购矿成本。
印尼违规开采镍矿罚款,可能间接转嫁至矿端挺价。
淡水河谷暂停镍矿开采业务,但已恢复运营。
行情观点
:沪镍宽幅震荡运行,产业端关注镍的现实基本面偏弱和过剩压力,叠加商品宏观情绪回落。印尼政策在盘面形成对垒博弈,预计短线政策真空期镍价宽幅震荡。破局关键在于一季度印尼政策的兑现情况,尤其是配额政策。
库存跟踪
:精炼镍库存减少,LME镍库存增加。
市场消息
:印尼暂停发放新的冶炼许可证,商务部对部分钢铁产品实施出口许可证管理,印尼修订镍矿商品基准价格公式,印尼计划将2026年镍矿石产量目标下调,印尼林业工作组披露违规占用林地罚款,印尼能矿部长表示镍矿配额将根据行业需求调整。
不锈钢
观点与策略
:盘面锚定矿端矛盾,镍铁跟涨支撑重心。
关键事件
:
印尼镍矿配额和伴生矿物计价政策增加镍铁不确定性。
印尼违规开采镍矿罚款可能间接转嫁至矿端挺价。
行情观点
:镍铁跟涨支撑重心,成本逻辑或导致不锈钢震荡重心上移。但盘面溢价依然给予不错利润,边际供增需弱仍有拖累。盘面亦将宽幅震荡。
库存跟踪
:精炼镍库存减少,镍铁全产业链库存减少,不锈钢厂库和社库均下降。
市场消息
:印尼暂停发放新的冶炼许可证,商务部对部分钢铁产品实施出口许可证管理,印尼修订镍矿商品基准价格公式,印尼计划将2026年镍矿石产量目标下调,印尼林业工作组披露违规占用林地罚款,印尼能矿部长表示镍矿配额将根据行业需求调整。
工业硅
观点与策略
:下游减产,反弹逢高布空。
行情数据
:工业硅盘面高位回落,现货价格持平;多晶硅盘面区间震荡,现货报价稳定。
供需基本面
:
工业硅行业库存累库,下游刚需偏弱。
多晶硅供给端短期周度产量环比减少,库存高企之下硅料厂亦有减产预期。
多晶硅需求端硅片排产周环比增加,一季度受组件出口退税自4月份起取消等因素影响,组件将面临抢出口的旺季。
后市观点
:
工业硅:库存转为累库,关注下游环节的减产。供需双弱状态,盘面上方空间不高,可逢高布空思路。
多晶硅:盘面区间震荡,关注下周二整改措施细节。硅料挺价逐步传导至下游环节,供弱需强格局,预计盘面尚难以跌破完全成本线4.5万元/吨。下周二亦会有整改方案出台,对盘面下方构成支撑。市场流动性持续丢失,不太建议参与期货,可考虑参与期权工具。
多晶硅
观点与策略
:下周二市场情绪或有提振。
行情数据
:工业硅盘面高位回落,现货价格持平;多晶硅盘面区间震荡,现货报价稳定。
供需基本面
:
工业硅供给端,周度行业库存小幅累库。
工业硅需求端,整体下游对工业硅采购维持刚需偏弱状态,多晶硅计划后续减产,有机硅降负荷运行,亦减少对工业硅的需求。
多晶硅供给端,短期周度产量环比减少,库存环比增加。
多晶硅需求端,硅片排产周环比增加,一季度受组件出口退税自4月份起取消等因素影响,终端需求边际提振。
后市观点
:多晶硅盘面区间震荡,关注下周二整改措施细节。硅料挺价逐步传导至下游环节,供弱需强格局,预计盘面尚难以跌破完全成本线4.5万元/吨。下周二亦会有整改方案出台,对盘面下方构成支撑。市场流动性持续丢失,不太建议参与期货,可考虑参与期权工具。
碳酸锂
观点与策略
:基本面偏强叠加现货采买意愿升温,短期下方空间有限。
行情数据
:碳酸锂期货合约先涨后跌,现货周环比上涨。
供需基本面
:淡季需求偏强带动行业去库,海外矿山存复产预期。
供给:高锂价下海外锂矿存复产预期,国内周度碳酸锂产量小幅增加,澳矿发运增加,智利锂盐发运量减少。
需求:受抢出口需求拉动,1月需求淡季不淡,锂盐价格下跌后,下游采买意愿明显增加。终端方面,新能源车和储能需求表现。
库存
:本周碳酸锂实现去库,行业库存减少。
后市观点
:基本面偏强格局未改,淡季出现去库、抢出口需求渐增、价格回调后现货成交放量,均为碳酸锂价格提供支撑。情绪降温带来的回调空间预计较为有限,操作上可考虑逢低布局多单。
棕榈油
观点与策略
:消息面加剧波动,驱动持续性存疑。
行情数据
:MPOB公布12月棕榈油供需数据,库存增加,产量减少。
供需基本面
:
马来西亚将进入去库期,但印尼B50动摇下如果马来2月减产深度不够大,棕榈油的基本面还是不够好。
美豆油的反弹幅度有限,棕榈油更明确的做多机会需等待2-3月。
印尼B50不确定性和出口税政策对棕榈油基本面影响有限。
印尼卖货意愿边际转好,但幅度不够明确印尼卖压是否大幅回升。
销区方面,印度CPO近期进口利润下滑,中国口利润倒挂有所扩大。
后市观点
:棕榈油暂处于偏底部区间震荡的偏高位置,暂不具备再往9000以上的驱动。更明确的做多机会需等待2-3月,如果无更多利多消息则有二次筑底的可能,短线操作为主。
豆油
观点与策略
:美豆动能不足,区间震荡为主。
行情数据
:美豆主力03月合约周跌幅0.61%,豆油主力03月合约周跌幅4.58%。
供需基本面
:
缺乏南美天气炒作,美豆上方驱动有限。
中方持续采购美豆,影响偏多。
巴西大豆进口成本周环比下降,影响偏空。
1月USDA报告偏空。
国内海关可能在一季度加速放行,国储进口大豆拍卖进展良好,使得月差情绪较弱。
美豆短期驱动不大,出口需求及到港不足使国内豆油有能保持月度去库进程直至明年三月至四月。
后市观点
:美豆震荡性企稳是1月波动的主要形势,进入一季度需关注国内现货能为月差提供的驱动,豆油暂时区间运行,等待油脂板块整体企稳后一季度的题材共振。
豆粕
观点与策略
:靴子落地,价格或有反弹。
行情数据
:美豆主力03月合约周跌幅0.61%,豆粕主力03月合约周跌幅4.58%。
供需基本面
:
1月USDA报告偏空,中加贸易磋商进展。
国内豆粕现货价格稳定,成交上升,提货上升,基差上升,库存下降,压榨量上升。
国内豆一现货主要情况:豆价稳中偏强,东北产区农户惜售,销区豆价小幅上涨,下游接受程度不高。
后市观点
:预计连豆粕和豆一期价或有反弹。豆粕方面,靴子落地之后,暂无进一步利空,预计豆粕价格或低位反弹。豆一方面,现货稳中偏强,期货价格关注豆类市场情绪。
玉米
观点与策略
:震荡偏强。
行情数据
:CBOT玉米期货下跌,现货价格上涨。
供需基本面
:
玉米淀粉库存下降。
东北深加工玉米价格稳中走强,黑、吉潮粮主流收购价格上升。
美国农业部公布的美国玉米产量和库存数据高于分析师预期,导致玉米价格暴跌。
玉米出口销售强劲,空头回补活跃。
后市观点
:年前备货拉开序幕,中游贸易和下游需求主体均有建库需求,年前农户有一定售粮需求,但整体传导至卖压方面预计较小,价格回调幅度或有限,震荡偏强为主。
白糖
观点与策略
:低位整理。
行情数据
:纽约原糖活跃合约价格上涨,广西集团现货报价持平,郑糖主力下跌,主力合约基差环比小幅走高。
供需基本面
:
国际市场:市场处于弱预期格局,趋势上市场预计25/26榨季全球食糖市场恢复性增产并累库偏空。
国内市场:25/26榨季,市场预期国内食糖产量继续增加,趋势上郑糖跟随原糖,节奏上围绕进口节奏展开交易,常规进口和非常规进口仍维持较高水平。
后市观点
:国际市场区间整理,国内市场维持弱基差预期。关注巴西生产和出口节奏、印度产量和相关产业政策,以及进口政策变化。
棉花
观点与策略
:延续调整态势。
行情数据
:ICE棉花先涨后跌,总体来说波动不大,国内棉花期货和现货价格延续调整态势。
基本面
:
国际棉花情况:USDA下调美棉2025/26年度产量和期末库存,进一步夯实了ICE棉花63-64美分/磅这一线的支撑,但受中国棉花价格回调和美元走强的影响,ICE棉花期货未能继续走强。
国内棉花情况:当前国内棉花供应仍充足,而下游的需求处于淡季,纱厂原料库存较高,布厂做了一波备货,短期内下游并没有追高意愿;另外内外棉价差扩大也引发了一些进口棉和纱增加的担忧;此外,市场关于2026年新疆棉花种植面积下降的预期,由于没有进一步的细节公布,并且距离明年播种尚有较长时间,所以阶段性来看也算是交易充分。
后市观点
:维持郑棉期货震荡偏强的判断,等待阶段性支撑的确定。
生猪
观点与策略
:累库持续,供需双增印证将至。
行情数据
:生猪价格偏强运行,生猪期货价格偏强震荡。
供需基本面
:
供应端,集团企业仍未放量,南北方散户惜售情绪偏强,供应偏紧;需求端,下游屠宰旺季亏损,宰量整体稳定。
12月下旬开始,企业及社会面出栏积极性均不足,二次育肥再度入场,社会面累库启动,但是,伴随供应端驱动的价格上涨,下游白条旺季不旺,屠宰端亏损。
后市观点
:生猪现货价格震荡调整,1月中上旬确认集团继续累库,降重计划后置,饲料数据维持高位,二次育肥入场积极,印证社会面亦未释压,等待供需双增阶段。
花生
观点与策略
:震荡偏弱。
行情数据
:花生价格稳定,花生期货下跌。
供需基本面
:
花生现货行情维持旺季不旺、商品弱势震荡、通货坚挺的格局,临近春节,各方期待的备货需求并未如期启动,内贸走货持续迟缓,商品米消费降级明显,高价货源流通受阻。
产区余货量同比略显偏高,春节前消化进度加快但持续时间不长,节后销售时间短,库存压力后移。
塞内加尔恢复出口可能进一步加剧国内供需宽松局面。
后市观点
:期货短期偏弱,后续关注节后卖压。塞内加尔恢复出口可能进一步加剧国内供需宽松局面,需关注油厂收购策略的持续性以及进口米到港的变化情况,关注反套策略。
你可能感兴趣
山东新能源市场化改革 破限谋长远:电力设备行业研究周报
电气设备
申港证券
2025-05-15
行业研究——周报:原油周报:供应端扰动导致油价反复震荡
化石能源
信达证券
2025-04-27
汽车行业研究周报:3月新能源汽车表现亮眼
交运设备
申港证券
2025-04-17
研究周报-黑色系列
国泰君安期货
2025-04-06
农林牧渔行业研究周报:对美加征关税背景下种植产业链有望受益
农林牧渔
申港证券
2025-04-06
农林牧渔行业研究周报:仔猪价格快速回升,标肥价差周环比收窄
农林牧渔
申港证券
2025-03-23
汽车行业研究周报:人形机器人“半马”举办,带动产业化向前
交运设备
申港证券
2025-04-23
电力设备行业研究周报:动力电池新国标发布,安全标准升级
电气设备
申港证券
2025-04-23
棕榈油研究周报:缺乏明显驱动,棕榈油移仓换月
国富期货
2025-04-20
研究周报
国泰君安期货
2025-05-11