1期货市场
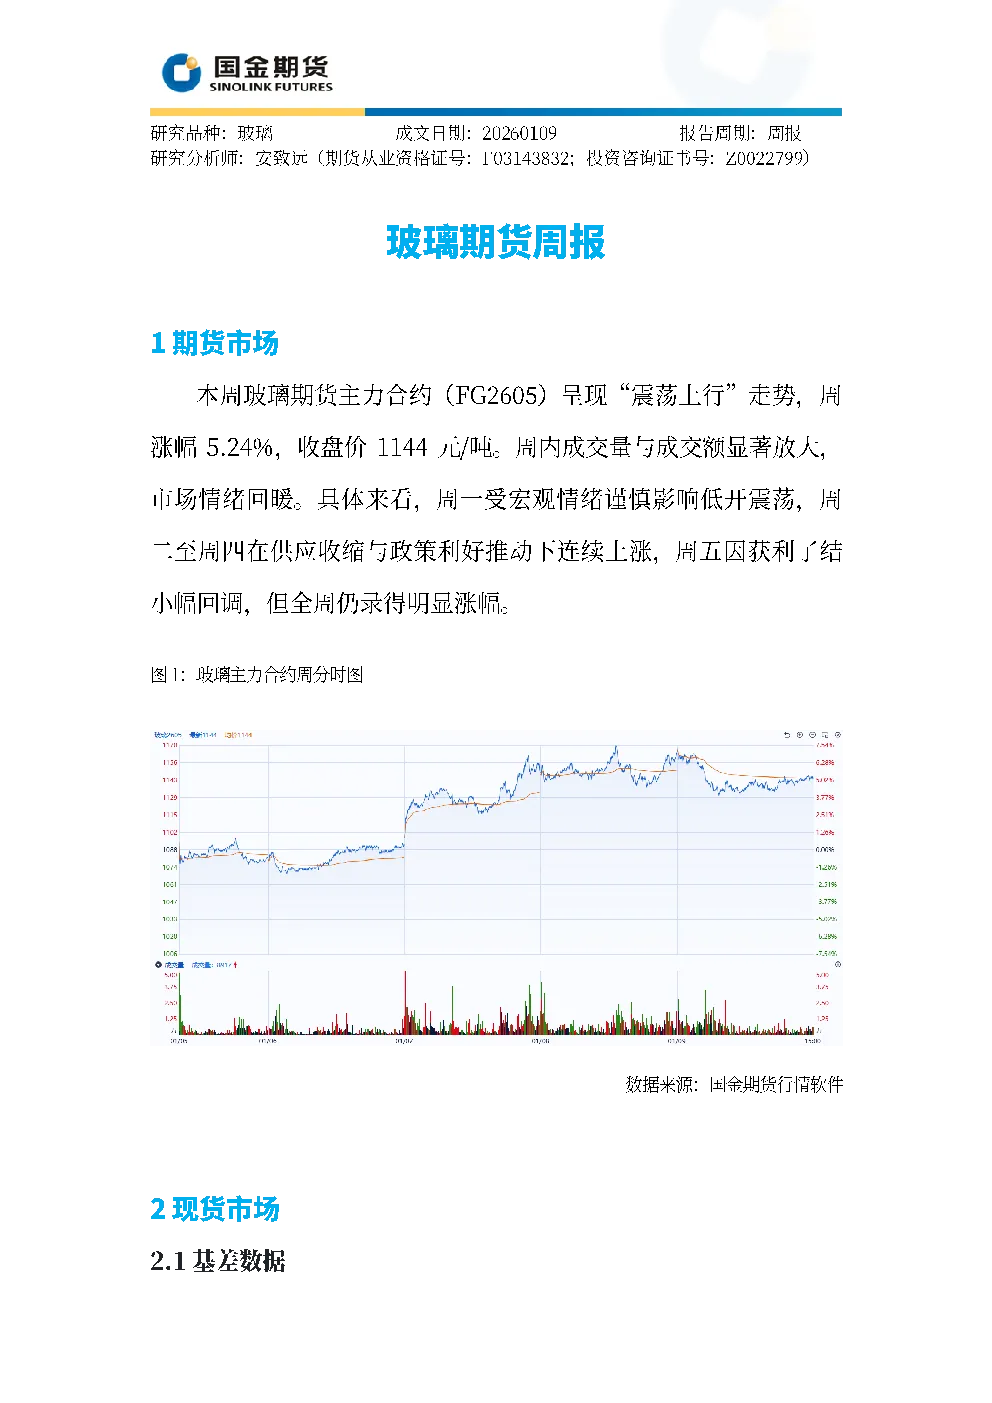
玻璃期货主力合约FG2605呈现“震荡上行”势,周涨幅5.24%,收盘价1144元/吨,国内成交量与成交额显著放大,市场情绪回暖。周一受宏观环境影响低开震荡,周四在供应收缩与政策利好推动下连续上涨,周五获利了结小幅回调,整体仍求得明年上涨。
2现货市场
2.1基差数据
当前玻璃期货基差呈现“近月升水,远月贴水”特征,反映现货市场对短期供应收缩的定价与远期需求变软的预期分化。
2.2现货数据
现货市场价格本周小幅上涨,企业报价浮法玻璃平均价从1月5日12.75元/平方米升至1月8日12.80元/平方米,涨幅0.39%。区域报价方面,华北沙河地区价格从1020元/吨上涨至1040元/吨(+20元/吨),华南地区报价稳定在1060元/吨,华北地区因终端川款需求,价格维持弱势。供应端,行业日产量降至15万吨以下,周环比减少0.39%;需求端,沙河、湖北地区产能率短期回升至180%以上,供需库存仅微降0.11%,或为节前补库行为,终端刚需仍处淡季。
3影响因素
3.1产业政策
本周新增3条浮法玻璃产线冷修,涉及产能0.5万吨,行业开工率73.65%,产能利用率77.42%。湖北地区因环保要求部分企业停产整改,“煤改气”政策推进,区域供应进一步收紧。当前天然气成本压力迫使产企亏损,天然气燃烧浮法玻璃亏损-191.4元/吨,煤制气-65.23元/吨,油制气-24.36元/吨。成本压力抑制产能,Mysteel1月9日调证,1月份建筑企业钢材采购比下降18%,主要因春节延、项目施工减少,终端需求季节性萎缩。玻璃作为建筑业下游,需求端与钢材采购高度相关,市场担忧后续库存压力。
3.2技术分析
反六召,主力合约FG2605本周收出带上下影线的阳线周K线站稳5周均线(1100元/吨附近),MACD指标金叉后持续向上,显示短期上行动能较强;日线上,5日均线上穿10日均线持续,KDJ指标在高法行(K值85、D值78),存在回调风险。
4行情展望
短期内,供应收缩(冷修+环保)与前期补库需求将支撑价格,期价或区间震荡;但春节临近,终端工停滞将导致需求回落,高产销难以持续,需关注中长期地产竣工数据波动,价格反弹空间有限。需重点关注下句冷修进展及环保收策对平求内提摄效果。