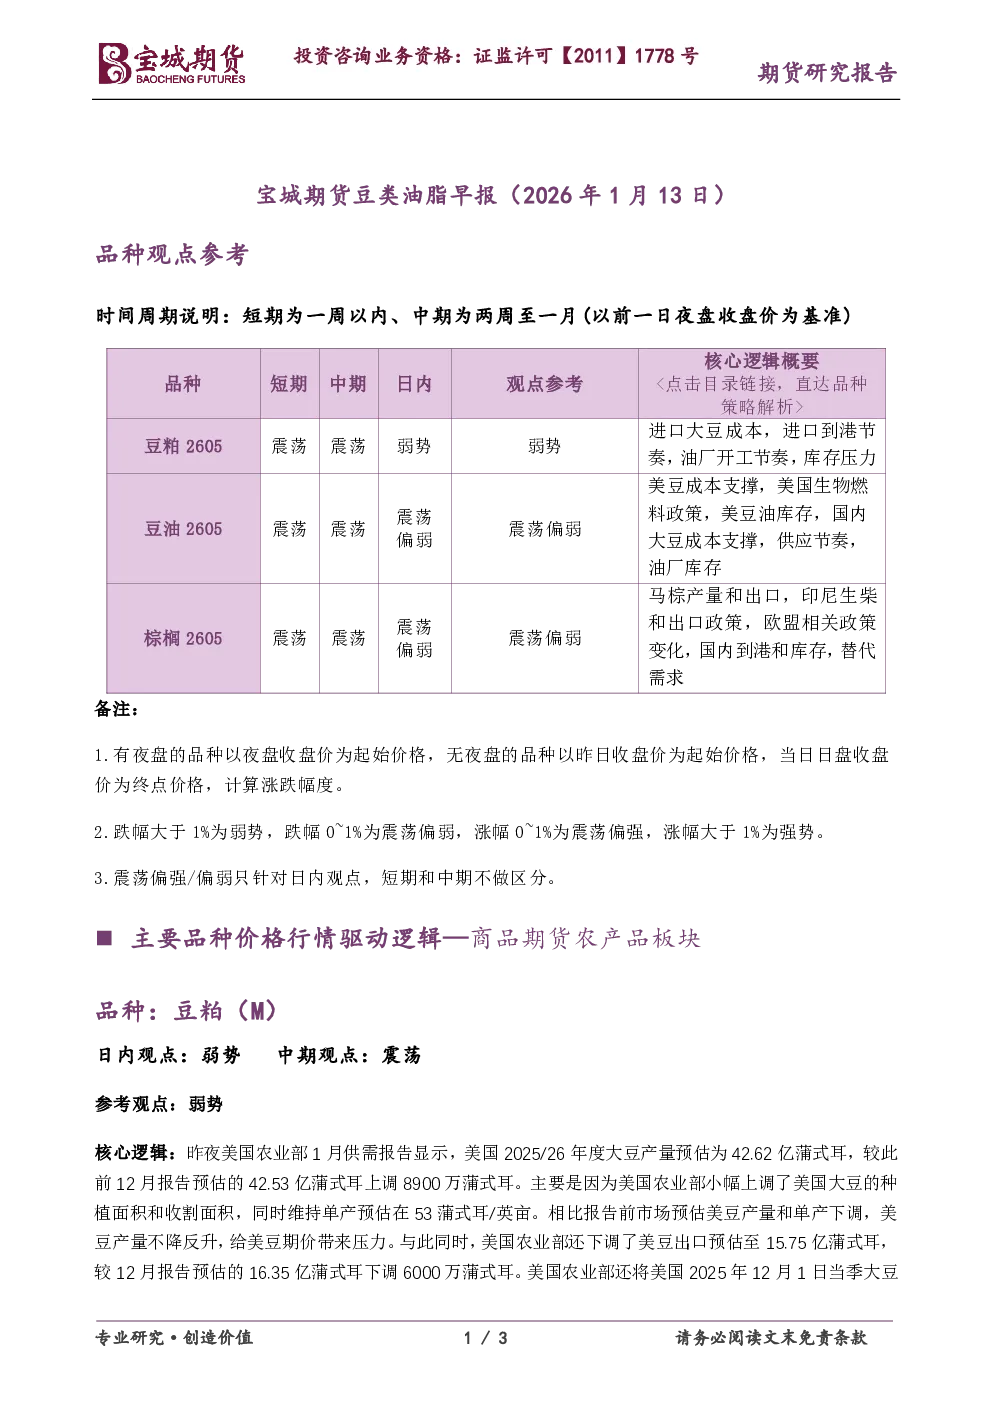
豆粕(M)
- 日内观点:弱势
- 中期观点:震荡
- 参考观点:弱势
- 核心逻辑:美国农业部1月供需报告显示,2025/26年度美国大豆产量预估上调至42.62亿蒲式耳,主要因种植面积和收割面积小幅上调,单产维持53蒲式耳/英亩。报告前市场预估产量和单产下调,导致美豆产量不降反升,对美豆期价形成压力。同时,美国农业部下调美豆出口预估至15.75亿蒲式耳,上调2025年12月大豆库存至32.90亿蒲式耳,并上调巴西2025/26年度大豆产量及出口预估。全球2025/26年度大豆期末库存预估上调至1.2441亿吨。整体报告呈现超预期利空,美豆期价大幅下挫,或拖累国内豆类期价,随着进口成本支撑下移,短期豆类期价整体转弱。
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:棕榈油午后强势反弹,主要因1月上旬马棕出口数据强劲,对冲了MPOB 12月报告的中性影响。市场交易逻辑转向减产季兑现与出口需求回暖的博弈。短期棕榈油市场延续印尼潜在政策利好与马来现实高库存压力的博弈格局,期价反弹接近区间上沿,面临反复。