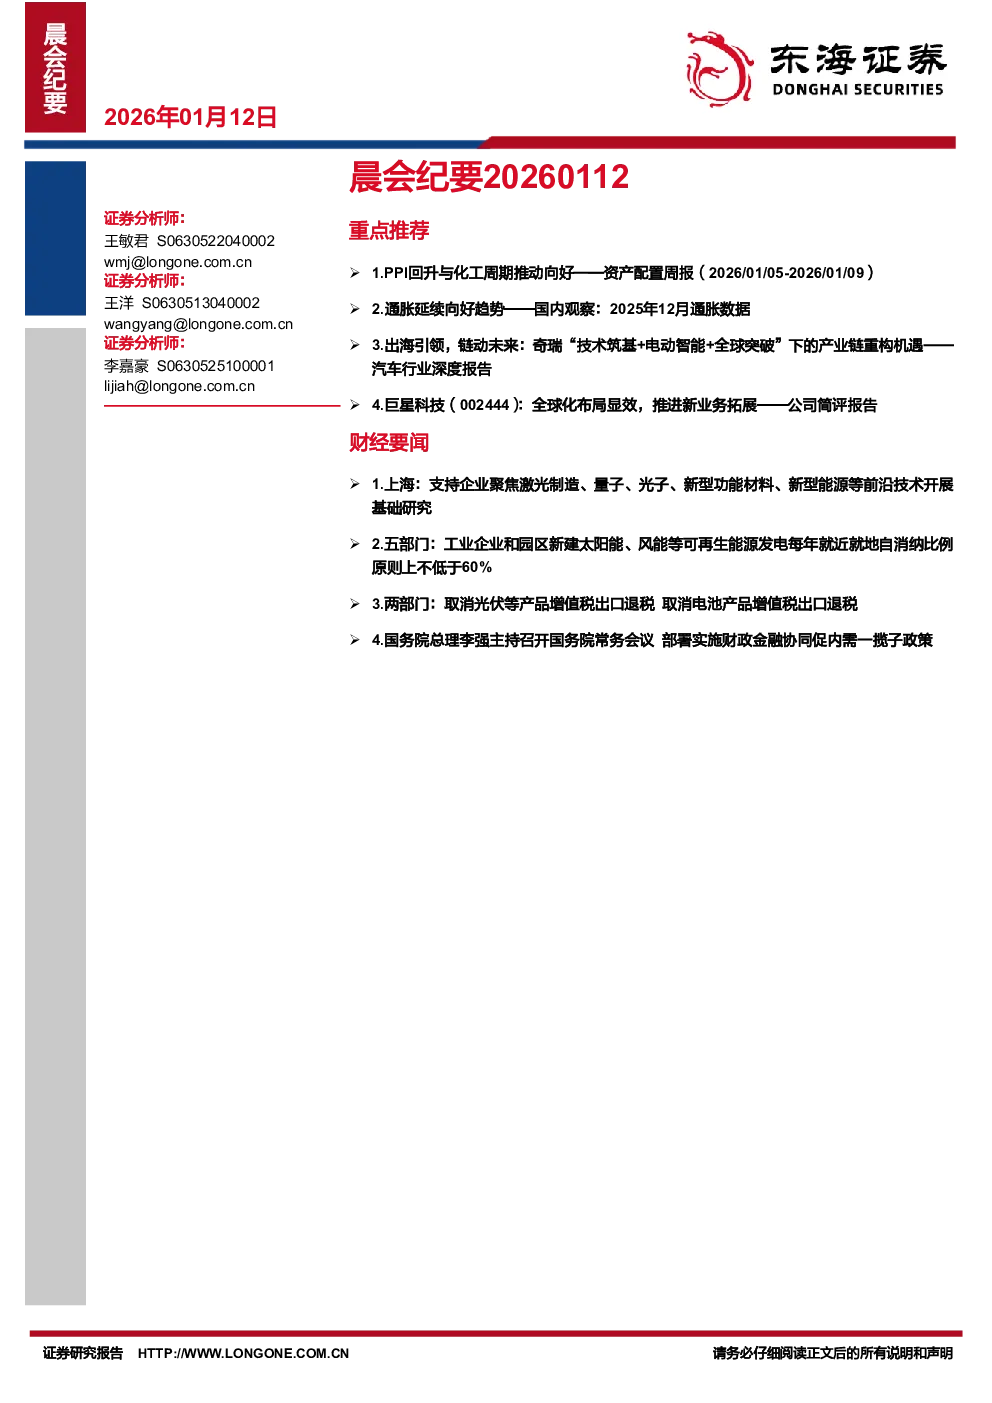
1.1 PPI回升与化工周期推动向好
- 核心观点:2025年12月PPI同比降幅收窄至-1.9%,环比上涨0.2%,连续3个月正增长,主要受“反内卷”政策及需求拉动影响。化学原料和化学制品制造业价格稳定,但购进价格环比下降。未来化工周期向好,看好龙头企业的规模效应和成本优势。
- 关键数据:CPI同比0.8%(环比0.2%),PPI同比-1.9%(环比0.2%)。
- 配置建议:周期板块(石化化工、有色产业链),科技板块(AI应用、算力、商业航天)。
1.2 通胀延续向好趋势
- 核心观点:12月CPI及PPI均表现积极,食品价格受低基数影响上涨,核心CPI稳定,消费品价格回升。PPI降幅收窄主要来自煤炭和有色金属加工行业。2026年通胀趋势有望延续,推动名义GDP增速回升。
- 关键数据:CPI同比0.8%(环比0.2%),PPI同比-1.9%(环比0.2%)。
1.3 出海引领,链动未来:奇瑞产业链重构机遇
- 核心观点:奇瑞通过“瑶光2025”战略构建技术矩阵,全球化布局显著,海外收入占比37.4%。新能源车业务增速领先,混动+纯电双线布局,智驾平权依赖华为合作。产业链投资机会包括技术卡位(星宇股份、电连技术)、业绩共振(常熟汽饰、松原安全)及制造升级(瑞鹄模具)。
- 关键数据:2024年出口114.5万辆,新能源车渗透率17.9%。
1.4 巨星科技(002444)
- 核心观点:业绩符合预期,2025年归母净利润预计增长5%-20%。跨境电商渠道增长超30%,电动工具业务突破(H1收入+56%)。全球化布局及品牌建设增强韧性,短期受汇率及工厂搬迁影响,但长期看好OBM及新品拓展。
- 关键数据:2025年归母净利润24.19-27.64亿元,Q4预计-28%-65%。
- 财经新闻
- 上海支持激光制造等前沿技术基础研究。
- 工信部等五部门要求工业园区可再生能源自消纳比例不低于60%。
- 财政部取消光伏等产品出口退税,电池退税率下调至6%。
- 国务院部署财政金融协同促内需政策,包括消费贷款贴息和民间投资担保。
- A股市场评述
- 上证指数上涨0.92%,接近趋势线压力位,量能放大,短线或挑战4120-4500区间。
- 板块方面,文化传媒涨5.02%,小金属、游戏等领涨,保险、光伏设备跌。
- 多板块周线MACD金叉,如文化传媒、教育等,长周期指标向好。
- 市场数据