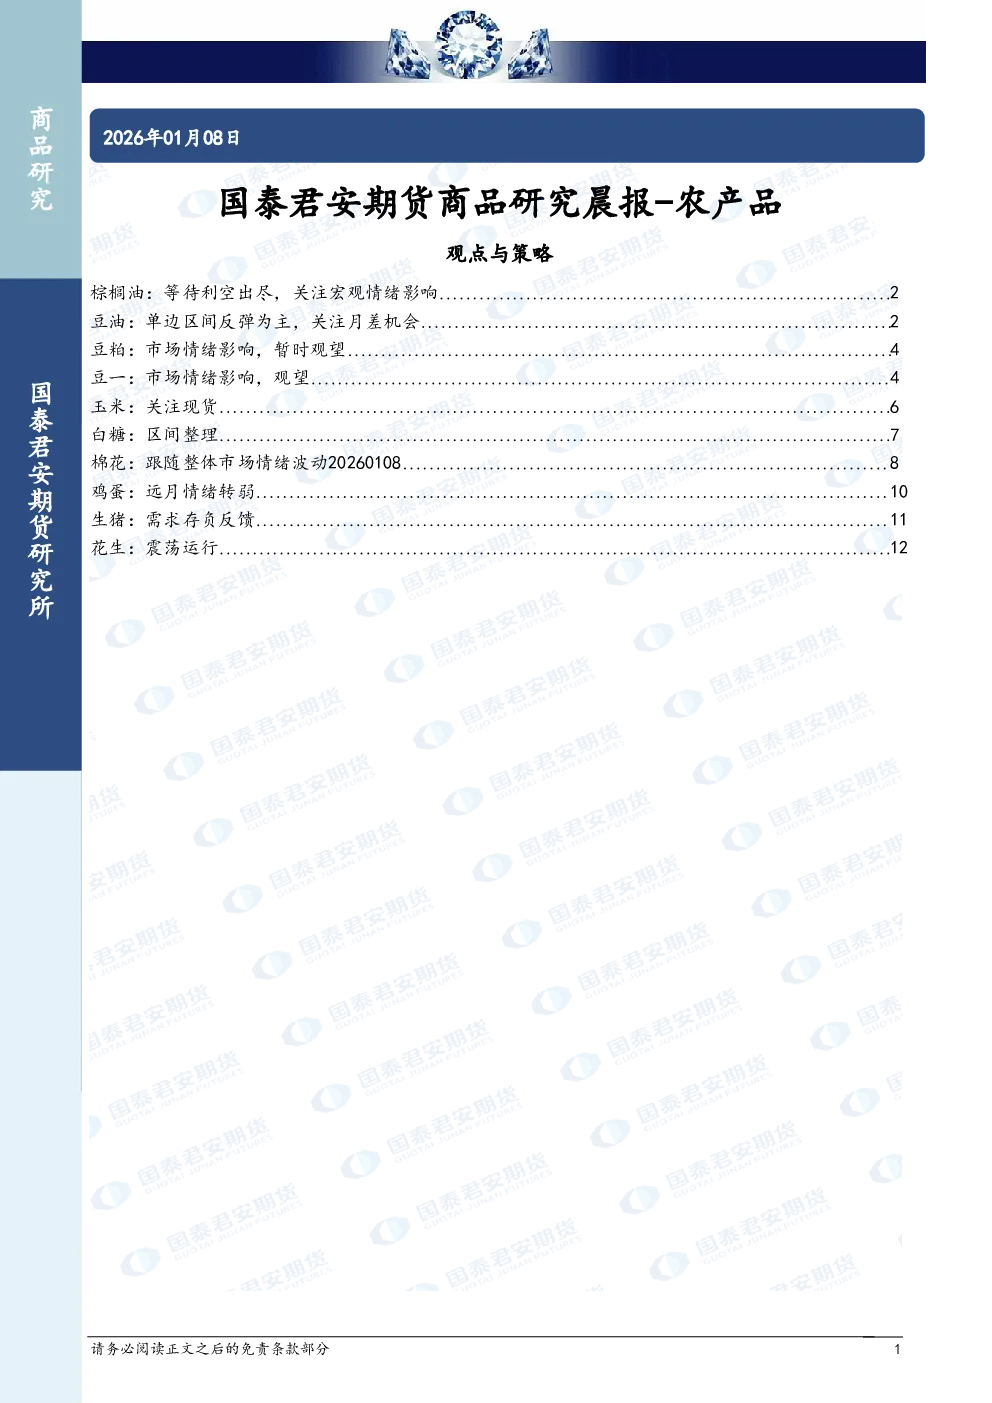
观点与策略
- 棕榈油:等待利空出尽,关注宏观情绪影响。
- 豆油:单边区间反弹为主,关注月差机会。
- 豆粕:市场情绪影响,暂时观望。
- 豆一:市场情绪影响,观望。
- 玉米:关注现货。
- 白糖:区间整理。
- 棉花:跟随整体市场情绪波动。
- 鸡蛋:远月情绪转弱。
- 生猪:需求存负反馈。
- 花生:震荡运行。
基本面跟踪及宏观行业新闻
棕榈油
- 印尼可能再没收400万至500万公顷油棕种植园。
- 马来西亚12月棕榈油产量预估减少4.64%,至184万吨。
- 马来西亚2025/26年度棕榈油产量预计为1960万吨,较上次预估高出2.1%。
- 印度主要港口植物油库存减少,毛棕榈油库存降幅9.86%。
- 泰国2025/26年度棕榈油产量预计为382万吨,1-11月产量同比增加15.3%。
- 印尼2025/26年度棕榈油产量预期维持在5120万吨,恶劣天气持续影响田间作业。
- USDA报告前瞻:美豆定产报告预计维持产量42.53亿蒲式耳、单产53.0蒲/英亩。
豆油
- 中国继续采购美豆,CBOT大豆期货上涨。
- 中国已购买超过1000万吨美国大豆,分析师称需求可能放缓。
- 巴西谷物出口商协会估计2026年巴西对华大豆出口量同比减少1,000万吨。
豆粕
- 中国继续采购美豆,大豆上涨。
- 美国农业部证实中国继续采购美国大豆。
- 巴西谷物出口商协会估计2026年巴西对华大豆出口量同比减少1,000万吨。
玉米
- 北方玉米散船集港价格持平,集装箱一等粮集港下跌。
- 东北深加工玉米价格稳中走强,华北玉米价格小涨。
- 广东进口高粱、大麦、巴西玉米价格。
白糖
- 印度食糖产量同比增加24%,巴西11月出口减少,中国11月进口44万吨。
- CAOC预计25/26榨季国内食糖产量为1170万吨,消费量为1570万吨,进口量为500万吨。
- ISO预计25/26榨季全球食糖供应过剩163万吨,24/25榨季全球食糖供应短缺292万吨。
- 巴西中南部甘蔗累积压榨量同比下降,累计产糖3990万吨。
- 印度食糖产量1183万吨,泰国累计产糖135万吨。
棉花
- 棉花现货成交以一口价为主,基差报价偏稳。
- 南疆喀什机采3129/29B杂3.5内主流低基差在CF05+800~900区间。
- 北疆双30不含淡污较低基差在CF05+950~1050区间。
- 纯棉纱报价提高100-200元,整体成交重心上移。
- ICE棉花期货冲高回落,受中国棉花价格走势影响。
鸡蛋
生猪
- 云南神农、贵州富之源等企业注册仓单情况。
- 趋势强度:-1。
花生
- 河南南阳白沙通米3.8左右,开封大花生通米3.7-3.8左右。
- 吉林308通米4.6-4.7左右,辽宁308通米4.6-4.7左右。
- 山东上货量不大,多数地区质量差异大,好货量少。
- 趋势强度:0。