核心观点与关键数据
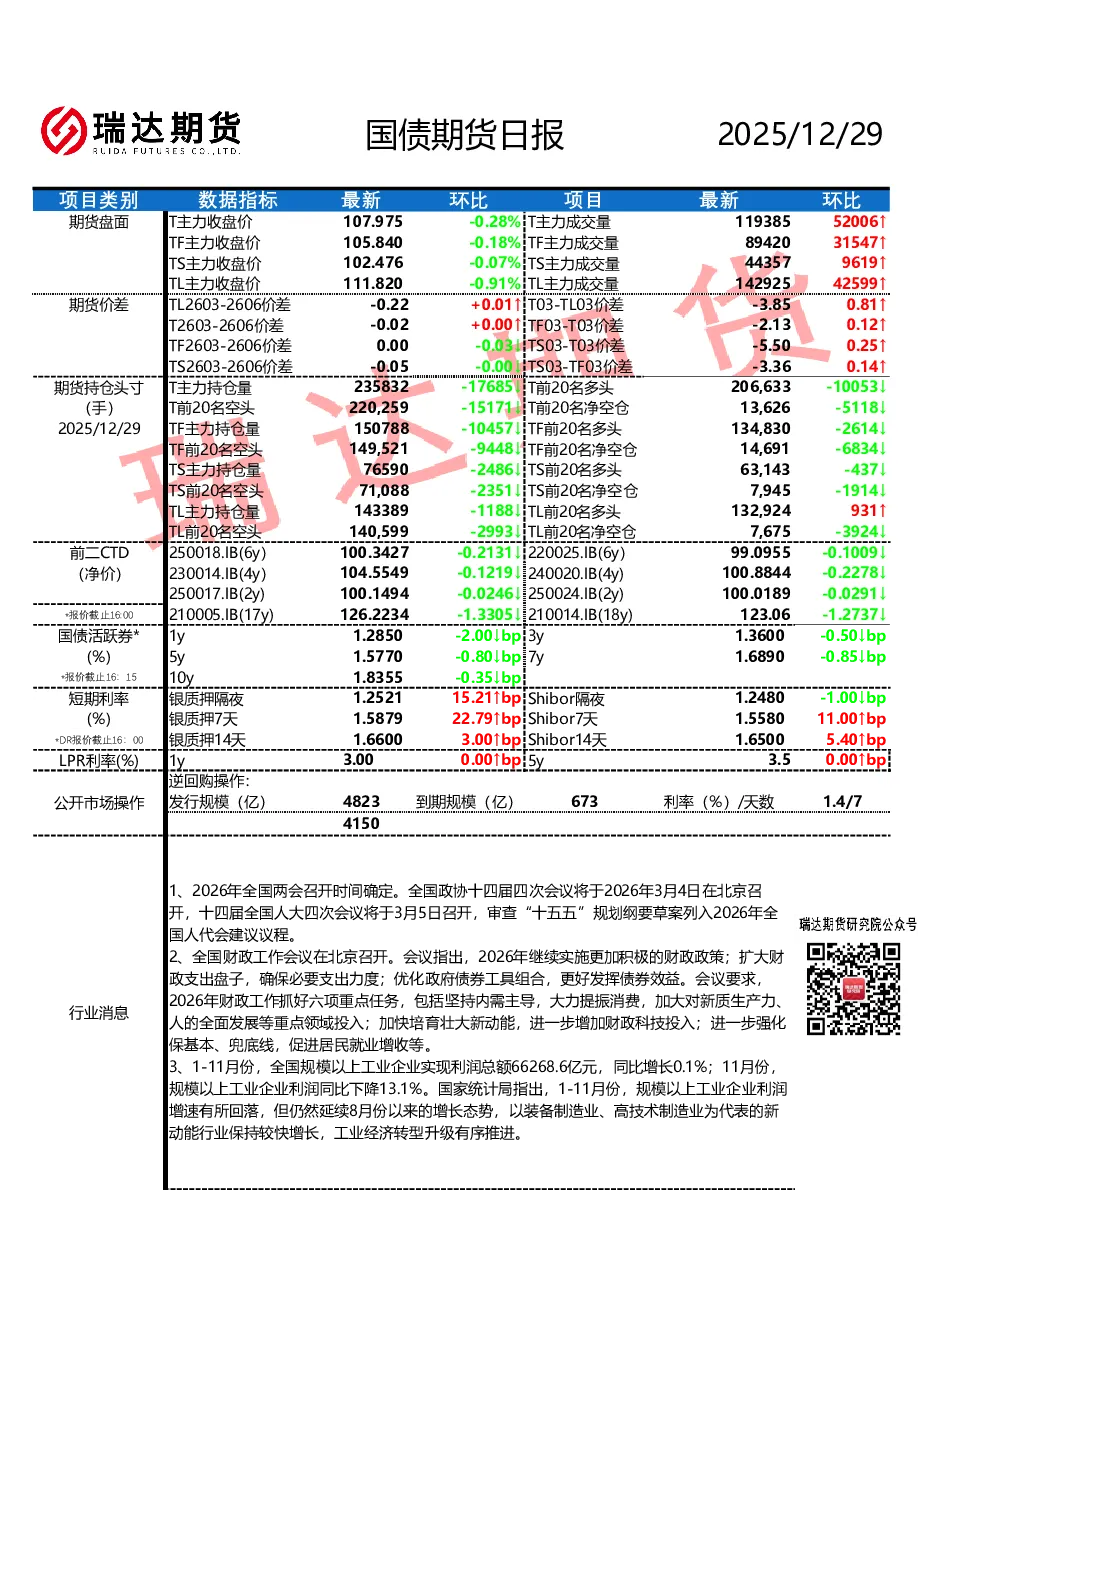
- 国债期货市场表现:周一国债期货走弱,TS、TF、T、TL主力合约分别下跌0.07%、0.18%、0.28%、0.91%。期货价差方面,TL2603-2606价差收窄0.22bp,T03-TL03价差扩大0.81bp,其他价差变动较小。
- 持仓头寸变化:各主力合约持仓量均有所下降,T主力持仓量减少17685手,前20名净空仓减少5118手;TF、TS、TL主力合约持仓量及净空仓均同步减少。
- 国债现券收益率:周一现券收益率集体走弱,1-7年期到期收益率上行0.60-4.50bp,10年期、30年期到期收益率分别上行2.30bp、3.50bp至1.86%、2.26%。
- 资金面:DR007加权利率回升至1.59%,资金面临跨年压力。
基本面与政策消息
- 经济数据:11月规模以上工业企业利润同比增长0.1%,但11月单月利润同比下降13.1%。高技术制造业利润保持较快增长,工业经济转型升级有序推进。11月工业增加值、社会消费品零售总额边际放缓,固定资产投资持续负增长,失业率保持平稳。
- 金融数据:社融增量超预期,信贷持续走弱,居民贷款为主要拖累;企业中长期投资需求偏弱。M1、M2增速回落,M1-M2剪刀差再度走阔。
- 政策消息:全国财政工作会议强调2026年继续实施积极财政政策,扩大支出规模。美国三季度GDP增长4.3%,核心PCE物价指数上涨2.9%。美国总统表示希望下一任美联储主席在经济良好时继续降息,市场预期利率下行。
研究结论
- 市场情绪:债市脆弱情绪下,利率债供给压力上升,长端市场调整压力加剧。
- 短期展望:预计短期内利率将延续震荡态势。12月31日将公布美联储货币政策会议纪要及中国12月官方PMI数据,需关注市场反应。
风险提示