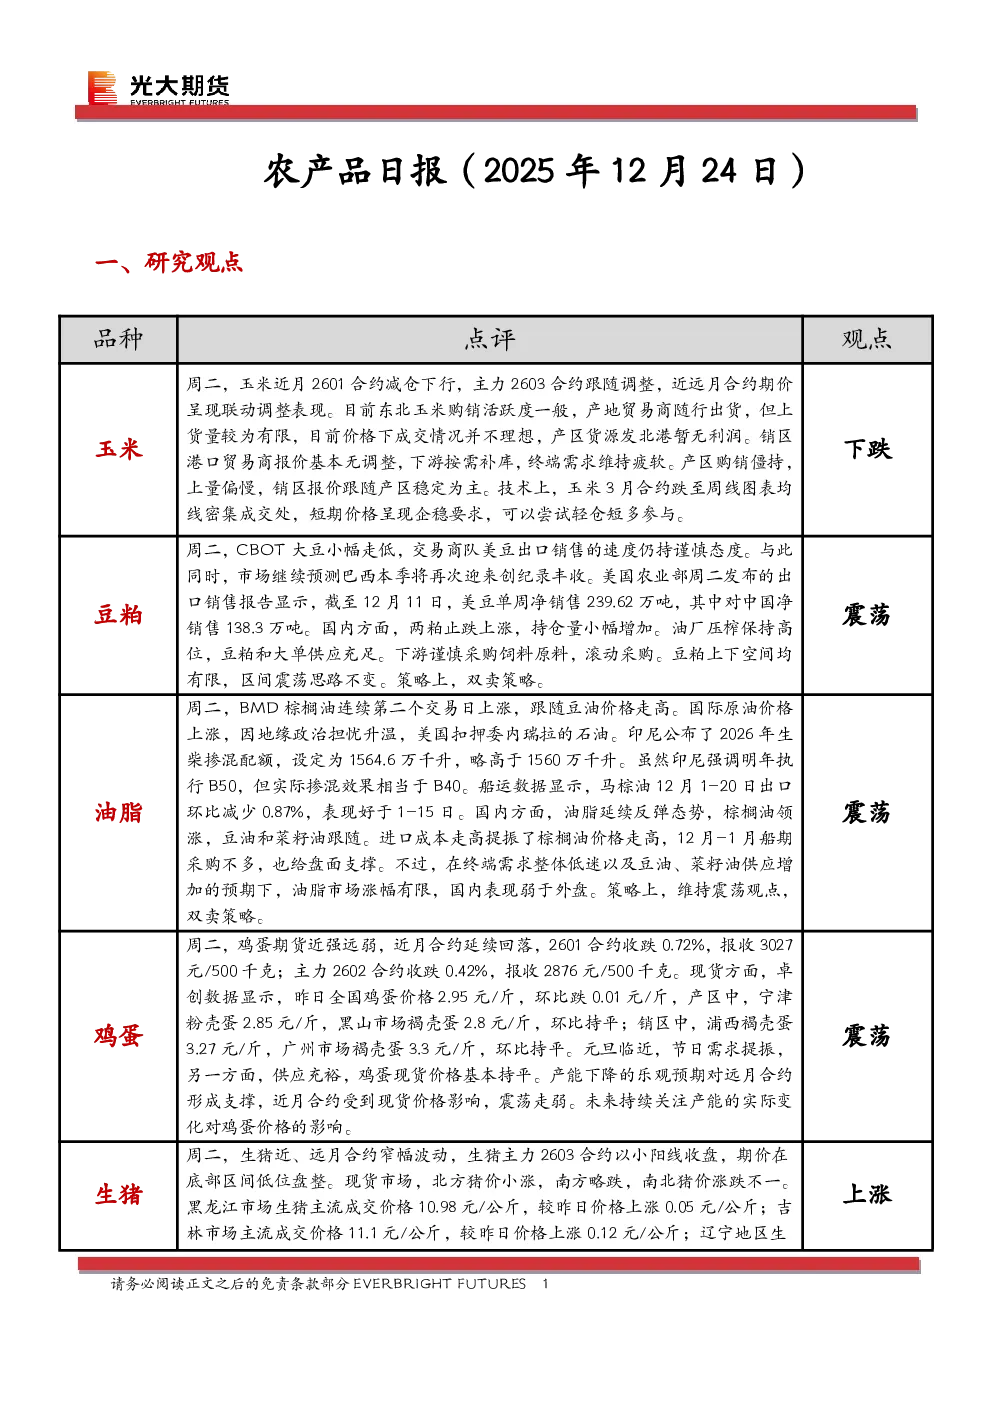
一、研究观点
报告主要分析了全球及中国大豆市场的最新动态,重点关注欧盟进口数据、主要产区天气情况、国内库存变化以及品种价差情况。
二、市场信息
- 欧盟2025/26年度大豆进口量已达600万吨,同比下降14%;菜籽进口总量为172万吨,同比下降41%;豆粕进口量下降11%至883万吨;棕榈油进口量145万吨,同比下降9%。
- 印尼预计2026年雨季将恢复正常,当局应提高棕榈油等作物收获效率。
- 阿根廷截至2025年12月1日大豆工厂库存为2148146吨。
- 国内大豆到港量阶段性放缓,油厂维持高开机率,库存小幅下滑。截至2025年第51周末,国内进口大豆库存总量为772.2万吨,较上周减少33.3万吨,去年同期为591.9万吨,五周平均为787.5万吨。其中沿海库存量为670.5万吨,较上周减少24.0万吨,去年同期为499.9万吨,五周平均为673.9万吨。
三、品种价差
- 合约价差:报告提供了相关品种合约价差数据(资料来源:wind光大期货研究所)。
- 合约基差:报告提供了相关品种合约基差数据(资料来源:wind光大期货研究所)。
四、研究团队
报告由光大期货研究所农产品研究团队撰写,核心成员包括:
- 王娜:农产品研究总监,大商所十大投研团队负责人。
- 侯雪玲:豆类分析师,连续多年获“最佳农产品分析师”称号。
- 孔海兰:鸡蛋、生猪行业研究员,担任第一财经频道嘉宾分析师。
五、免责声明
本报告信息来源于公开资料,光大期货对信息的准确性、可靠性、完整性不作保证,报告观点仅供参考,不构成投资建议,投资者据此决策自负盈亏。