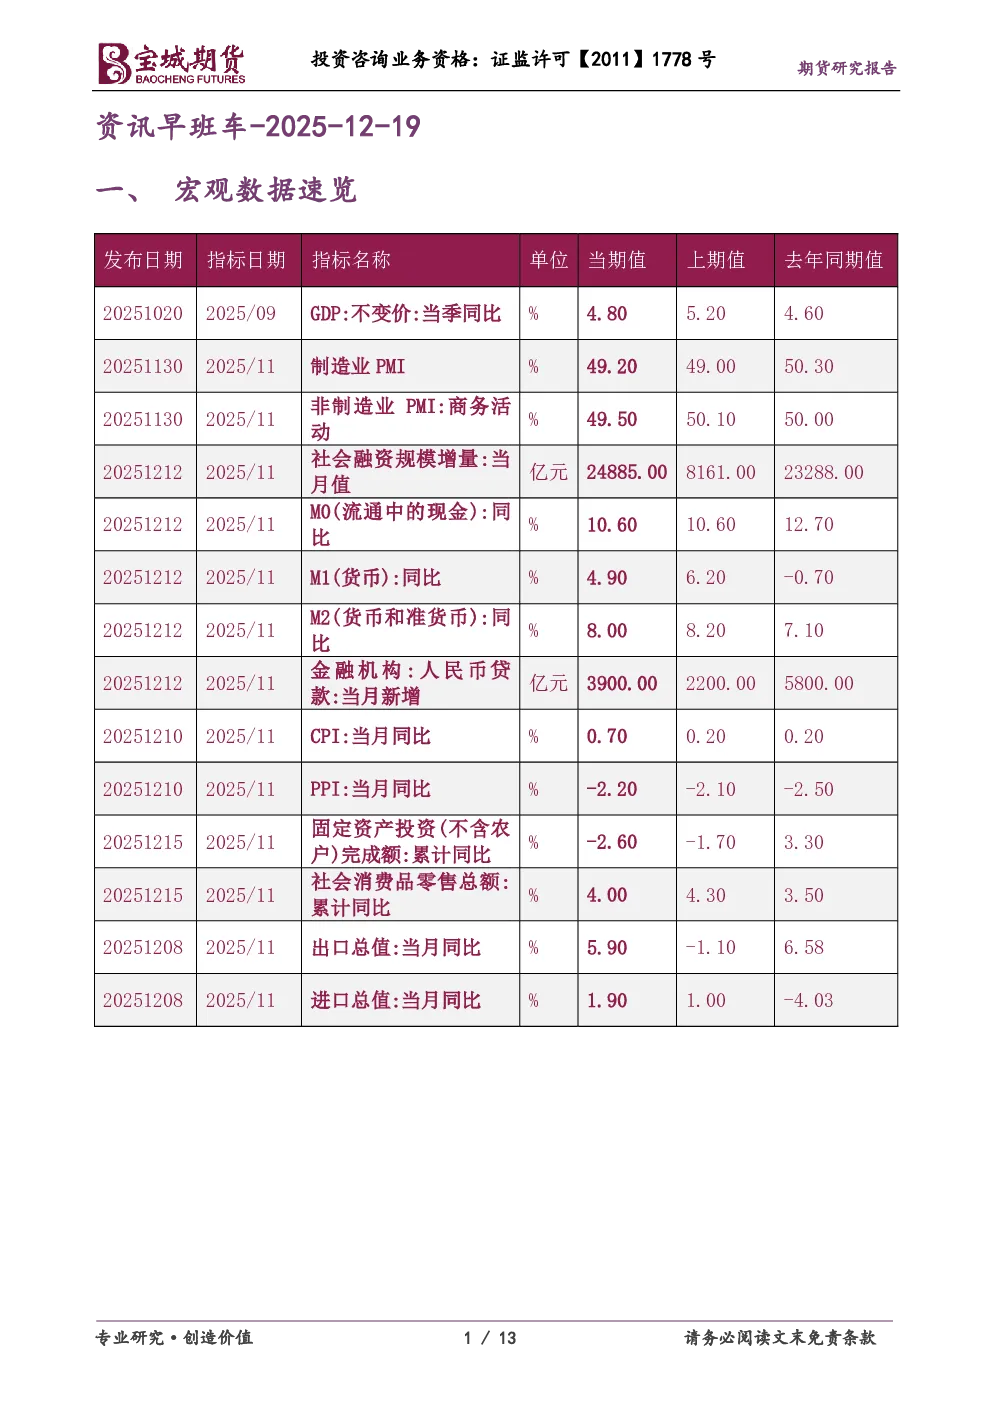
一、宏观数据速览
- 中国对外开放:海南自由贸易港全岛封关运作,"零关税"商品范围扩大至6600多个税目,消费者无需额外证件,文旅消费体验提升。
- 钢铁出口管理:时隔16年再次对钢铁实施出口许可证管理,加强出口监测和产品质量跟踪;商务部批准部分稀土出口通用许可,反对欧委会对中国企业发起的《外国补贴条例》(FSR)调查。
- 投资政策:国家发改委指出投资下行压力加大,将采取措施扩大有效投资,包括畅通供需循环、投融资循环,扩大新兴产业投资,保持合理政府投资力度,研究调整地方政府专项债券项目“自审自发”试点范围。
- 商品期货:广期所钯期货和铂期货主力合约涨停,并限制非期货公司会员或客户单日开仓量;多晶硅期货合约交易指令最小下单数量调整为5手。
二、商品投资参考
- 金属:摩根士丹利预测LME库存回升,矿端供应增长将持续至2026年;韩国锌业公司计划投资1.5万亿韩元提高战略矿产产量;工商银行加强管理上海黄金交易所个人贵金属交易业务;伦敦金属交易所计划实施持仓限额新规。
- 煤焦钢矿:西太平洋银行预测铁矿石价格明年将暴跌20%;力拓启动西澳大利亚项目第一阶段,预计2030年年产量达5000万吨;欧盟提议将碳边境调节机制(CBAM)扩展至下游钢铁和铝密集型产品。
- 能源化工:欧盟议会计划逐步淘汰俄罗斯天然气进口;俄罗斯可能延长针对非产油国的柴油出口禁令;我国首口海上CCUS井开钻,预计10年累计注入二氧化碳超100万吨。
- 农产品:美国农业部预计全球2025/26年度糖产量将同比增长4.6%,至1.893亿吨。
三、财经新闻汇编
- 公开市场:央行开展883亿元7天期逆回购操作,操作利率1.40%;开展1000亿元14天期逆回购操作;单日净投放697亿元;央行将在香港发行6个月期400亿元人民币央票。
- 要闻资讯:国家发改委部署扩大有效投资措施;商务部推进“三新”试点工作;市场监管总局推进全国统一大市场建设;国务院国资委印发《中央企业违规经营投资责任追究实施办法》;商务部批准部分稀土出口通用许可,反对欧委会对中国企业发起的《外国补贴条例》(FSR)调查;中央经济工作会议将扩大内需置于首位;银行理财发行市场热度延续;全国城镇住房需求总量约为49.8亿平方米;美国财政部数据显示中国持有的美国国债规模单月降幅为118亿美元;德国政府计划实施史上最大规模举债;美国总统特朗普表示下一任美联储主席提名人选将支持“大幅”降息;美国11月核心CPI同比上涨2.6%,低于市场预期;美国上周初请失业金人数环比下降1.3万人;欧洲央行维持基准利率在2%不变;英国央行如期降息25个基点至3.75%。
- 债券重大事件:金科地产集团股份有限公司及控股子公司重整计划执行完毕;温州市交通运输集团有限公司控股股东变更;济南金投控股集团有限公司出售子公司股权并设立保险公司;多只债券将全额赎回。
- 海外信用评级:惠誉授予北京建工“BBB-”长期外币发行人评级;穆迪维持鼎和保险“A3”保险财务实力评级;穆迪将上海电气控股集团有限公司长期信用评级由Baa2调高至Baa1;惠誉下调万科企业长期发行人评级至“C”。
- 债市综述:中国债市整体表现偏强,利率债收益率多数下行,但七年及以上期限国债表现疲软;国债期货主力合约多数上扬;银行间市场资金面整体保持宽松;交易所债券市场收盘,万科债普遍下跌;中证转债指数收盘上涨。
- 汇市速递:在岸人民币对美元收盘上涨,中间价调贬;美元指数涨0.04%,非美货币多数上涨。
四、股票市场要闻
- 证监会主席吴清出席中国资本市场学会学术委员会成立会议并召开资本市场“十五五”规划专家座谈会。
- A股市场:上证指数上涨,深证成指和创业板指下跌,成交额1.68万亿元;商业航天概念股强势,大消费持续走高。
- 港股市场:恒生指数上涨,恒生科技指数下挫,医药、能源、银行股领涨。
- 香港交易所就优化每手买卖单位框架的建议咨询市场意见。
- 摩根大通展望2026年MSCI中国指数、沪深300指数及MSCI香港指数目标点位,并关注四大投资主题。
- 保险资管机构持续登记资产支持计划,今年前11个月登记规模3445.62亿元。