对二甲苯
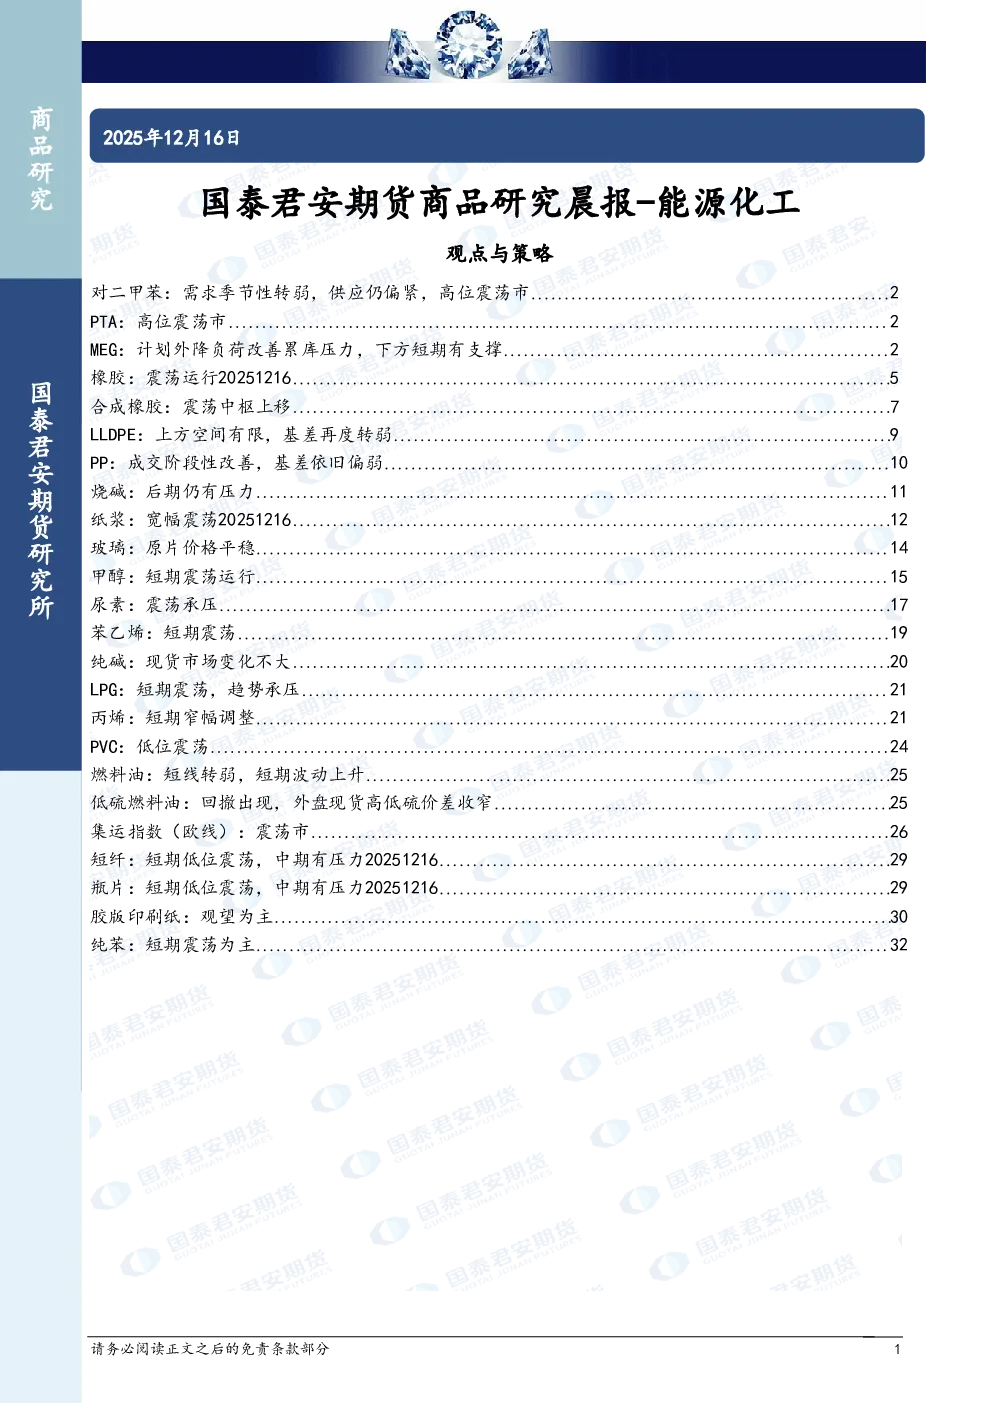
- 观点:需求季节性转弱,供应仍偏紧,高位震荡市。
- 关键数据:PX供需偏紧,PXN282美元/吨,石脑油负反馈,PXN持续扩大,PX-MX韩国FOB价差147美金/吨,美国PX-MX价差62美金/吨,山东PX-MX价差1460元/吨。
- 建议:6550-7000区间操作,5-9正套离场,多PX空PTA/BZ止盈离场。
PTA
- 观点:成本端PX供需偏紧,但聚酯开始累库、亏损,不排除出现减产导致产业链负反馈的情况,因此PTA上方空间有限。
- 关键数据:PTA开工率维持73.7%,周度产量144万吨左右,PXN282美元/吨。
- 建议:4500-4800区间操作,5-9正套离场,多PX空PTA/BZ止盈离场。
MEG
- 观点:计划外降负荷改善累库压力,下方短期有支撑。
- 关键数据:华东主港地区MEG港口库存约84.4万吨,环比上期增加2.5万吨。
- 建议:01合约不追空。
橡胶
- 观点:震荡运行。
- 关键数据:截至2025年12月14日,青岛地区天胶保税和一般贸易合计库存量49.89万吨,环比上期增加1.02万吨。
合成橡胶
- 观点:震荡中枢上移。
- 关键数据:国内顺丁橡胶库存量在3.20万吨,较上周期减少0.03万吨,环比-1.18%。
LLDPE
- 观点:上方空间有限,基差再度转弱。
- 关键数据:原料端原油价格震荡,单体环节弱稳,PE乙烯、乙烷供应利润有所压缩。
PP
- 观点:成交阶段性改善,基差依旧偏弱。
- 关键数据:成本端,原油预计延续窄幅波动,对PP成本端支撑有限。
烧碱
- 观点:后期仍有压力。
- 关键数据:样本库存同比去年上升50.1%。
纸浆
- 观点:宽幅震荡。
- 关键数据:当前市场的核心矛盾在于,供需基本面并未出现实质性改善信号。虽然近期港口纸浆库存出现小幅去库,但绝对量仍处于历史高位区间。
玻璃
- 观点:原片价格平稳。
- 关键数据:多数区域交投氛围一般,北方部分区域降雪影响出货。
甲醇
- 观点:短期震荡运行。
- 关键数据:中国甲醇港口样本库存量:123.44万吨,较上期-11.5万吨,环比-8.52%。
尿素
- 观点:震荡承压。
- 关键数据:中国尿素企业总库存量123.42万吨,较上周减少5.63万吨,环比减少4.36%。
苯乙烯
- 观点:短期震荡。
- 关键数据:短期纯苯市场仍然以震荡为主,弱现实,强预期,短期仍然在5300-5700区间内震荡。
纯碱
- 观点:现货市场变化不大。
- 关键数据:国内纯碱市场窄幅波动,成交气氛一般。
LPG
丙烯
PVC
- 观点:低位震荡。
- 关键数据:华东地区电石法五型现汇库提报价在4300-4400元/吨,乙烯法僵持在4400-4600元/吨。
燃料油
低硫燃料油
集运指数(欧线)
短纤
- 观点:短期低位震荡,中期有压力。
- 关键数据:半光1.4D主流报价在6400~6500区间。
瓶片
- 观点:短期低位震荡,中期有压力。
- 关键数据:上游原料期货日内震荡反弹,聚酯瓶片工厂报价多稳,局部上调20-50元不等,个别下调50元。
胶版印刷纸
- 观点:观望为主。
- 关键数据:山东市场:高白双胶纸山东市场主流意向成交价格在4650-4750元/吨,价格较上一工作日持平。
纯苯
- 观点:短期震荡为主。
- 关键数据:江苏纯苯港口样本商业库存总量:26.0万吨,较上期库存26万吨稳定,环比持平;较去年同期库存15.10万吨累库10.9万吨,同比上升72.19%。