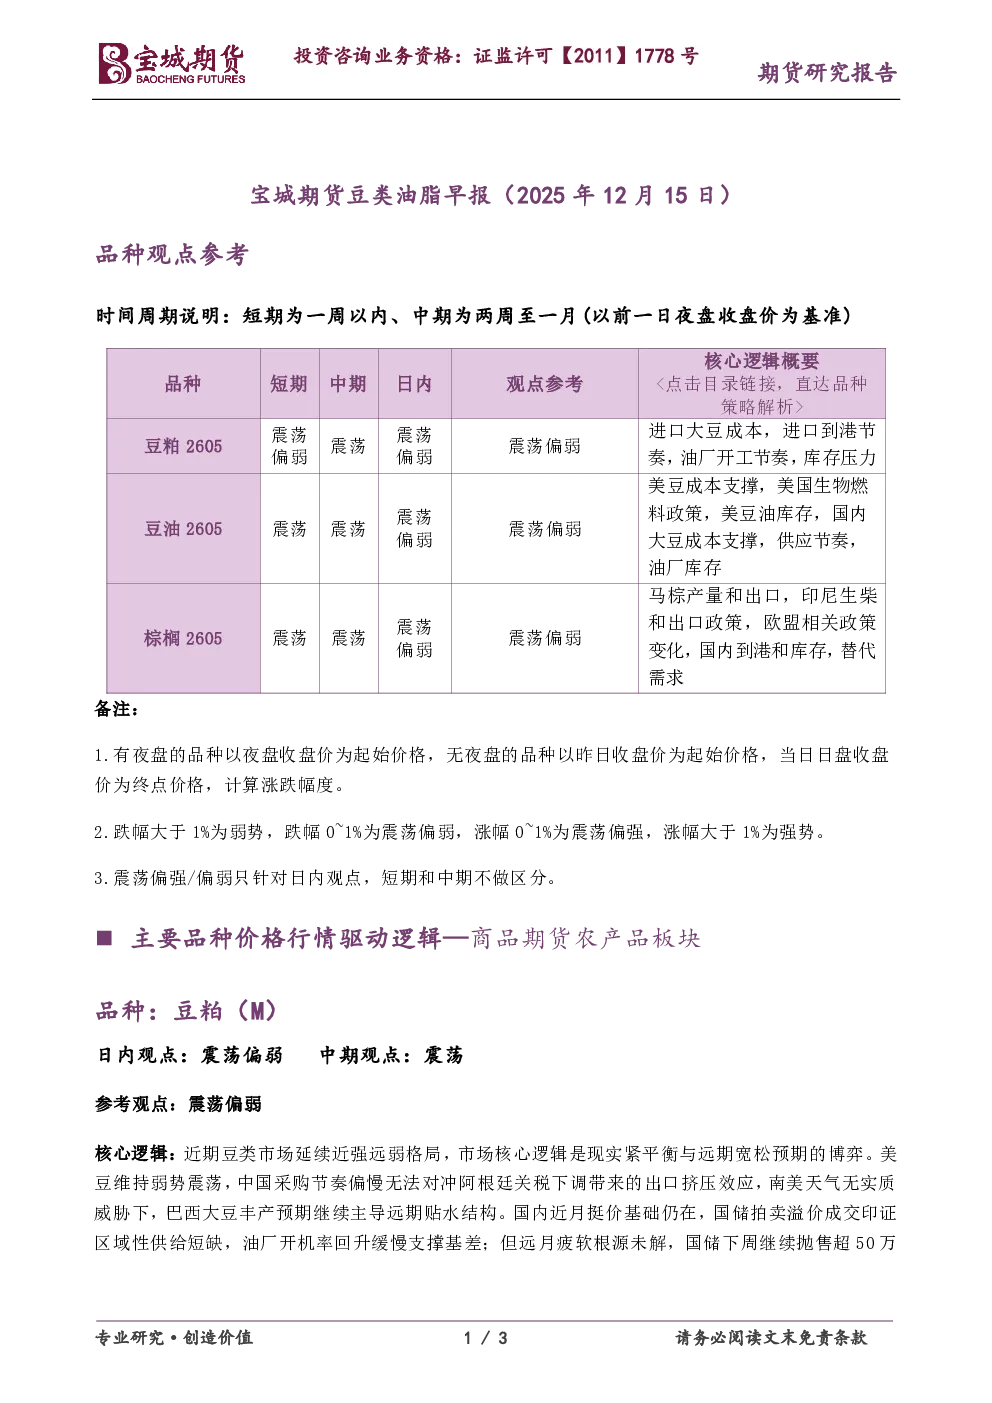
品种观点参考
时间周期说明
- 短期:一周以内
- 中期:两周至一月(以前一日夜盘收盘价为基准)
备注
- 有夜盘的品种以夜盘收盘价为起始价格,无夜盘的品种以昨日收盘价为起始价格,当日日盘收盘价为终点价格,计算涨跌幅度。
- 跌幅大于1%为弱势,跌幅0~1%为震荡偏弱,涨幅0~1%为震荡偏强,涨幅大于1%为强势。
- 震荡偏强/偏弱只针对日内观点,短期和中期不做区分。
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:近期豆类市场延续近强远弱格局,市场核心逻辑是现实紧平衡与远期宽松预期的博弈。美豆维持弱势震荡,中国采购节奏偏慢无法对冲阿根廷关税下调带来的出口挤压效应,南美天气无实质威胁下,巴西大豆丰产预期继续主导远期贴水结构。国内近月挺价基础仍在,国储拍卖溢价成交印证区域性供给短缺,油厂开机率回升缓慢支撑基差;但远月疲软根源未解,国储下周继续抛售超50万吨大豆,叠加12月950万吨进口到港,05合约对应的明年3月后供应宽松预期强化。短期波动仍看现货去库节奏与政策调控力度。豆粕期价近强远弱格局持续,短期走势震荡偏弱。
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:油脂市场呈现超跌反弹而非趋势反转的脉冲行情,核心驱动在于空头集中平仓与技术修复需求的双重作用。但棕榈跟涨乏力,受马棕影响较大,马来西亚12月上旬出口降幅扩大叠加产量环比增加,库存压力仍对棕榈油价格构成压力。短期棕榈油期价震荡偏弱。后市需重点关注印尼生物柴油政策动向及主要进口国的采购节奏。
(仅供参考,不构成任何投资建议)