市场行情回顾
- 股票市场:上证50下跌0.25%,沪深300下跌0.08%,中证500上涨1.01%,中证1000上涨0.39%。中央经济工作会议释放稳增长信号,包括降准降息、保持流动性充裕、财政赤字扩张、房地产调控优化等,政策重视物价回升,经济有望延续趋稳。
- 商品市场:黑色板块反转,能化板块下跌,贵金属板块上涨。LPG因成本下探、需求走弱与仓单压力共振下跌;煤炭因弱需求与宽供给预期走弱;锌内外盘共振短期偏强;氧化铝因生产刚性过强、库存累库承压下跌;白银因现货矛盾、挤仓风险等因素上涨。
市场数据
- 成交额&持仓量:成交金额较上周下行,持仓金额上行,活跃品种成交金额处于历史89分位,持仓金额处于历史92分位。
- 板块动量:本周商品市场分化,黑色板块反转,其他板块趋势延续,20日动量较上周上行。
- 价格水平:南华商品指数处于历史94分位,农产品指数处于76分位,能化指数处于历史63分位,贵金属指数处于100分位,有色金属指数处于99分位,黑色指数处于40分位。
CTA因子分析
- 因子表现:本周因子震荡修复,时序好于截面。短期时序动量上涨,贵金属、能源化工、有色金属、黑色板块盈利;长期动量上涨,贵金属、能源化工、有色金属、农产品、黑色板块盈利;基差下跌,能源化工板块盈利;偏度上涨,贵金属、能源化工、有色金属、黑色板块盈利;仓单上涨,能源化工、黑色板块盈利;库存上涨,能源化工、有色金属、农产品板块盈利;利润上涨,能源化工、农产品、黑色板块盈利。
核心观察池CTA策略表现
- 上周:市场趋势延续,因子分化,趋势策略修复。
- 本周:黑色板块反转,其他板块趋势延续,趋势类策略或继续修复。
研究结论
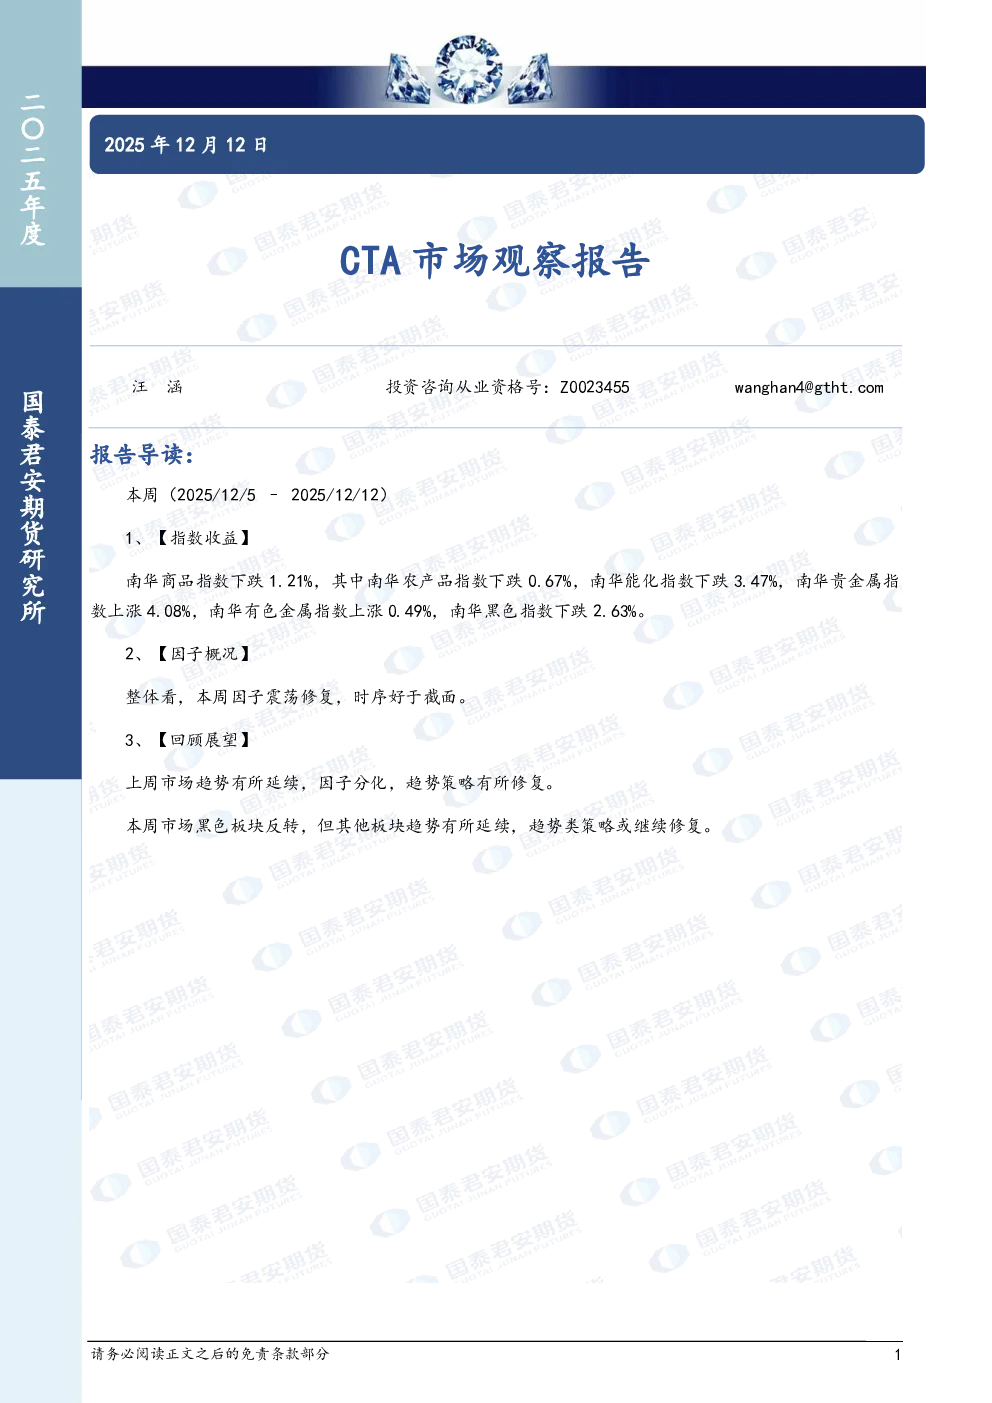
- 商品市场分化,黑色板块反转,其他板块趋势延续,CTA策略短期修复,贵金属、能源化工、有色金属板块表现较好。
- 政策支持经济稳增长,物价修复确定性增加,经济质效提升。
- 美联储如期降息,但内部通胀与就业市场分歧严重,未来可能转向观望。