市场回顾与展望
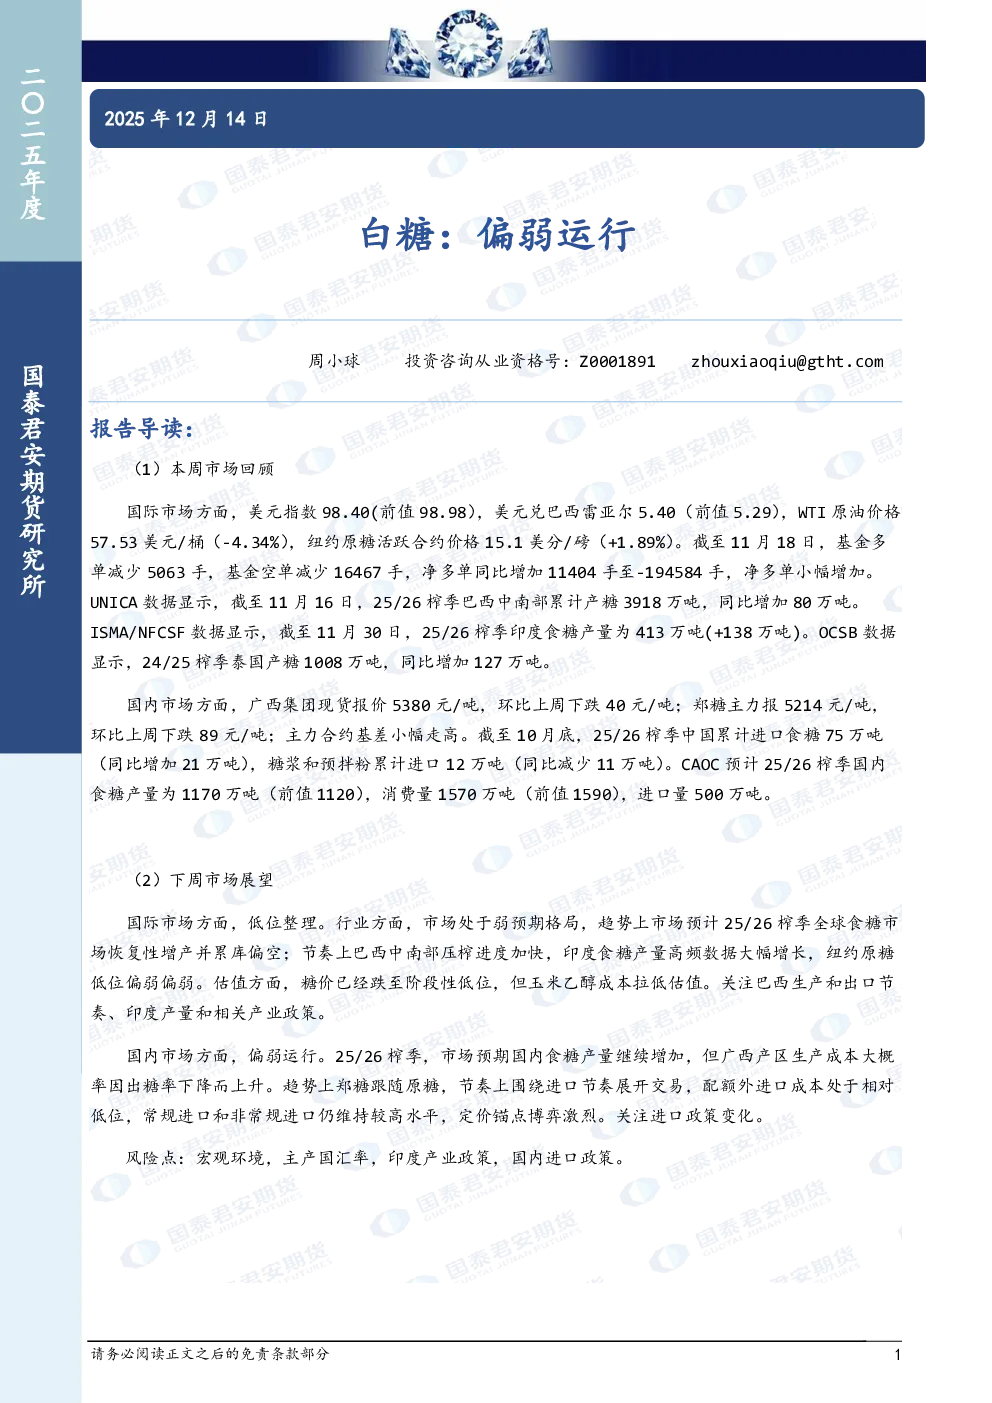
国际市场方面:
- 美元指数从98.98下降至98.40,美元兑巴西雷亚尔从5.29上升至5.40。
- WTI原油价格下跌4.34%,至57.53美元/桶。
- 纽约原糖活跃合约价格上涨1.89%,至15.1美分/磅。
- 基金持仓方面,基金多单减少5063手,空单减少16467手,净多单小幅增加至-194584手。
- 巴西中南部25/26榨季累计产糖3918万吨,同比增加80万吨,累计入榨甘蔗5.76亿吨,同比减少1.26%。
- 印度25/26榨季产糖413万吨,同比增加138万吨,预计总产量为3435万吨,其中食糖净产量为3095万吨。
- 泰国24/25榨季产糖1008万吨,同比增加127万吨。
- ISO预计24/25榨季供应短缺292万吨,25/26榨季供应过剩163万吨。
国内市场方面:
- 广西集团现货报价下跌40元/吨至5380元/吨,郑糖主力下跌89元/吨至5214元/吨,主力合约基差小幅走高。
- CAOC预计25/26榨季国内食糖产量为1170万吨,消费量1570万吨,进口量500万吨。
- 10月进口食糖75万吨,25/26榨季累计进口75万吨,同比增加21万吨。
- 郑州白砂糖仓单为611张。
市场展望:
- 国际市场预计低位整理,巴西压榨进度加快,印度产量增长,纽约原糖低位偏弱。
- 国内市场预计偏弱运行,广西产区生产成本可能上升,郑糖跟随原糖,进口节奏影响价格。
- 关注巴西生产和出口节奏、印度产量和相关产业政策,以及国内进口政策变化。
风险点:
- 宏观环境、主产国汇率、印度产业政策、国内进口政策。
操作建议:
- 国际市场低位整理,关注巴西和印度产业政策。
- 国内市场偏弱运行,围绕进口节奏展开交易,关注进口政策变化。