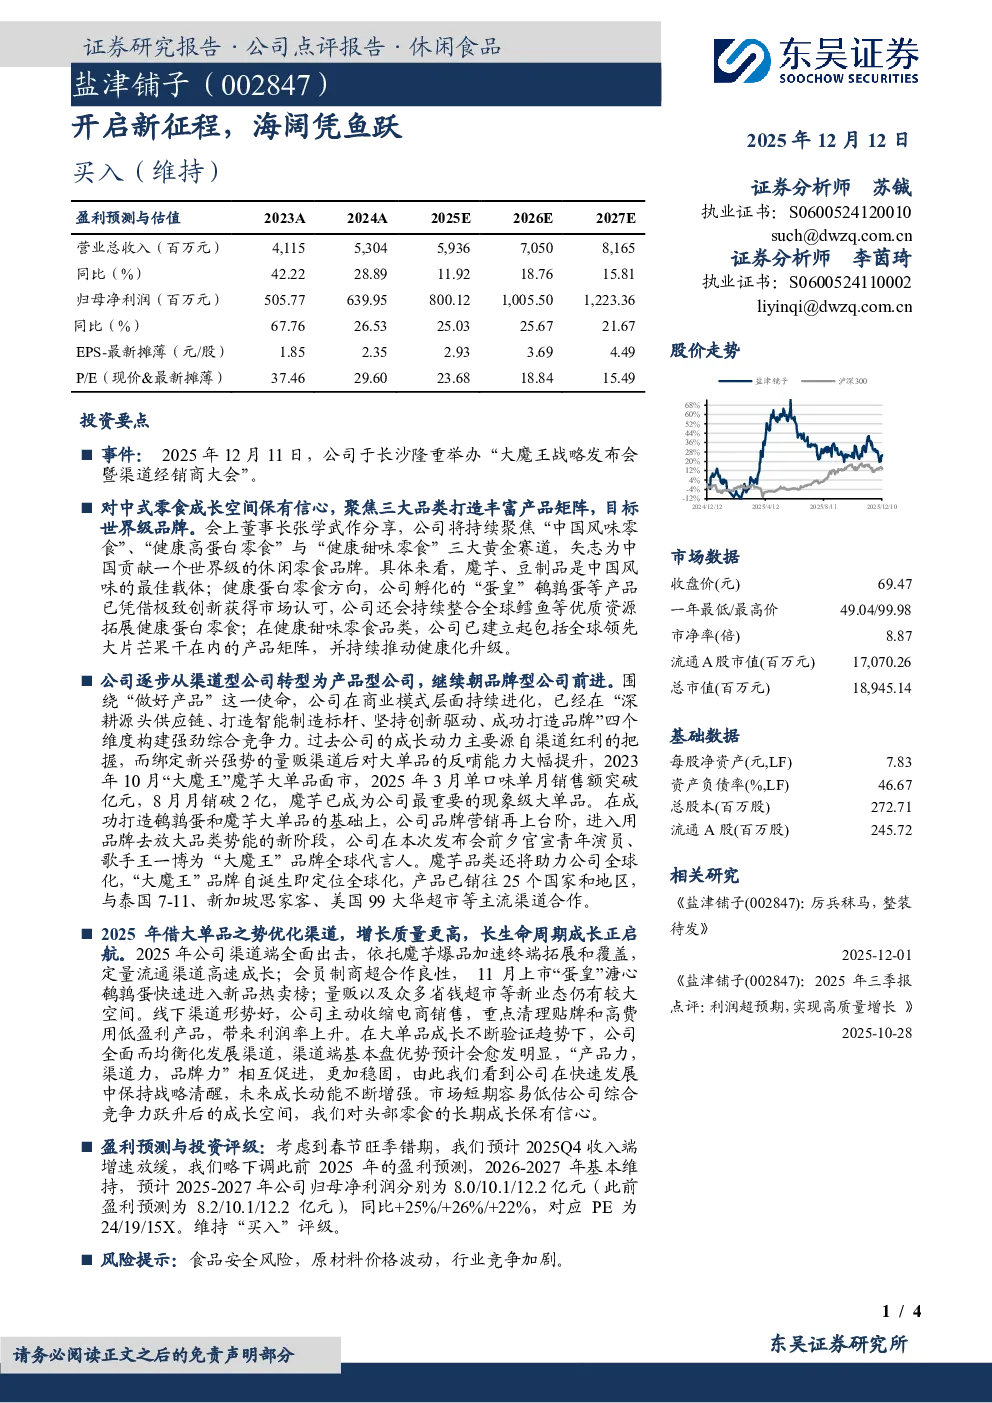
- 事件与战略方向:公司于2025年12月11日举办“大魔王战略发布会”,董事长张学武分享公司将持续聚焦“中国风味零食”、“健康高蛋白零食”与“健康甜味零食”三大品类,目标打造世界级品牌。魔芋和豆制品是中国风味的最佳载体,健康蛋白零食方向以“蛋皇”鹌鹑蛋等产品为代表,未来将整合全球鳕鱼等资源;健康甜味零食已建立包括大片芒果干在内的产品矩阵,并持续推动健康化升级。
- 公司转型与竞争力:公司逐步从渠道型公司转型为产品型公司,并朝品牌型公司前进。围绕“做好产品”的使命,公司在商业模式层面持续进化,已在“深耕源头供应链、打造智能制造标杆、坚持创新驱动、成功打造品牌”四个维度构建综合竞争力。过去主要依赖渠道红利,现通过“大魔王”魔芋大单品(2023年10月上市,2025年3月单口味单月销售额破亿元,8月月销破2亿)实现现象级增长,成为公司核心驱动力。
- 品牌营销与全球化:公司品牌营销进入新阶段,通过品牌放大品类势能,官宣青年演员、歌手王一博为“大魔王”品牌全球代言人。魔芋品类助力公司全球化,产品已销往25个国家和地区,与泰国7-11、新加坡思家客、美国99大华超市等主流渠道合作。
- 市场数据与基础数据:
- 收盘价:69.47元,一年最低/最高价:49.04/99.98元,市净率:8.87倍,流通A股市值:170.70亿元,总市值:189.45亿元。
- 每股净资产:7.83元,资产负债率:46.67%,总股本:2.73亿股,流通A股:2.46亿股。
- 相关研究:
- 《盐津铺子(002847):厉兵秣马,整装待发》(2025-12-01):2025年公司借大单品之势优化渠道,增长质量更高,长生命周期成长正启航,渠道端基本盘优势愈发明显,“产品力、渠道力、品牌力”相互促进,未来成长动能增强。
- 《盐津铺子(002847):2025年三季报点评:利润超预期,实现高质量增长》(2025-10-28):略下调2025年盈利预测,预计2025-2027年归母净利润分别为8.0/10.1/12.2亿元(同比+25%/+26%/+22%),对应PE为24/19/15倍,维持“买入”评级。
- 风险提示:食品安全风险、原材料价格波动、行业竞争加剧。