鱼跃医疗:家用医疗器械龙头的成长之路
主要亮点:
-
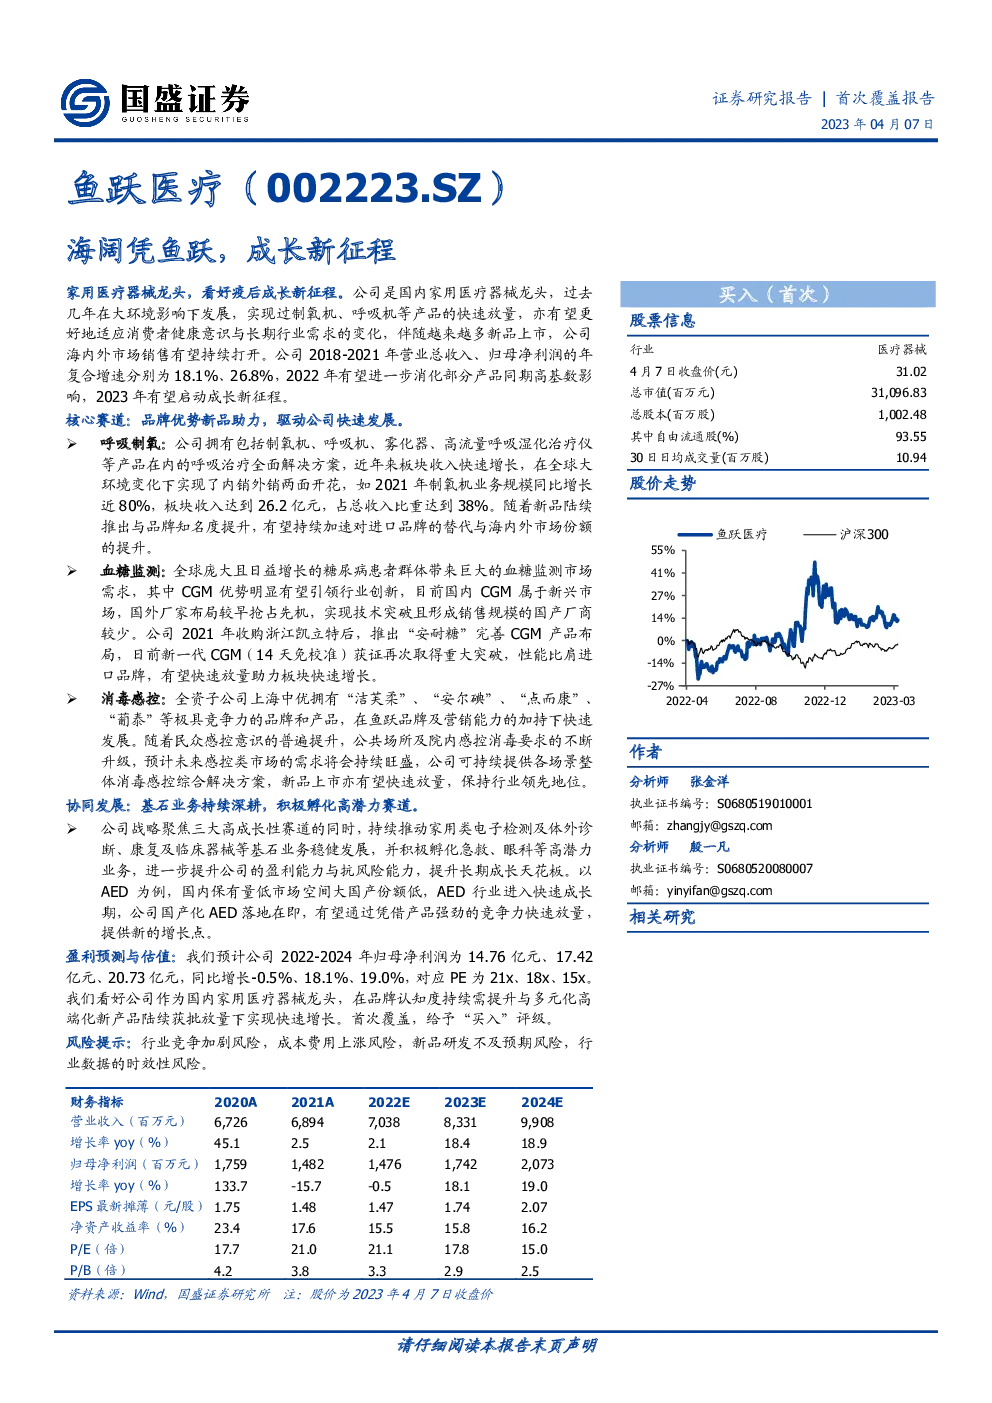
市场定位与业务扩展:鱼跃医疗作为国内家用医疗器械的龙头,专注于呼吸制氧、血糖监测和消毒感控三大核心赛道的开发与拓展。通过持续的产品创新和市场布局,公司不仅巩固了原有业务,还积极孵化了急救、眼科等高潜力业务。
-
品牌影响力与市场地位:在大环境的影响下,公司品牌知名度与市场占有率稳步提升,特别是在呼吸制氧和血糖监测领域,公司通过新品的推出和品牌推广,加速了对进口品牌的替代进程。
-
财务表现:公司2018年至2021年的营业总收入和归母净利润均实现了稳定的年复合增长率,尽管2022年面临部分产品同期高基数的影响,但预计2023年起将迎来新一轮的成长周期。
-
多元化与高端化战略:公司聚焦于呼吸制氧、血糖监测和消毒感控等高潜力赛道,同时持续深耕家用类电子检测及体外诊断、康复及临床器械等基石业务,旨在通过多元化与高端化策略提升盈利能力。
关键驱动因素:
-
呼吸制氧:在大环境变化下,制氧机和呼吸机等产品的市场需求激增,特别是制氧机在2021年实现了接近80%的增长,显示出市场对家用医疗设备的高度需求。
-
血糖监测:全球糖尿病患者数量庞大,持续增长的市场需求推动了血糖监测设备的发展。公司通过收购浙江凯立特,加速了CGM(持续葡萄糖监测)产品的布局与推广。
-
消毒感控:随着民众健康意识的提升和公共卫生要求的加强,消毒感控产品市场呈现旺盛需求,子公司上海中优在这一领域表现出色,持续扩大市场份额。
成长展望:
-
协同效应:通过内部资源的整合与外部市场的开拓,公司有望在急救、眼科等高潜力业务中实现快速增长,进一步提升公司的整体竞争力。
-
盈利预测:预计公司2022-2024年的归母净利润将分别增长-0.5%、18.1%、19.0%,PE分别为21x、18x、15x,显示出稳定的增长潜力。
-
投资建议:鉴于公司在家用医疗器械领域的领先地位和持续增长的潜力,首次覆盖并给予“买入”评级,看好其在品牌认知度提升与多元化高端化新产品放量下的快速成长。
风险提示:
- 行业竞争加剧风险:随着市场参与者增多,公司面临更大的市场竞争压力。
- 成本费用上涨风险:原材料价格上涨或运营成本增加可能影响盈利能力。
- 新品研发不及预期风险:新产品开发进度低于预期可能影响公司业绩。
- 数据时效性风险:行业数据更新速度可能影响决策的有效性。
财务与估值分析
-
鱼跃医疗作为家用医疗器械龙头,持续深耕细分市场,通过品牌建设、产品创新和市场拓展,实现业绩稳步增长。股权结构稳定,管理层交接注入新活力,通过员工持股计划增强了公司发展的内生动力。
-
财务表现:2022-2024年的盈利预测显示,公司业绩将保持稳健增长,PE估值逐渐降低,反映出市场对其长期成长性的认可。
-
成长动能:聚焦核心赛道与持续推动基石业务稳健发展,公司展现出强大的成长潜能,通过多元化布局和技术创新,提升自身竞争力和市场地位。
结论
鱼跃医疗作为家用医疗器械行业的领导者,通过其在呼吸制氧、血糖监测和消毒感控等领域的专注与创新,展现了强大的市场竞争力和发展潜力。在品牌建设、产品研发和市场拓展的多重驱动下,公司有望在未来几年内实现持续增长,成为投资者关注的焦点。
在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。