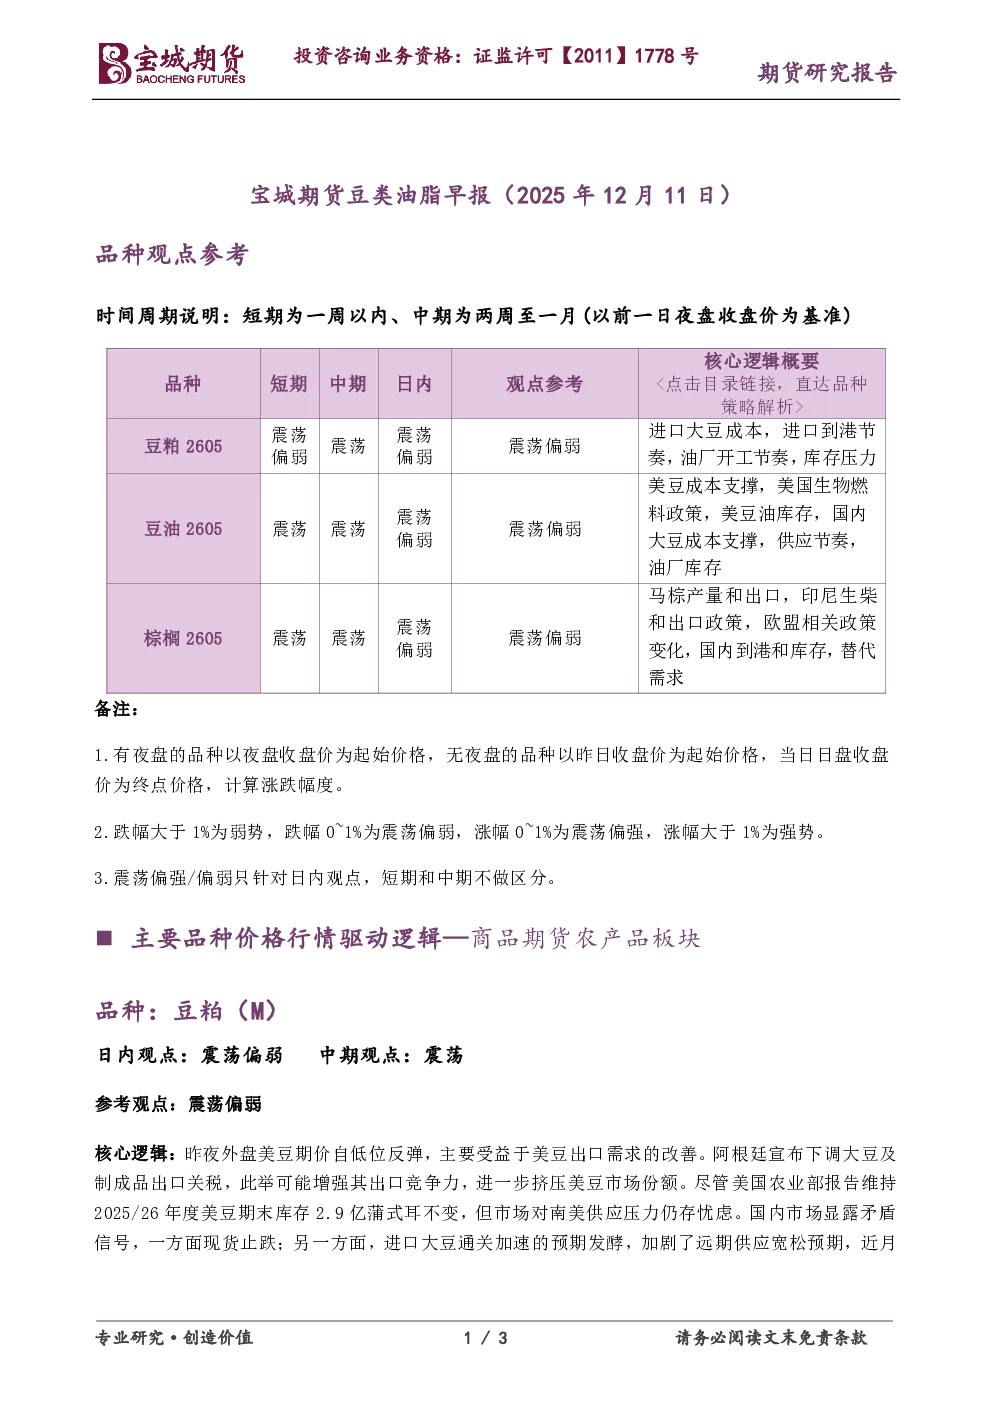
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:外盘美豆期价自低位反弹,主要因美豆出口需求改善及阿根廷下调大豆出口关税,但市场仍担忧南美供应压力。国内市场呈现矛盾信号,现货止跌但进口大豆通关加速加剧远期供应宽松预期,近月相对抗跌,远月成本支撑减弱。短期豆粕期价将保持震荡偏弱运行,远月合约更弱。
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:MPOB报告显示马来西亚棕榈油库存环比暴涨13%至284万吨,出口断崖式下滑28.1%至121.3万吨;国内棕榈油库存累积至71.9万吨,主因前期进口到港量增加而需求转弱。需求不及预期,餐饮消费增速放缓,小包装油采购量同比下滑15%。豆棕价差收窄至500元/吨,棕榈油勾兑需求被压制。国内棕榈油处于“弱现实”主导阶段,高库存去化进程决定价格运行中枢,短期期价转为震荡偏弱。后市需关注印尼生物柴油政策及主要进口国采购节奏。
研究结论
- 豆粕:短期震荡偏弱,远月合约更弱,受南美供应压力及国内远期供应宽松预期影响。
- 棕榈油:短期震荡偏弱,高库存去化进程及需求转弱主导价格,需关注印尼政策及进口国采购节奏。