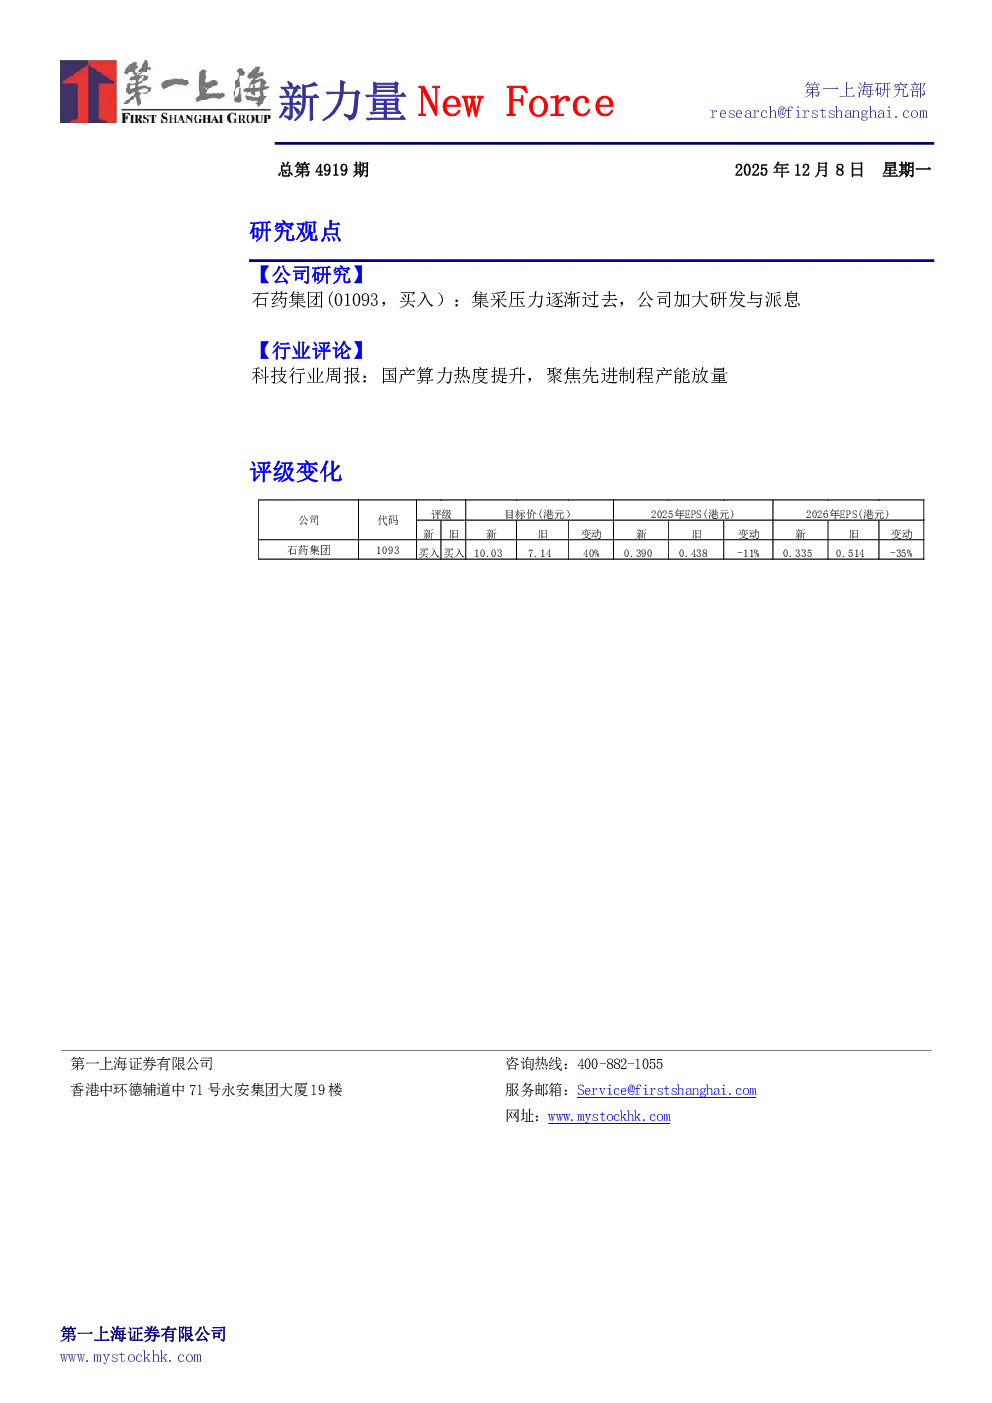
石药集团(01093,买入):集采压力逐渐过去,公司加大研发与派息
核心观点: 石药集团集采压力逐渐过去,公司加大研发投入并承诺 H2 派息不低于 H1。2025年前3季度公司营收198.9亿元,同比-12.3%;归母净利润35.1亿元,同比-7.1%。成药板块受集采影响较大,肿瘤板块收入下降56.8%至16.5亿元。公司未来将依靠创新产品拉动,如明复乐、伊立替康脂质体等。
关键数据:
- 2025年前3季度营收198.9亿元,同比-12.3%
- 归母净利润35.1亿元,同比-7.1%
- 扣非后归母净利润30.8亿元,同比-23.0%
- 成药板块收入154.5亿元,同比-17.2%
- 原料药板块维生素C收入17.9亿元,同比+22.3%
- 功能食品板块收入14.3亿元,同比+11.2%
- 成药溢利率20.9%,扣除授权收入和利润后为12.2%
- 公司承诺H2派息不低于H1(14港仙)
研究结论: 给予目标价10.03港元,买入评级。DCF估值下,公司国内部分价值953亿港元,海外价值213亿港元,综合价值1165亿港元。公司拥有丰富的创新管线,如TG103注射液、司美格鲁肽等,将接替老产品拉动增长。
科技行业周报:国产算力热度提升,聚焦先进制程产能放量
核心观点: 国产算力热度提升,AI应用驱动的算力需求持续高增长。海外以谷歌为代表的互联网大厂,将先进模型能力赋能到旗下产品,未来4-5年算力将实现1000倍增长。国内字节、阿里等大厂也将将AI能力赋能到旗下应用产品。
关键数据:
- 谷歌内部全员会上,谷歌AI基础设施负责人提到,谷歌必须每6个月将算力翻一番
- 字节2026年日均Token消耗量有望实现10倍增长,算力需求也将实现5-10倍增长
- 乐观预期下,2026年1.6T光模块出货超过2500万只,800G预期出货超过5500万只
行业动态: 摩尔线程上市,成为“国产GPU第一股”,首日收盘总市值达2822.5亿。亚马逊推出新一代AI训练芯片Trainium 3,并预告了下一代产品Trainium 4的开发计划。
研究结论: 建议关注国产算力芯片供应商寒武纪、摩尔线程,以及上游晶圆代工厂中芯国际。光通信行业景气度持续超预期,建议关注光模块龙头公司中际旭创、天孚通信、新易盛,以及应用光电。