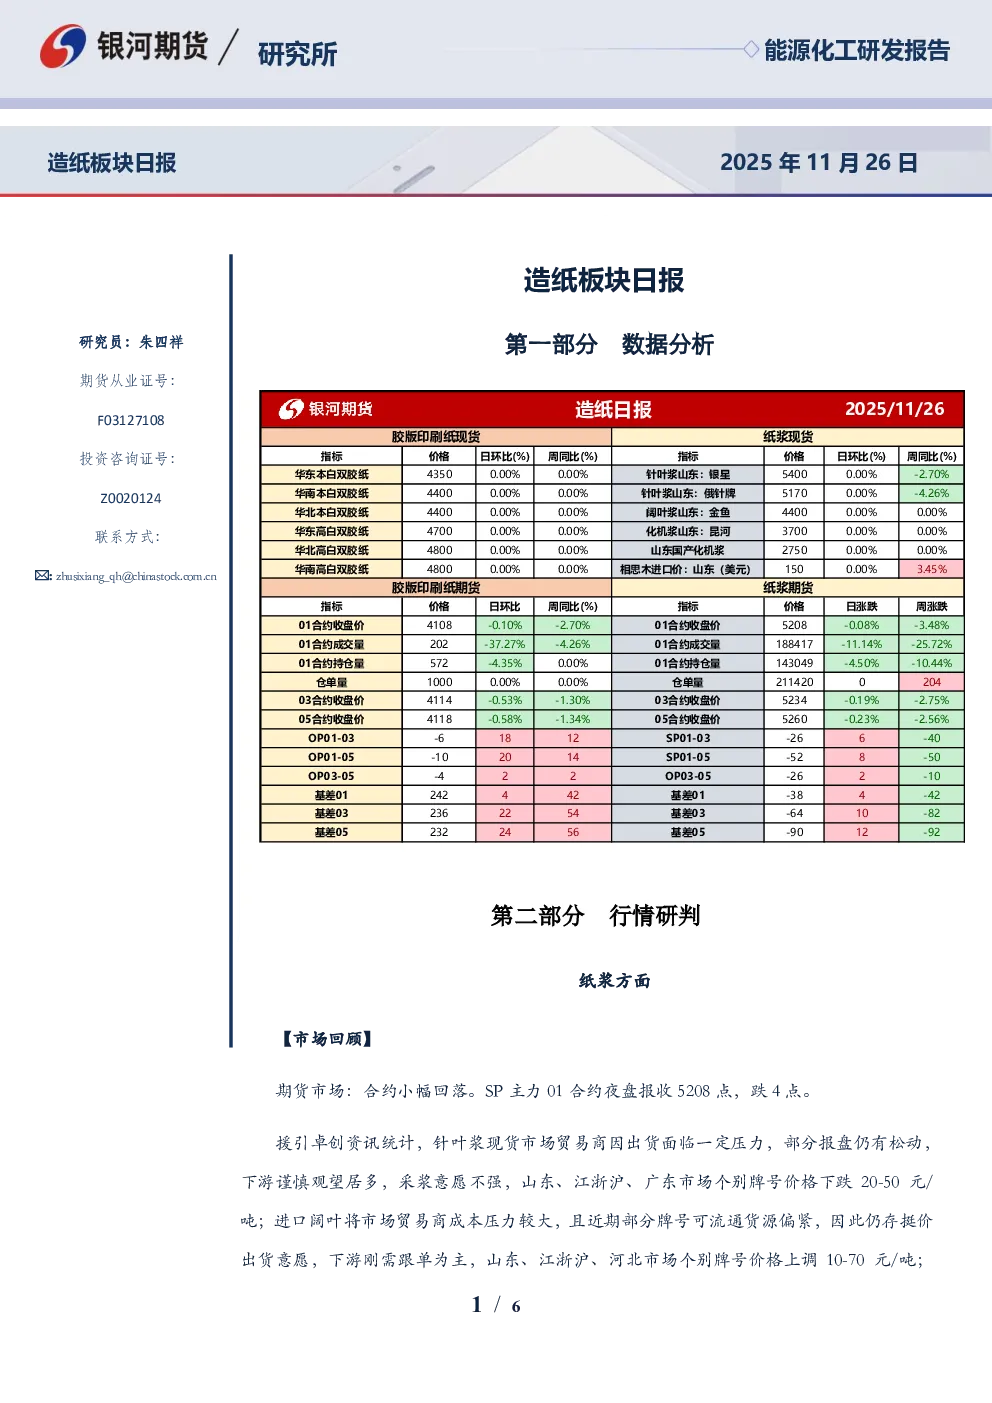
第一部分数据分析
- 纸浆方面
- 市场回顾
- 期货市场:SP主力01合约夜盘报收5208点,跌4点。
- 针叶浆:现货市场贸易商出货压力增大,部分牌号价格下跌20-50元/吨;进口阔叶浆因成本压力和货源偏紧,部分牌号价格上调10-70元/吨;进口本色浆和化机浆市场交投平缓,价格盘整。
- 价格汇总:针叶浆(4750-6400元/吨)、阔叶浆(4200-4470元/吨)、本色浆(5100元/吨)、化机浆(3800元/吨)。
- 重要资讯
- PPPC数据显示,2025年10月世界20主要产浆国化学商品浆出货量同比-3.5%,1-10月累计同比+5.0%;发运至中国的出货量10月同比-11.5%,累计同比+7.8%。
- 中国纸浆主流港口样本库存量:217.3万吨,环比上涨3.0%,连续两周累库。
- 逻辑分析:高库存(217.3万吨)与弱需求(下游纸厂利润收缩、采购谨慎)制约浆价,可供交割货源充裕,交割炒作逻辑被证伪,市场偏弱调整。
- 交易策略
- 单边:前期空单继续持有。
- 套利:观望。
- 期权:观望。
- 胶版印刷纸方面
- 市场回顾
- 现货价格:高白双胶纸山东市场成交价格在4600-4750元/吨,部分本白双胶纸价格在4300-4500元/吨,价格整体稳定。
- 原料:木浆、木片价格稳定,木片资源供给恢复性增加。
- 期货市场:OP2602区间震荡,夜盘报收4112点,整体持稳。
- 重要资讯
- 工信部等六部门印发《关于增强消费品供需适配性进一步促进消费的实施方案》,目标到2027年优化消费品供给结构。
- 逻辑分析:双胶纸估值承压,成本端木浆涨价推高成本,利润亏损扩大;供需弱平衡下,工厂挺价意愿难传导至终端,短期估值缺乏支撑,需依赖出版订单集中释放或成本压力缓解。
- 策略
- 单边:观望。
- 套利:观望。
- 期权:卖出OP2602-C-4200。
第二部分行情研判
- 纸浆:市场偏弱调整,高库存与弱需求制约浆价。
- 胶版印刷纸:估值承压,短期缺乏上涨动力,需关注成本压力缓解或订单集中释放。
第三部分相关附图
作者承诺与免责声明
- 作者承诺以勤勉态度独立、客观地出具报告,反映研究观点。
- 报告内容仅供参考,不构成投资建议,客户应独立判断。
- 银河期货不对因客户使用报告导致的损失负责。