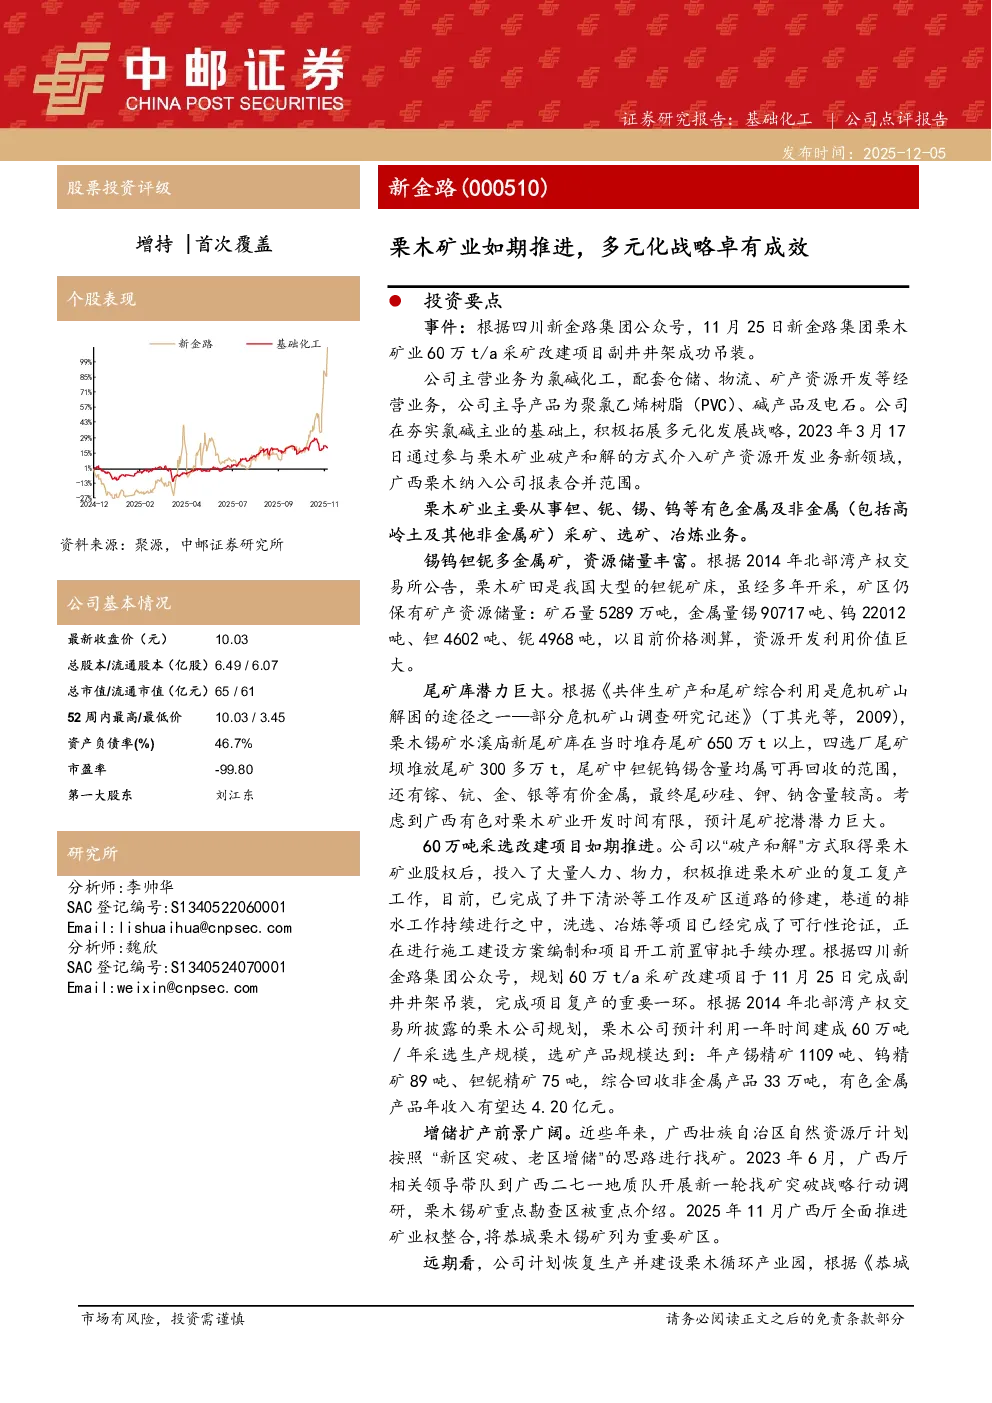
公司基本情况与多元化战略
公司主营业务为氯碱化工,主导产品为聚氯乙烯树脂(PVC)、碱产品及电石,并配套仓储、物流、矿产资源开发等业务。2023年3月,公司通过参与栗木矿业破产和解的方式介入矿产资源开发业务,栗木矿业纳入公司报表合并范围。栗木矿业主要从事钽、铌、锡、钨等有色金属及非金属采矿、选矿、冶炼业务。
栗木矿业业务分析
资源储量:栗木矿田是我国大型的钽铌矿床,矿区仍保有矿产资源储量:矿石量5289万吨,金属量锡90717吨、钨22012吨、钽4602吨、铌4968吨,资源开发利用价值巨大。
尾矿库潜力:栗木锡矿水溪庙新尾矿库堆存尾矿650万吨以上,四选厂尾矿坝堆放尾矿300多万吨,尾矿中钽铌钨锡含量均属可再回收的范围,还有镓、钪、金、银等有价金属,尾矿挖潜潜力巨大。
60万吨采选改建项目:公司积极推进栗木矿业的复工复产工作,已完成井下清淤等工作及矿区道路的修建,洗选、冶炼等项目已完成可行性论证。规划60万t/a采矿改建项目于11月25日完成副井井架吊装,预计一年时间建成60万吨/年采选生产规模,有色金属产品年收入有望达4.20亿元。
增储扩产前景:广西壮族自治区自然资源厅将栗木锡矿列为重要矿区,公司计划恢复生产并建设栗木循环产业园,预计到2030年,产业园有望实现工业总产值23亿元以上。
高纯石英砂业务
公司2023年建设高纯石英砂新材料项目,可用于半导体等高端领域,目前已有少量销售。4N8及以上石英砂主要用于半导体、光伏硅片、光纤预制棒及高端光学玻璃等领域,市场规模预计2024年达到8.14亿美元,2031年将达到10.87亿美元,年复合增长率(CAGR)为4.5%。
投资建议
考虑到公司旗下栗木矿业如期推进,多元化战略有望平滑周期波动,预计公司2025/2026/2027年实现营业收入17.67/18.84/27.03亿元,分别同比变化-13.24%/6.62%/43.45%;归母净利润分别为-1.17/0.62/4.06亿元,对应EPS分别为-0.18/0.10/0.63元。以2025年12月4日收盘价为基准,2025-2027年对应PE分别为-55.46/104.19/16.04倍。首次覆盖给予公司“增持”评级。
风险提示
价格波动风险;项目进度不及预期风险;下游需求不及预期风险;模型假设与实际不符;政策超预期风险等。